Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Em 2024, a CODERN apresentou as seguintes operações:
• lucro antes dos impostos sobre a renda (LAIR/CSLL): R$ 66.400;
• depreciação: R$ 3.000;
• multas ambientais (não dedutíveis): R$ 10.000;
• perdas estimadas com créditos de liquidação duvidosa (PECLD): R$ 15.000;
• provisões (dedutíveis apenas em exercícios futuros): R$ 5.000;
• despesas com marketing: R$ 50.000. Informações adicionais:
• alíquota de impostos sobre o lucro: 34% (já incluído adicional);
• depreciação para fins fiscais limitada a R$ 2.000/ano;
• multas ambientais não são dedutíveis para efeito de IRPJ/CSLL;
• provisões constituídas em 2024 somente gerarão dedução em exercícios futuros.
Assinale a alternativa que apresenta o valor do imposto corrente e do imposto diferido, respectivamente, apurados pelo contador da CODERN.
No mês de junho de 2024, a CODERN realizou a prestação de serviços portuários no valor de R$ 2.000.000. Desse valor, metade foi recebida em 2024 e o restante tinha prazo de recebimento previsto para março de 2025. Com base em seu histórico, a empresa estimou que 5% desse valor não seria recebido, constituindo, portanto, uma conta de Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD). Em março de 2025, vinte por cento dos valores provisionados se confirmaram como efetivamente incobráveis e o restante foi recebido em razão do pagamento de clientes. Considerando essas informações, uma contadora da CODERN efetuou, em março de 2025, os seguintes lançamentos contábeis para a:
1) constituição da PECLD no momento da venda;
2) confirmação da perda incobrável;
3) reversão do saldo remanescente da PECLD:
Considere que a empresa pública federal CODERN apresentou, em 31/12/2024, a seguinte Demonstração do Resultado do Exercício (DRE):
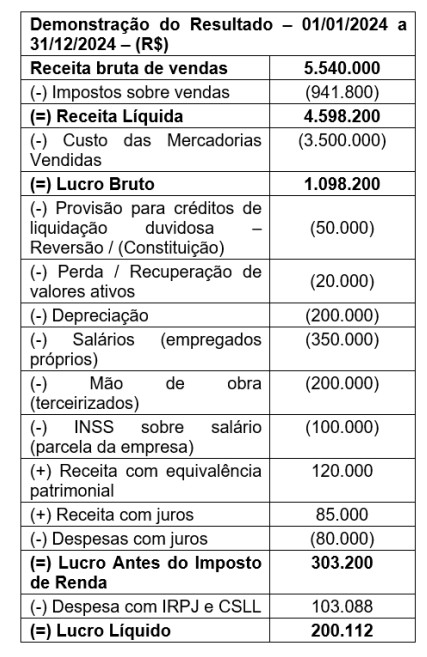
Além disso, o contador da empresa verificou que:
• os impostos recuperáveis que estavam
originalmente incluídos no valor de aquisição
das mercadorias vendidas somaram
R$ 595.000;
• a empresa distribuiu 50% do lucro líquido em
dividendos, o restante foi destinado às reservas
de lucros.
Com base nesses dados e considerando a
elaboração da Demonstração do Valor Adicionado
(DVA), assinale a alternativa que apresenta o valor
adicionado total a distribuir apurado pela empresa
ao final do exercício.
Considere que a empresa pública federal CODERN apresentou, em 2024, os seguintes dados (valores em R$):
• receita bruta de serviços: R$ 1.000.000;
• IRPJ e CSLL (alíquota combinada de 30%): calculados sobre o resultado antes do imposto;
• despesas administrativas: R$ 150.000;
• custo dos serviços prestados (CMV): R$ 400.000;
• receitas financeiras: R$ 20.000;
• despesas financeiras: R$ 40.000;
• deduções da receita (devoluções, abatimentos e descontos): R$ 70.000;
• despesas com vendas: R$ 100.000;
• depreciação: R$ 50.000.
Considere, também, que todas as despesas são dedutíveis.Com base nesses dados, elabore a Demonstração do Resultado do Exercício e determine:
• Receita líquida;
• Lucro bruto;
• Lucro antes dos impostos;
• Lucro líquido.
Assinale a alternativa que apresenta, respectivamente, esses quatro valores (em R$).
De um ano para o outro, uma empresa sempre faz uma análise do seu desempenho financeiro, sendo a base o do ano anterior. O desempenho é classificado da seguinte maneira:
I. Se o crescimento for menor que 1% é tido como REGULAR.
II. Se o crescimento for maior que 1% e menor que 5% é tido como BOM.
III. Se o crescimento for maior que 5% e menor que 10% é tido como ÓTIMO.
IV. Se o crescimento for maior que 10% é tido como EXCELENTE.
Sabe-se que nesta empresa, no ano de 2018, o lucro apresentado foi de R$ 232000,00 e no ano de 2019 o lucro foi de R$ 247000,00. Considerando as informações descritas, o desempenho financeiro dessa empresa no ano de 2019 é classificado como:
• Custo de aquisição.......................................... .................R$ 3.800.000
• Perda por desvalorização (impairment)............................... R$ 800.000
As seguintes informações foram identificadas, em 31/12/2024, para que a empresa realizasse o teste de recuperabilidade(impairment) para esse ativo intangível:
• Valor em uso.........................................................................................R$ 4.000.000
•Valor justo líquido das despesas de venda............................................R$ 2.800.000
Sabendo-se que o ativo intangível não corresponde a ágio por expectativa de resultados futuros, a empresa Ativos Irreais S.A.
• Valor pago ao fornecedor das mercadorias........................... R$ 440.000
• Valor pago a uma transportadora para levar as mercadorias do depósito do fornecedoraté o depósito da empresa................................... R$ 24.000
• Valor pago por um seguro para transportar os produtos até o depósito da empresa................................ R$ 8.000
Após uma análise, a empresa devolveu 20% das mercadorias ao fornecedor por não atenderem às especificações técnicas estabelecidas e conseguiu, adicionalmente, um abatimento de R$ 20.000 sobre o valor remanescente após a devolução. Não houve nenhuma redução nos valores pagos à transportadora e à seguradora.
No valor total do estoque remanescente estavam incluídos os seguintes tributos:
• Tributos recuperáveis..................................... R$ 64.000
• Tributos não recuperáveis............................... R$ 36.000
A empresa Revendedora Nacional S.A. vendeu 90% do estoque remanescente pelo valor de R$ 800.000, tendo recebido à vista.Sobre o valor da venda houve a incidência de impostos no valor de R$ 70.000 e a empresa pagou R$ 24.000 de comissão paraseus vendedores. O valor do lucro bruto apurado pela empresa, relacionado apenas com estas transações de compra e vendafoi, em reais.
Analise os dados a seguir:
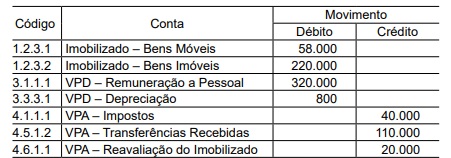
De acordo com os dados, o Resultado Patrimonial do Exercício é:
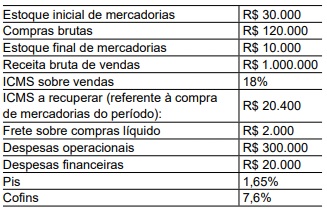
● Aquisição de mercadorias para revenda no valor de R$ 80.000,00, a prazo.
● Venda de mercadorias (custo de R$ 50.000,00) por R$ 100.000,00, também a prazo.
● Pagamento de R$ 10.000,00 de despesas administrativas, utilizando saldo da conta.
● Recebimento de R$ 60.000,00 de clientes.
Considerando a equação patrimonial (Ativo = Passivo + Patrimônio Líquido) e o regime de competência, assinale a alternativa correta quanto aos efeitos líquidos dessas operações.
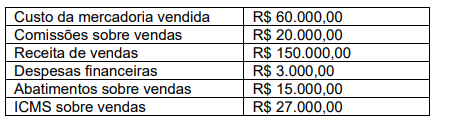
Considerando as informações apresentadas, quais são, respectivamente, os valores da Receita Líquida de Vendas e do Lucro Bruto evidenciado na Demonstração do Resultado em 31/12/2024?
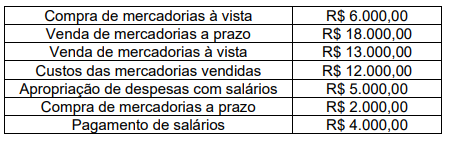
Com base nas informações apresentadas, qual o resultado líquido do mês de agosto de 2025 pelos regimes de competência e de caixa, respectivamente?
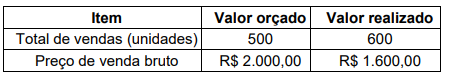
No preço de venda bruto, estão incluídos 19% de impostos sobre a venda. A empresa T paga comissão de vendas, sendo 1% sobre o preço de venda bruto. No mês de julho de 2025, esse produto apresentou variação da Receita Bruta de Vendas desfavorável no valor de
A DRE é um demonstrativo contábil que apresenta, de forma detalhada, todas as receitas, custos e despesas da empresa em determinado período, permitindo identificar o resultado líquido, seja ele lucro ou prejuízo. Por meio da DRE, gestores, investidores e órgãos de controle podem avaliar a eficiência operacional, a rentabilidade e a capacidade da empresa de gerar resultados financeiros consistentes.
Considerando as informações acima, assinale a alternativa que apresenta corretamente o principal objetivo da DRE:

 Conheça nossos planos