Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Acerca da contabilidade fiscal e da legislação tributária aplicada às contratações públicas, julgue o item a seguir.
Do ponto de vista contábil, os tributos incidentes sobre vendas, como ICMS, PIS e COFINS, devem ser registrados como receita bruta da entidade.
Acerca da mensuração, do reconhecimento e da apresentação do custo das mercadorias vendidas (CMV), do custo dos produtos vendidos (CPV) e do custo dos serviços prestados (CSP), conforme a legislação societária, pronunciamentos contábeis vigentes e métodos gerenciais, julgue o item a seguir.
No método de custeio por absorção, todos os custos de produção, fixos e variáveis, devem ser incorporados ao valor dos estoques e do custo dos produtos vendidos.
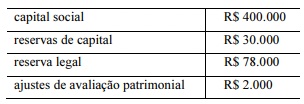
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
É vedado à companhia utilizar, parcial ou totalmente, os R$ 30.000 registrados como saldo da conta “reservas de capital” para o pagamento de quaisquer espécies de dividendos aos seus acionistas.
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
Considerando que o pagamento do dividendo obrigatório seja incompatível com a situação financeira da companhia, esta poderá, atendidos os requisitos legais, constituir uma reserva especial que permitirá a postergação do pagamento do referido dividendo aos acionistas para o momento em que a situação financeira da companhia assim o permitir, desde que os lucros que deixarem de ser distribuídos não sejam absorvidos por prejuízos em exercícios subsequentes.
A partir da situação hipotética precedente, julgue o próximo item, a respeito da destinação a ser dada ao lucro líquido do exercício pela referida companhia.
A companhia deve destinar R$ 5.000 para a constituição de reserva legal.
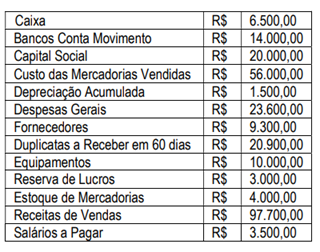
Após apurar o resultado do exercício o valor do Patrimônio Líquido e do Ativo Circulante respectivamente são:
Contas
Imóvel = 87.000,00
Duplicatas a Pagar = 23.000,00
Caixa = 12.000,00
Imposto de Renda a Pagar = 9.000,00
Despesa de Aluguel = 7.000,00
Salários a Pagar = 4.000,00
Duplicatas a Receber = 39.000,00
Receita de Serviço = 15.000,00
Mercadorias = 7.000,00
Despesas Gerais = 8.000,00
Receita de Aluguel = 2.000,00
O valor das Despesas e das Receitas respectivamente são:
Em janeiro de 2025, a sociedade empresária alugou, por engano, o mesmo imóvel a três empresas, Cia X, Cia Y e Cia Z. Confirmado o erro, a sociedade empresária estimou que as três empresas entrariam com um processo na justiça contra ela e, com base em experiências anteriores, julgou que teria que pagar R$ 50.000 a cada uma. Desse modo, reconheceu despesa com provisão para contingências e um passivo de R$ 150.000.
Em março de 2025, a sociedade empresária constatou que apenas a Cia X havia entrado na justiça. Em vez de entrar na justiça, a Cia Y entrou em contato diretamente com a sociedade empresária e fez um acordo para receber R$ 20.000, de modo imediato. Já a Cia Z não se manifestou e a sociedade empresária confirmou que não teria gastos com ela.
Em março de 2025, a sociedade empresária reconheceu, em sua Demonstração do Resultado, uma reversão da despesa de
Enquanto não atendidos os requisitos para reconhecimento da receita com a subvenção na Demonstração do Resultado, a contrapartida da subvenção governamental registrada no ativo deve ser feita
Em relação ao reconhecimento da despesa de amortização desses ativos na Demonstração do Resultado, é correto afirmar que
Os honorários da empresa foram de R$ 2.000, enquanto o material utilizado custou R$ 800.
Assinale a opção que indica o reconhecimento contábil dos gastos nas demonstrações contábeis do escritório.
Assinale a opção que mostra de que modo a baixa dos pneus foi reconhecida, em agosto.
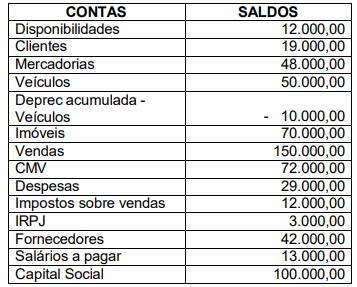
Ao realizar a análise vertical da Demonstração do Resultado, pode-se constatar que o lucro bruto representa a seguinte porcentagem da receita líquida:
A contrapartida da baixa do estoque foi realizada em
A sociedade empresária distribui a seus acionistas 25% do lucro líquido a título de dividendos.
Com base nas informações, os dividendos distribuídos no ano foram de

 Conheça nossos planos