Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


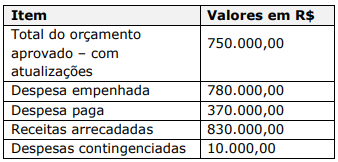
Considerando somente as informações apresentadas, é correto afirmar que o resultado orçamentário apurado foi, em R$:
Outras despesas operacionais 19.000,00
Venda de Mercadorias .......................................... 230.000,00 Estoque Inicial de Mercadorias ............................ 50.000,00 Devolução de Vendas ........................................... 8.000,00 Devolução de Compras ........................................ 12.000,00 Estoque Final de Mercadorias .............................. 30.000,00 Abatimento sobre Vendas .................................... 5.000,00 Abatimento sobre Compras ................................. 8.000,00 Compras ................................................................. 190.000,00
De acordo com esses dados, é CORRETO afirmar que o Lucro Bruto do mês de abril, em reais, foi de
Resultado líquido Realizado Orçamento 20X0 1.832 2.000 20X1 (112) 180 20X2 (1.567) (1.350) 20X3 (955) (1.000) 20X4 (234) (195)
Previsão Orçamento 20X5 550 20X6 860 20X7 1.200 20X8 2.000 20X9 2.100
Considerando os dados acima expostos, você deve se posicionar da seguinte maneira diante da administração:
A Instrução CVM n.º 527/12 dispõe sobre a divulgação voluntária de informações de natureza não contábil, denominadas Resultado Líquido do período acrescido dos tributos sobre o lucro (Lajida), das despesas financeiras líquidas das receitas financeiras e das depreciações, amortizações e exaustões (EBITDA) e Resultado Líquido do período (Lajir), acrescido dos tributos sobre o lucro e das despesas financeiras líquidas das receitas financeiras (EBIT).
O cálculo do Lajida e do Lajir deve ter como base os números apresentados nas
demonstrações contábeis.
A Companhia ABC S.A. divulgou suas demonstrações contábeis completas, cuja
demonstração do resultado do exercício está a seguir apresentada.
DEMONSTRAÇÃO DO RESULTADO DO EXERCÍCIO
Operações continuadas
Receita 850.000
Custo das vendas (420.000)
Lucro bruto 430.000
Despesas com vendas (105.000)
Despesas administrativas (98.000)
Outras receitas operacionais, líquidas 2.000
Lucro operacional 229.000
Despesas financeiras (63.000)
Receitas financeiras 25.000
(38.000)
Lucro antes do imposto de renda e da 191.000
contribuição social
Imposto de renda e contribuição social (64.940)
Lucro líquido do exercício 126.060
Constam nas notas explicativas das demonstrações contábeis do exercício, depreciações de R$55.000,00 e amortizações de R$28.000,00.
Com base nas informações acima, o Lajida da Companhia ABC S.A. é:
I. Distribuidor de título de capitalização é a pessoa física ou jurídica que realiza a intermediação entre a sociedade de capitalização e o canal de venda dos títulos de capitalização. II. A prestação de serviço pelo distribuidor é uma atividade autônoma, sem subordinação ou exclusividade, neste último caso, respeitada a área territorial definida em contrato, não gerando nenhum vínculo de emprego entre as partes, sociedade de capitalização e distribuidor, nem entre os empregados e/ou prestadores de serviços do distribuidor em relação à sociedade de capitalização e vice-versa. III. A relação da sociedade de capitalização com o distribuidor deverá estar materializada em contrato particular, previamente ao início das operações, devendo contemplar a realização de auditoria nas atividades dos distribuidores, vinculados à oferta dos títulos de capitalização. IV. A provisão matemática para resgate de um título deverá considerar atualização monetária e juros, a partir da data de vigência. V. A sociedade de capitalização poderá se apropriar da provisão matemática dos títulos suspensos ou caducos por inadimplência dos pagamentos, devendo colocar à disposição do titular, independentemente do número de pagamentos efetuados, o valor de resgate após o prazo de carência, ainda que a inadimplência ocorra em data anterior ao prazo de carência fixado.
A sequência CORRETA é:
( ) As participações de debêntures, empregados e administradores são discriminadas na demonstração do resultado do exercício em outras receitas e outras despesas.
( ) Na demonstração do resultado do exercício, serão computados: as receitas e os rendimentos ganhos no período, independentemente da sua realização em moeda; e os custos, despesas, encargos e perdas, pagos ou incorridos, correspondentes a essas receitas e rendimentos.
( ) A demonstração de lucros ou prejuízos acumulados deverá indicar o montante do dividendo por ação do capital social e poderá ser incluída na demonstração das mutações do patrimônio líquido, se elaborada e publicada pela companhia.
( ) Como ajustes de exercícios anteriores, na demonstração de lucros ou prejuízos acumulados, serão considerados apenas os decorrentes de efeitos da mudança de critério contábil ou da retificação de erro imputável a determinado exercício anterior, e que não possam ser atribuídos a fatos subsequentes.
( ) No balanço patrimonial serão classificadas como reservas de lucros as contas constituídas pela apropriação de lucros da companhia, como reserva legal, reserva de contingência, reserva ambiental e reserva de capital.
A sequência correta de preenchimento dos parênteses, de cima para baixo, é

 Conheça nossos planos