Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Uma empresa obteve, em 01/12/2020, um empréstimo à taxa de juros de 1% ao mês. O valor total do empréstimo foi R$ 5.000.000,00, o pagamento do principal será feito em uma única parcela em 01/12/2022 e os juros serão pagos semestralmente, com a primeira parcela vencendo em 01/06/2021.
O valor das parcelas semestrais de juros é R$ 307.600,75 e a empresa pagou, adicionalmente, na data da obtenção do empréstimo, despesas relacionadas com o contrato no valor de R$ 315.000,00. A taxa de custo efetivo da operação foi 1,3% ao mês.
O valor contábil do empréstimo apresentado no balanço patrimonial de 31/12/2020 e o valor total dos encargos financeiros evidenciados no resultado de 2020, relativo ao empréstimo obtido, foram, respectivamente, em reais,
Considere, abaixo, alguns dados da Demonstração dos Resultados da empresa “XYZ”.

Com base nesses dados, a Margem Operacional da empresa “XYZ” é de
Uma entidade adquiriu determinado equipamento, em 31/5/2021, para utilização em suas atividades operacionais. O valor do bem é de R$ 100.000,00, sendo pagos 50% à vista e 50% em dez parcelas iguais e mensais, vencendo a primeira em 30/6/2021. Consta no manual do fabricante que a vida útil desse equipamento é de oito anos.
Com base nesse caso hipotético, assinale a alternativa que apresenta o valor contábil líquido do bem ao final do exercício de 2021.
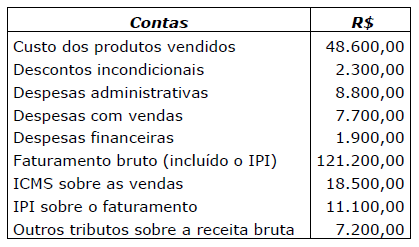 Com base nos valores apresentados, os valores do Lucro Bruto e da Receita Líquida são,
respectivamente, os seguintes:
I. Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio. II. Receitas e despesas são os elementos das demonstrações contábeis que se referem ao desempenho financeiro da entidade, e informações sobre esses elementos são tão importantes como informações sobre ativos e passivos. III. Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumentos no patrimônio líquido, inclusive os referentes a contribuições de detentores de direitos sobre o patrimônio.
Quais estão corretas?
Durante um procedimento de auditoria tributária, o auditor fiscal identificou uma operação em que a venda de determinada mercadoria fora realizada a um não contribuinte residente em outro estado da Federação, tendo a entrega do produto ocorrido na mesma data da venda, conforme atestado pelo cliente.
Considerando o regime de competência para a contabilização de receitas e despesas e a legislação pertinente à operação da referida situação, julgue o item subsecutivo.
Considere que não tenha sido registrada a compensação do
ICMS a recuperar referente à mercadoria vendida quando do
reconhecimento da receita oriunda de sua venda, bem como
do seu respectivo custo. Nesse caso, o auditor fiscal deverá
considerar que a conta de ICMS sobre vendas, redutora da
receita, ficou com saldo superavaliado.
Durante um procedimento de auditoria tributária, o auditor fiscal identificou uma operação em que a venda de determinada mercadoria fora realizada a um não contribuinte residente em outro estado da Federação, tendo a entrega do produto ocorrido na mesma data da venda, conforme atestado pelo cliente.
Considerando o regime de competência para a contabilização de receitas e despesas e a legislação pertinente à operação da referida situação, julgue o item subsecutivo.
A contabilização correta do ICMS a ser destacado na nota
fiscal, nesse caso, deve ser realizada a débito de ICMS sobre
vendas e a crédito de ICMS a recolher.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
Com relação a essa situação hipotética, julgue o item que se segue, considerando que a margem de valor agregado (MVA) seja de 50%.
O ICMS ST destacado na nota fiscal é de R$ 6.030,00, o
qual deve ser acrescentado ao valor da mercadoria e cobrado
do cliente.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
Com relação a essa situação hipotética, julgue o item que se segue, considerando que a margem de valor agregado (MVA) seja de 50%.
O ICMS ST total dessa operação é de R$ 13.770,00.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
Com relação a essa situação hipotética, julgue o item que se segue, considerando que a margem de valor agregado (MVA) seja de 50%.
A base de cálculo do ICMS ST, antes da aplicação da margem de valor agregado, é de R$ 55.500,00, sendo considerados o preço de venda da mercadoria e os valores do frete e do seguro.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
A base de cálculo do ICMS normal da operação destacado na nota fiscal é de R$ 51.000,00, sendo considerados os valores do preço de venda da mercadoria, do frete e do seguro.


 Conheça nossos planos