Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Considere as informações hipotéticas para responder à questão.
Uma empresa apresentou em 29/12/2020 os seguintes saldos das contas constantes em seus registros:


De acordo com as informações anteriores, assinale os valores do Custo de Mercadoria Vendida (CMV) e do Lucro Bruto, respectivamente.
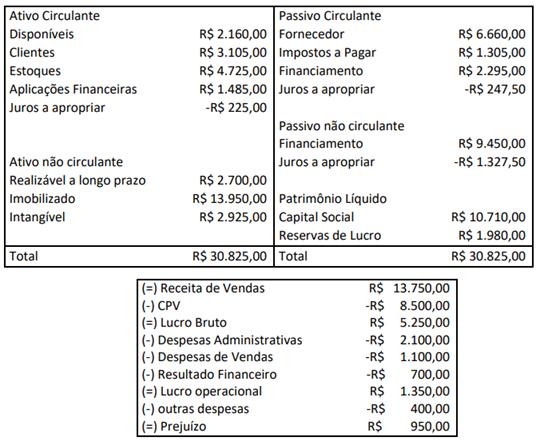
Obs.: Durante o exercício de 2021, a Indústria Produz Bem Ltda. realizou compras para o seu estoque no montante de R$ 12.130,00.
De acordo com as informações apresentadas e considerando o ano comercial de 360 dias, assinale o valor aproximado do Ciclo Financeiro da Indústria Produz Bem Ltda.
• quando do vencimento do montante final em 2020, serão pagas as despesas de juros no valor de R$ 3.500,00, já vencidas no exercício;
• os salários de dezembro de 2019 foram adiantados em novembro, no valor de R$ 13.000,00;
• foram pagos em 2019 os aluguéis referentes a janeiro de2020, no valor de R$ 5.500,00;
• as comissões de R$ 3.300,00, pagas em outubro de 2019,se referem a serviços a serem recebidos em 2020;
• parte dos salários de janeiro de 2020 foram adiantado sem dezembro de 2019, no valor de R$ 1.800,00; e,
• do total das receitas de vendas recebidas em 2019, R$ 9.200,00foram obtidos pelas vendas realizadas em 2018.
Considerando exclusivamente tais informações, após os ajustes pelo Regime de Competência, o lucro líquido do exercício de 2019 passou a ser de:
São reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio. De acordo com as normas de contabilidade, o conceito acima é referente a:
Considere os dados abaixo, referentes à demonstração do resultado do exercício de uma entidade:
-
Custos das mercadorias vendidas |
R$ 50.000,00 |
Devolução de venda |
R$ 10.000,00 |
Impostos sobre faturamento |
R$ 5.000,00 |
Provisão para Imposto de Renda |
R$ 10.000,00 |
Despesas comerciais e administrativas |
R$ 15.000,00 |
Receita bruta |
R$ 100.000,00 |
-
Conforme os dados apresentados acima, o lucro líquido da entidade é igual a:
Uma determinada entidade recebeu um título de R$ 10.000,00 fora da data de vencimento e, por isso, cobrou encargos financeiros de 8%. O recebimento do valor principal acrescido dos encargos ocorreu mediante a emissão de cheque de um banco comercial. Assim, considerando somente os dados apresentados, assinale a opção que apresenta o lançamento que deverá ser feito pela referida companhia, ao contabilizar o evento:
As despesas de capital representam todas as despesas que contribuem, diretamente, para a formação ou aquisição de um bem de capital, como, por exemplo:
I. Tributo corrente é o valor do tributo devido (recuperável) sobre o lucro tributável (prejuízo fiscal) do período.
II. Passivo fiscal diferido é o valor do tributo sobre o lucro devido em período futuro relacionado às diferenças temporárias tributáveis.
III. O prejuízo fiscal tem relevância contábil, mas não econômica, já que não pode ser utilizado para recuperar o tributo corrente de um período anterior.
Assinale:
− Valor total pago ao fornecedor dos produtos: ........................................................ R$ 500.000,00 − Valor pago por um seguro para transportar os produtos até a empresa: .............. R$ 25.000,00
No valor total pago ao fornecedor dos produtos adquiridos estavam incluídos os seguintes tributos:
− Tributos recuperáveis: R$ 60.000,00 − Tributos não recuperáveis: R$ 46.000,00
Todos os produtos adquiridos foram vendidos por R$ 800.000,00 à vista, tendo sido concedido um desconto de 10% no momento da venda. Sobre o valor líquido da venda houve a incidência de impostos sobre vendas no valor de R$ 70.000,00 e a empresa pagou R$ 30.000,00 de comissão para seus vendedores. O valor do lucro bruto apurado pela empresa, relacionado apenas com estas transações de compra e venda foi, em reais,
− Valor total pago ao fornecedor dos produtos: R$ 460.000,00 − Valor pago por um seguro para transportar os produtos até a empresa: R$ 12.000,00 − No valor total pago ao fornecedor dos produtos adquiridos estavam incluídos os seguintes tributos: − Tributos recuperáveis: R$ 64.000,00 − Tributos não recuperáveis: R$ 36.000,00
Todos os produtos adquiridos foram vendidos por R$ 1.000.000,00 à vista, tendo sido concedido um desconto de 10% no momento da venda. Sobre o valor líquido da venda houve a incidência de impostos sobre vendas no valor de R$ 106.000,00 e a empresa pagou R$ 24.000,00 de comissão para seus vendedores. O valor do lucro bruto apurado pela empresa, relacionado apenas com estas transações de compra e venda foi, em reais,
I – IPTU / a propriedade, o domínio útil ou a posse de bem imóvel por natureza ou por acessão física, como definido na lei civil, localizado na zona rural do Município.
II – ITR / a propriedade, o domínio útil ou a posse de imóvel por natureza, como definido na lei civil, localizado fora da zona rural do município.
III – ITBI / a transmissão, a qualquer título, da propriedade ou do domínio útil de bens imóveis por natureza ou por acessão física, como definidos na lei civil.
I – Receitas Correntes.
II – Receitas Custeáveis.
III – Receitas de Capital.
Assinale a alternativa correta.
Produtos: R$ 12.000,00 Frete cobrado na nota fiscal: 1.000,00 Despesas diversas cobradas na nota fiscal: R$ 200,00
Sabendo que a alíquota do IPI é 10%, qual o valor do IPI destacado, na nota fiscal?
Receita: R$55.000,00 Deduções de Vendas: R$5.000,00 Custo das mercadorias vendidas: R$23.000,00 Despesas operacionais: R$7.000,00
Considerando os dados, acima, qual o resultado do exercício?
É uma característica das contas de despesas:
Assinale a alternativa correta.
I. A demonstração de resultado do exercício visa fornecer os resultados auferidos pela empresa em determinado exercício social. II. A demonstração do valor adicionado nada mais é do que a comparação de dois balanços consecutivos, onde aparecem as variações ocorridas na estrutura financeira da empresa, gerando ou não ganho aos seus produtos e/ou serviços. III. A demonstração do fluxo de caixa é obrigatória para todas as companhias e permite que se analise a capacidade financeira da empresa em honrar seus compromissos perante terceiros.
Está(ão) CORRETO(S):

 Conheça nossos planos