Questões de Concurso
Sobre critérios de avaliação dos bens patrimoniais em contabilidade geral
Foram encontradas 1.016 questões


A empresa Dinheiro & Cia. realizou 3 aplicações financeiras em 01/12/2017 e as características de cada uma delas são apresentadas na tabela a seguir:
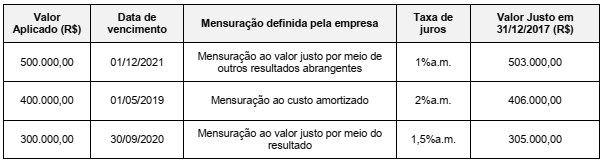
O valor total apresentado no Balanço Patrimonial da empresa, em 31/12/2017, e o efeito total apresentado na Demonstração do
Resultado de 2017, para as três aplicações em conjunto foram, respectivamente, em reais,
A Cia. Metais Pesados possuía, em 31/12/2017, uma patente com vida útil indefinida, a qual estava contabilizada por R$ 730.000,00, composto dos seguintes valores:
− Custo de aquisição: R$ 880.000,00
− Perda por desvalorização (reconhecida em 2016): R$ 150.000,00
Em dezembro de 2017, a Cia. realizou novamente o Teste de Recuperabilidade do Ativo (Teste de Impairment) e obteve as seguintes informações:
− Valor em uso da patente: R$ 940.000,00.
− Valor justo líquido das despesas de venda da patente: R$ 670.000,00.
Sabendo que as evidências indicaram que a vida útil desse ativo continua indefinida, a Cia. Metais Pesados, em dezembro em de 2017,
Informações complementares levantadas sobre esse ativo imobilizado:
• Em 31/12/2007, as expectativas de mercado para o valor justo desse ativo foram dadas pelos fluxos de caixa futuros líquidos de despesas de alienação, sendo: Ano 2018 R$ 30.000,00; Ano 2019 R$ 20.000,00; Ano 2020 R$ 30.000,00. • Os fluxos de caixa futuros líquidos de despesas de alienação foram determinados com base no valor indicado pelas expectativas de mercado, em 31/12/2017, em relação à vida útil remanescente de 3 anos para esse ativo. • Em 31/12/2017, a taxa de desconto que refletia avaliações de mercado sobre o valor do dinheiro no tempo e dos riscos específicos desse ativo imobilizado era de 12% ao ano. • Em 31/12/2017, a expetativa era que, ao final de sua vida útil remanescente, o ativo teria valor residual igual a zero.
Considerando-se somente as informações apresentadas e a NBC TG 01 (R4) – Redução ao valor recuperável de ativos e NBC TG 46 (R2) – Mensuração do valor justo, assinale, entre as alternativas a seguir, aquela com o valor que mais se aproxima da perda por desvalorização do ativo imobilizado que a Sociedade Empresária Alfa reconheceu contabilmente em 31/12/2017. Considere ainda que se tratou de um ativo individual e que ele não havia sofrido nenhum tipo de reavaliação.
• Apropriou a terceira cota anual cheia de depreciação de um veículo, originalmente adquirido por R$ 60.000, com vida útil estimada em 5 anos. A empresa tem como política considerar um valor residual de 10% para todos os seus bens. O método de depreciação empregado é o da soma dos dígitos dos anos. • Descontou, no banco onde mantém conta, uma duplicata a vencer em 60 dias. O título, com valor nominal de R$ 100.000, gerou um crédito de R$ 97.000 na conta-corrente da empresa. • Vendeu mercadorias por R$ 10.000, líquido de tributos, realizando a baixa dos estoques correspondentes, no valor de R$ 5.500.
Nessa situação hipotética,
a depreciação do veículo gerou um crédito de R$ 10.800 na
conta de depreciação acumulada.
• Apropriou a terceira cota anual cheia de depreciação de um veículo, originalmente adquirido por R$ 60.000, com vida útil estimada em 5 anos. A empresa tem como política considerar um valor residual de 10% para todos os seus bens. O método de depreciação empregado é o da soma dos dígitos dos anos. • Descontou, no banco onde mantém conta, uma duplicata a vencer em 60 dias. O título, com valor nominal de R$ 100.000, gerou um crédito de R$ 97.000 na conta-corrente da empresa. • Vendeu mercadorias por R$ 10.000, líquido de tributos, realizando a baixa dos estoques correspondentes, no valor de R$ 5.500.
Nessa situação hipotética,
a empresa, no momento do desconto do título, contabilizou
despesa com encargos financeiros de R$ 3.000.
Assinale a opção que indica a taxa a ser utilizada para a conversão dos 600 dólares em moeda nacional na elaboração do Balanço Patrimonial da entidade, em 31/12/2017.
Em 31/12/2017, o valor justo do terreno era de R$700.000.
De acordo com o Pronunciamento Técnico CPC 07 (R1) Subvenção e Assistência Governamentais assinale a opção que indica a classificação e a mensuração do terreno recebido nas demonstrações contábeis da entidade, em 31/12/2017,
Em 31/12/2017, uma entidade possuía US$ 10.000 em caixa, referentes a uma venda efetuada em novembro. No fechamento do balanço, a entidade converteu o valor para reais com base na cotação do dólar, na data do balanço.
A cotação do dólar na data do balanço é superior ao valor da cotação em novembro.
Assinale a opção que indica a correta apresentação da variação cambial sobre o ativo.
No dia 01/12/2015 uma empresa obteve um empréstimo à taxa de juros de 1,5% ao mês. O valor total do empréstimo foi R$ 10.000.000,00, o pagamento do principal será feito em uma única parcela em 01/12/2026 e os juros serão pagos semestralmente, com a primeira parcela vencendo em 01/06/2016.
O valor das parcelas semestrais de juros é R$ 934.432,64 e a empresa pagou, adicionalmente, na data da obtenção do empréstimo, despesas relacionadas com o contrato no valor de R$ 250.000,00. A taxa de custo efetivo da operação foi 1,5429% ao mês.
O valor contábil do empréstimo apresentado no balanço patrimonial de 31/12/2015 e o valor total dos encargos financeiros evidenciados no resultado de 2015, relativo ao empréstimo obtido foram, respectivamente, em reais,
Uma indústria adquiriu três máquinas para compor a linha de produção de um dos seus produtos, pelo valor total de R$ 27 milhões. A vida útil estimada das máquinas adquiridas é de doze anos, com valor residual de 5% do valor de aquisição. Ao final do sétimo ano de uso, a indústria apurou indícios internos de desvalorização decorrentes de baixo desempenho e optou por realizar o teste de recuperabilidade das máquinas componentes daquela linha de produção. A companhia estimou um fluxo de caixa descontado para os próximos cinco anos associado à operação das máquinas de R$ 10 milhões, enquanto o valor justo das máquinas em suas condições atuais é de R$ 8 milhões, com 5% de custos associados.
Considerando, exclusivamente, essas informações, o valor recuperável e a perda a ser reconhecida para o conjunto das máquinas, representam, respectivamente, em reais
Dessa forma, segundo o pronunciamento técnico CPC 23, que trata das políticas contábeis, mudança de estimativa e retificação de erro, a nova política contábil deve ser aplicada
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
Situação hipotética: Um equipamento industrial em uso foi
adquirido, pela indústria Alfa, por R$ 300 mil e, no final do
exercício de 20XX, o equipamento já tinha sofrido depreciação
de 60% de seu valor depreciável. A indústria considera um
valor residual de 10% para esse equipamento. No final do
exercício de 20XX, o valor em uso do equipamento foi
estimado em R$ 136 mil, e seu valor para venda estimado em
R$ 120 mil. Assertiva: Nessa situação, a indústria Alfa deveria
contabilizar, para esse equipamento, no encerramento do
exercício de 20XX, uma provisão para perda de valor
recuperável superior a R$ 5 mil.
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
A provisão para perda de valor recuperável de ágio por
expectativa de rentabilidade futura (goodwill) só será revertida,
em período posterior ao de sua constituição, se ficar
comprovado que houve recomposição das expectativas de
rentabilidade.
Suponha que uma empresa, no início do mês de mar/X1, possua um estoque inicial de 20 unidades de certa mercadoria avaliada em R$ 20,00 a unidade. No mês de mar/X1, houve a seguinte movimentação de estoque:
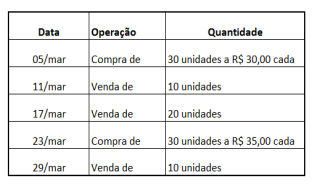
Utilizando os dados oferecidos e levando em
consideração que a empresa adote o PEPS, o
estoque final será de 40 unidades avaliadas e a
avaliação financeira no final do mês de mar/X1
será?

 Conheça nossos planos