Questões de Concurso
Sobre critérios de avaliação dos bens patrimoniais em contabilidade geral
Foram encontradas 1.016 questões


1. Estimativa dos fluxos de caixa futuros que a entidade espera obter com esse ativo. 2. Expectativas acerca de possíveis variações no montante ou no período de ocorrência desses fluxos de caixa futuros. 3. Valor do dinheiro no tempo, representado pela atual taxa de juros livre de risco. 4. Preço pela assunção da incerteza inerente ao ativo (prêmio). 5. Fatores, como falta de liquidez, que participantes do mercado iriam considerar ao precificar os fluxos de caixa futuros esperados da entidade, advindos do ativo.
São elementos presentes no cálculo do Valor de Uso do Ativo:
Considere as informações a seguir:
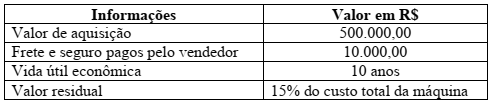
Com base nessas informações, marque a alternativa que apresenta o valor contábil de uma
máquina, ao final do 3° ano de sua incorporação ao imobilizado de uma indústria.
Uma empresa está ingressando em um novo ramo de atuação e adquirindo, à vista, materiais para estocar. No momento da aquisição desses novos materiais, o valor original da transação era de R$32.100,00; o valor realizável líquido era de R$32.500,00; o valor justo dos materiais era de R$31.900,00; e o valor de venda era de R$33.700,00.
De acordo com a Resolução CFC n.° 750/93 e alterações posteriores, a
transação deverá ser contabilizada pelo valor de:
O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser, inicialmente, registrados pelos valores originais das transações, expressos em moeda nacional, pelo Custo histórico. Uma vez integrado ao patrimônio, os componentes patrimoniais, ativos e passivos, podem sofrer variações no custo histórico decorrentes dos seguintes fatores:
I. Custo corrente. Os ativos são reconhecidos pelos valores em caixa, ou equivalentes de caixa, os quais teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data ou no período das demonstrações contábeis. Os passivos são reconhecidos pelos valores em caixa, ou equivalentes de caixa, não descontados, que seriam necessários para liquidar a obrigação na data, ou no período das demonstrações contábeis; II. Valor realizável. É o valor pelo qual um ativo pode ser trocado, ou um passivo liquidado, entre partes conhecedoras, dispostas a isso, em uma transação sem favorecimentos; III. Valor presente. Os ativos são mantidos pelo valor presente, descontado do fluxo futuro de entrada líquida de caixa, que se espera seja gerado pelo item no curso normal das operações da Entidade. Os passivos são mantidos pelo valor presente, descontado do fluxo futuro de saída líquida de caixa, que se espera seja necessário para liquidar o passivo no curso normal das operações da Entidade; IV. Valor Justo. Os ativos são mantidos pelos valores em caixa, ou equivalentes de caixa, os quais poderiam ser obtidos pela venda em uma forma ordenada. Os passivos são mantidos pelos valores em caixa e equivalentes de caixa, não descontados, que se espera seriam pagos para liquidar as correspondentes obrigações no curso normal das operações da Entidade; V. Atualização monetária. Os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis, mediante o ajustamento da expressão formal dos valores dos componentes patrimoniais.Ativo fiscal diferido consiste no valor do tributo sobre o lucro recuperável em período futuro relacionado a diferenças temporárias dedutíveis; compensação futura de prejuízos fiscais não utilizados; e compensação futura de créditos fiscais não utilizados.
A mensuração do valor em uso é realizada com base em estimativas de fluxos de caixa futuros, os quais devem ser trazidos a valor presente por uma taxa de desconto que reflita as avaliações atuais do mercado em relação ao valor do dinheiro no tempo e aos riscos específicos do ativo que não tenham sido contemplados nas estimativas de fluxos de caixa futuros.
I. O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis junto ao fisco), bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços.
II. O custo de aquisição dos estoques inclui as despesas administrativas mesmo que não contribuam para trazer o estoque ao seu loca! e condição atuais.
III. Os custos de transformação de estoques incluem os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção, como pode ser o caso da mão de obra direta.
IV. Os custos de transformação de estoques compreendem despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
V. Os custos de transformação de estoques incluem o valor anormal de desperdício de materiais, mão de obra ou outros insumos de produção.

 Conheça nossos planos