Questões de Concurso
Sobre critérios de avaliação dos bens patrimoniais em contabilidade geral
Foram encontradas 1.011 questões


Considerando os itens patrimoniais ativos (1) máquinas e equipamentos de uso e (2) patentes, julgue o item subsequente.
O item (1) é constituído por um ou mais bens tangíveis de uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos com vida útil inicial superior a um exercício social, estando sujeito ao procedimento de depreciação, para reconhecimento da perda de seu valor em função do uso ou da obsolescência.
- Valor líquido contábil do bem em 31/07/2026: R$ 570.000,00. - Valor residual do bem: R$ 100.000,00. - Vida útil estimada do bem: 10 anos. - Data de aquisição do bem e início do seu uso: 01/02/2026
Com base nas informações acima, assinale o valor de aquisição do bem (Valor Bruto):
preço de venda estimado no curso normal dos negócios: R$ 210,00 por unidade;
gastos estimados com comissões de venda e tributos incidentes sobre o preço de venda: R$ 25,00 por unidade;
gastos estimados com fretes para entrega ao cliente: R$ 5,00 por unidade.
Com base na NBC TG 16 (R2) – Estoques, especificamente no que tange à mensuração de estoques para empresas comerciais e à definição de valor realizável líquido, qual deve ser o valor total desse estoque apresentado no Balanço Patrimonial da empresa em reais?
Julgue o item a seguir, que trata de efeitos inflacionários no patrimônio das empresas.
Os itens não monetários que sejam avaliados em valores correntes na data de encerramento das demonstrações contábeis devem ser atualizados monetariamente se a moeda funcional da entidade que os reporta for de economia hiperinflacionária.
• Pagamento ao fornecedor do caminhão.............................. 1.400.000 • Pagamento para aquisição da carroceria............................... 600.000 • Gastos com mão de obra para a instalação da carroceria............... 160.000
A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024. O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:
•Compras à vista....................... R$ 2.000.000,00 •Compras a prazo ........................R$ 4.153.600,00 •A empresa pagou, adicionalmente, o valor de R$ 80.000,00 para o transporte das mercadorias até seu depósito.
As compras realizadas a prazo serão pagas integralmente no longo prazo e a taxa de juros implícita na compra era 1,389% ao mês, que é equivalente a 18% no prazo de pagamento contratado.
Nos valores correspondentes às compras, já estão incluídos R$ 600.000,00 de impostos recuperáveis e R$ 500.000,00 de impostos não recuperáveis.
Sabendo que, nos meses de novembro e dezembro de 2024, a empresa vendeu 80% do estoque que havia adquirido em 01/11/2024, os saldos contábeis evidenciados no Balanço Patrimonial de 31/12/2024 na conta Estoques, no ativo circulante, e na conta Fornecedores, no passivo não circulante, foram, respectivamente e em reais:
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
Acerca da mensuração de ativos e passivos nas demonstrações contábeis, das provisões, passivos contingentes e ativos contingentes, estoques e imobilizado, julgue o item subsequente.
Os modelos de mensuração constituem abordagens amplas para mensurar ativos e passivos, ao passo que as bases de mensuração representam formas específicas de mensuração dentro do modelo adotado.
Os softwares não são parte integrante do equipamento e podem ser utilizados para outras finalidades. Além disso, representam a parte mais valiosa do ativo adquirido.
Assinale a opção que indica o tratamento contábil aplicado, considerando que é possível atribuir um valor para cada integrante do radar de controle aéreo adquirido.
Se o pagamento tivesse sido realizado a vista, o valor pago teria sido de R$ 580.000.
De acordo com o conteúdo da NBC TG Estrutura ConceitualEstrutura Conceitual para Relatório Financeiro, em 31/12/2025, o terreno é reconhecido no Balanço Patrimonial por
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
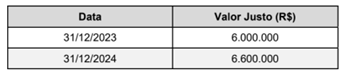
Com base nessas informações, a empresa Oportunista S.A. reconheceu
Julgue o item que se segue, relativo a princípios e convenções contábeis aplicáveis à contabilidade brasileira.
Nas demonstrações contábeis, os ativos físicos devem ser apresentados separadamente, de acordo com sua natureza ou função, ainda que sejam imateriais.
Para tanto, analisou a incidência da correção monetária sobre as seguintes contas do ativo constantes do Balanço Patrimonial:
I. Caixa;
II. Estoque;
III. Terrenos.
Considerando as regras aplicáveis à correção monetária integral, a atualização monetária deve ser aplicada ao(s) ativo(s)

 Conheça nossos planos