Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.106 questões


Certa entidade assinou um contrato de importação de determinado equipamento produtivo, a ser pago no momento de seu desembarque no porto. Nessa transação, o exportador estrangeiro concedeu à entidade significativo desconto no momento da aquisição, sob a condição de que o contrato seja irretratável. O desembarque está previsto para ocorrer em 90 dias.
Nessas condições, a empresa deve fazer um registro contábil
Suponha que o rol de contas a seguir tenha sido extraído do balancete patrimonial de uma entidade.
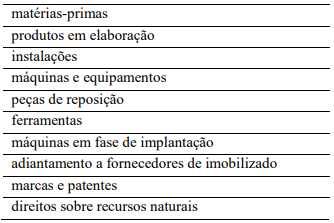
Assinale a opção que indica o número de contas do ativo imobilizado em operação integrantes do rol apresentado.
Uma empresa prestou serviços em dezembro de 2025, faturou em janeiro de 2026 e recebeu em fevereiro de 2026.
Considerando essa situação hipotética, assinale a opção em que é corretamente apresentado o momento em que a receita em questão deve ser reconhecida, de acordo com o regime de competência.
1. Software de gestão administrativa (ERP) adquirido por R$ 1.200.000,00 em janeiro de 2024, utilizado de forma independente em toda a companhia.
2. Software operacional que controla o funcionamento de um supercomputador de alto desempenho adquirido por R$ 3.500.000,00, adquirido em abril de 2024. Sem esse software, o equipamento não pode operar.
3. Aplicativo mobile desenvolvido internamente pela empresa para ser comercializado, com custos capitalizados de R$ 800.000,00, finalizado em dezembro de 2024.
4. Licença de antivírus anual adquirida por R$ 50.000,00, em janeiro de 2024.
Com base nas normas contábeis, as corretas classificações contábeis desses itens no momento da elaboração das demonstrações contábeis são, respectivamente,
I. A comparabilidade permite identificar semelhanças e diferenças entre relatórios de diferentes entidades.
II. A consistência na aplicação de métodos contábeis ao longo do tempo favorece a comparabilidade.
III. A tempestividade implica divulgar a informação, enquanto ela ainda é útil para decisões.
IV. Informações divulgadas com atraso podem perder relevância para os usuários.
V. A compreensibilidade exige apresentação clara, sem eliminar a complexidade necessária.
verifica-se que estão corretas
I. O Princípio da Entidade reconhece o patrimônio como objeto da contabilidade e afirma a autonomia patrimonial, determinando que o patrimônio de uma unidade contábil não se confunda com o de seus proprietários.
II. O Princípio da Continuidade pressupõe que a entidade continuará em operação no futuro previsível, influenciando diretamente a mensuração de ativos que devem ser avaliados por seu valor de liquidação forçada.
III. O Princípio da Prudência determina a adoção do menor valor para os componentes do Ativo e do maior valor para os do Passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação de incertezas.
Está correto o que se afirma em:
A conciliação bancária tem por finalidade identificar e ajustar as diferenças entre o saldo contábil e o saldo informado pela instituição financeira, inclusive aquelas decorrentes de eventos tempestivos ainda não registrados por uma das partes, sem altear indrevidamente a natureza das contas envolvidas.
No que diz respeito à escrituração contábil, a seus elementos e às fórmulas de lançamento, julgue o item a seguir.
A retificação de lançamento deve ser realizada, preferencialmente, por meio de lançamento complementar, ainda que tal procedimento prejudique a rastreabilidade do erro originalmente cometido, desde que o saldo final das contas envolvidas seja corretamente ajustado.
No que diz respeito à escrituração contábil, a seus elementos e às fórmulas de lançamento, julgue o item a seguir.
O lançamento de estorno tem por finalidade anular, total ou parcialmente, o lançamento anteriormente efetuado, mediante inversão dos débitos e dos créditos originais, de modo a neutralizar os seus efeitos patrimoniais, sem produzir variação líquida adicional no patrimônio da entidade.
No que concerne ao conceito, à função e à classificação das contas contábeis no âmbito da escrituração, julgue o item seguinte.
A classificação das contas em ativo, passivo, patrimônio líquido, receitas e despesas constitui a base de um plano de contas, devendo ser complementada conforme o porte, a complexidade e a natureza das atividades da entidade.

 Conheça nossos planos