Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.123 questões


Em 1° de novembro de 2018, a Cia. Brasileira contratou, para início imediato, o valor de R$ 2.400,00 de prêmio de seguro relativo à proteção de seus imóveis. O pagamento foi efetuado em três parcelas iguais em 30 de novembro e 31 de dezembro de 2018; 31 janeiro de 2019.
Com base somente no exposto, é correto afirmar que, em 31 de dezembro de 2018,
No mês de novembro de 2018, uma empresa comprou a prazo materiais de limpeza para uso próprio no valor de R$ 120.000,00. Os pagamentos das faturas foram efetuados em três parcelas iguais, nas seguintes datas: 30 de novembro e 31 de dezembro de 2018; 31 de janeiro de 2019. Metade dos materiais adquiridos foi utilizada no mês de dezembro de 2018.
Considerando-se que a empresa segue o Regime de Competência, assinale a alternativa que expressa o valor da apropriação de despesa no ano de 2018.
Os fatos contábeis são aqueles que têm por escopo promover alteração no patrimônio de uma entidade. A respeito do assunto, considere as seguintes afirmativas:
1. Os sistemas de contabilidade registram fatos que podem afetar o patrimônio das entidades qualitativa ou quantitativamente.
2. Os fatos contábeis podem ser segregados em três grupos: modificativos, permutativos e mistos.
3. Os fatos permutativos podem ser entre elementos do ativo, passivo, de ambos, ou entre elementos da situação líquida.
4. Os atos contábeis são os atos mais relevantes que alteram o patrimônio da entidade.
Assinale a alternativa correta.
De acordo com a Resolução CFC 1374/2011- Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, Mensuração é o processo que consiste em determinar os montantes monetários por meio dos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados no balanço patrimonial e na demonstração do resultado. Esse processo envolve a seleção das seguintes bases específicas de mensuração.
1. Custo Corrente
2. Valor Presente
3. Custo Histórico
4. Valor Realizável
( ) - Os ativos são registrados pelos montantes pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos entregues para adquiri-los na data da aquisição.
( ) - Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos ativos ou ativos equivalentes fossem adquiridos na data do balanço.
( ) - Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que poderiam ser obtidos pela sua venda em forma ordenada.
( ) - Os ativos são mantidos pelo valor descontado, dos fluxos futuros de entradas líquidas de caixa que se espera seja gerado pelo item no curso normal das operações.
De acordo com a Resolução CFC 1374/2011, relacione as colunas e marque a alternativa que contenha sequência correta das bases de mensuração dos Ativos:
Conforme essa resolução são características qualitativas de melhoria:
A estrutura conceitual para elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público estabelece os conceitos que fundamentam a elaboração e a divulgação dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs). Segundo o que prevê a estrutura conceitual, analise as afirmações abaixo e assinale a alternativa correta.
I. O conteúdo dos relatórios é previsto pela estrutura conceitual, a qual prescreve a forma padrão dos RCPGs.
II. Os RCPGs são os componentes centrais da transparência da informação contábil dos governos e de outras entidades do setor público.
III. Alguns usuários da informação contábil podem ter a prerrogativa de exigir a elaboração de relatórios para atender às suas necessidades específicas, mesmo que os relatórios não sejam elaborados para atender especificamente a essas necessidades.
IV. Os RCPGs devem ser elaborados com base no regime de competência.
V. Os objetivos da elaboração e divulgação da informação contábil não estão relacionados às necessidades de informações dos usuários dos RCPGs.
Considere as assertivas abaixo.
I. Aplicação retrospectiva é a aplicação de nova política contábil a transações, a outros eventos e a condições, como se essa política tivesse sido aplicada parcialmente.
II . Reapresentação retrospectiva é a correção do reconhecimento, da mensuração e da divulgação de valores de elementos das demonstrações contábeis, como se um erro de períodos anteriores nunca tivesse ocorrido.
III Aplicação impraticável de requisito ocorre quando a entidade não pode aplicá-lo depois de ter feito todos os esforços razoáveis nesse sentido.
Está correto o que se afirma em
Considere as seguintes contas da Empresa Tem de Tudo S/A:
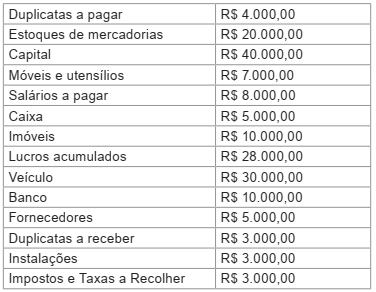
Qual é o valor do Passivo Circulante da Empresa Tem de Tudo S/A?
De acordo com Marion (2012), o Balanço Patrimonial é o mais importante relatório gerado pela Contabilidade, pois, através dele, pode-se identificar a saúde financeira e econômica da empresa. As duas colunas abaixo apresentadas fazem referência a grupos do Balanço Patrimonial. Sendo assim, relacione a primeira coluna com a segunda e assinale a alternativa que apresenta a sequência CORRETA:
I – Ativo Circulante
II – Passivo Circulante
III – Patrimônio
IV – Patrimônio Líquido
( ) Conjunto de Bens, Direitos e Obrigações.
( ) Bens e Direitos de Curto Prazo.
( ) Representa o Capital Próprio.
( ) Obrigações de Curto Prazo.
De acordo com a “Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro (CPC 00 – R1)” é um exemplo de característica qualitativa capaz de melhorar a utilidade da informação contábil-financeira, a ________ .
No tocante ao caso específico do setor público, a “NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público” prevê que os usuários dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público almejam subsídios nestes relatórios para fins de prestação de contas e responsabilização (accountability) e para o (a) _________.
Completam de forma CORRETA as lacunas do texto na ordem prevista:
Uma entidade comercial contratou um seguro para sua loja por R$ 7.800,00 no dia 01.05.2018, com pagamento em três parcelas, uma no ato da contratação e as outras duas com vencimento nos dias 01.06.2018 e 01.07.2018.
A apólice do seguro prevê que ele terá vigência de 12 meses, a partir da data de contratação. Para elaboração das demonstrações contábeis referentes a 30.06.2018, houve o reconhecimento e a mensuração

 Conheça nossos planos