Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.123 questões


Considere as afirmações sobre os ativos imobilizados:
I. A entidade não reconhece no valor contábil de um item do ativo imobilizado os custos da manutenção periódica do item, sendo que esses custos são reconhecidos no resultado quando incorridos.
II. Itens do ativo imobilizado podem ser adquiridos por razões de segurança ou ambientais, já que, embora não aumentando diretamente os futuros benefícios econômicos de qualquer item específico já existente do ativo imobilizado, podem ser necessários para que a entidade obtenha os benefícios econômicos futuros dos seus outros ativos.
III. Sobressalentes, peças de reposição, ferramentas e equipamentos de uso interno são classificados como ativo imobilizado, quando a entidade espera usá-los por mais de um período, assim como se puderem ser utilizados somente em conexão com itens do ativo imobilizado.
Segundo a NBC TG 27 (R4), está(ão) CORRETA(S) a(s) afirmação(ões):
Considere as afirmações sobre as demonstrações contábeis:
I. A entidade deve elaborar todas as suas demonstrações contábeis utilizando-se do regime de competência.
II. Ao avaliar se o pressuposto de continuidade é apropriado, a administração da entidade deve levar em consideração toda a informação disponível sobre o futuro, que é o período mínimo de doze meses a partir da data do balanço.
III. Ativos e passivos ou receitas e despesas podem ser compensados, quando exigido ou permitido por norma, interpretação ou comunicado técnico.
IV. O conjunto completo das demonstrações contábeis deve ser apresentado pelo menos trimestralmente (inclusive informação comparativa).
Segundo a NBC TG 26 (R5), está(ão) CORRETA(S) a(s) afirmação(ões):
O Ativo Imobilizado é o item tangível que é mantido para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de operações que transfiram para a entidade os benefícios, riscos e controle desses bens, cuja utilização se dará por mais de um período (exercício). Em relação ao Ativo Imobilizado, avalie se são verdadeiras (V) ou falsas (F) as afirmativas a seguir.
I O ativo imobilizado, incluindo os gastos adicionais ou complementares, é mensurado ou avaliado com base no valor de aquisição, produção ou construção.
II Quando os elementos do ativo imobilizado tiverem vida útil econômica limitada, ficam sujeitos a depreciação, amortização ou exaustão sistemática durante esse período, sem prejuízo das exceções expressamente consignadas.
III Quando se tratar de ativos do imobilizado obtidos a título gratuito, deve ser considerado o valor de R$ 0,01 na sua contabilização, pois o ativo deve possuir expressão monetária mínima.
As afirmativas I, II e III são, respectivamente:
Considere afirmações sobre as características qualitativas da informação contábil-financeira útil:
I. A relevância e a representação fidedigna são características qualitativas fundamentais.
II. Representação fidedigna significa exatidão em todos os aspectos.
III. Comparabilidade, verificabilidade e tempestividade são características qualitativas de melhoria.
IV. A informação contábil-financeira fidedigna é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários.
De acordo com a Resolução CFC n.º 1.374/11, está(ão) correta(s) a(s) afirmação(ões):
A empresa Bons Serviços apresentou o seguinte balancete de verificação. Analise os dados e verifique quais os valores faltantes nos espaços vazios destacados em cinza.
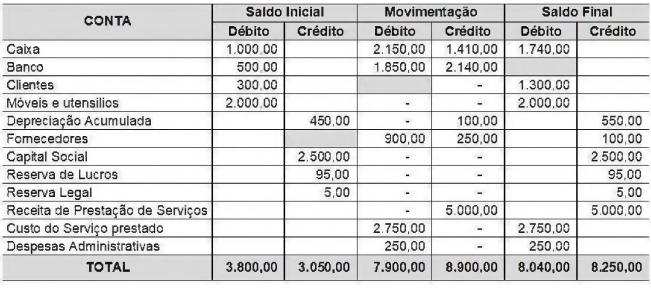
Assinale a alternativa que apresenta a análise correta.
Em relação à natureza contábil das contas, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. As contas do ativo aumentam a débito e consequentemente diminuem a crédito.
II. As contas do passivo e patrimônio líquido aumentam a crédito e consequentemente diminuem a débito.
III. As contas de receitas e despesas têm natureza devedora e consequentemente diminuem a crédito.
A Bom Sabor Ltda. apresentou os seguintes saldos no fim do exercício de 2018:
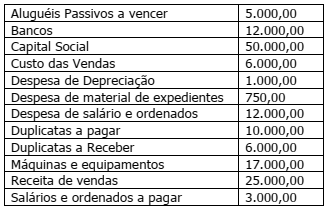
Elabore um balancete de verificação com as informações da tabela e assinale a opção do montante de saldo devedor:

 Conheça nossos planos