Questões de Concurso Sobre contabilidade - noções gerais em contabilidade geral

Foram encontradas 10.123 questões

Q1112659 Contabilidade Geral
Em 31 de dezembro de 20x8, uma empresa comercial apresentava em seu balanço patrimonial uma conta de clientes com um valor de R$ 60.000,00. Em 02 de janeiro de 20x9, a empresa recebeu metade do referido saldo através de conta bancária. Em relação a este fato administrativo, é correto afirmar que:
Alternativas
Q1112652 Contabilidade Geral
Uma entidade possuía móveis e utensílios, que custaram R$ 2.500,00 e foram vendidos, à vista, por R$ 3.000,00. Com base no exposto, é correto afirmar que o fato administrativo é:
Alternativas
Q1108209 Contabilidade Geral
Para que a informação contábil-financeira seja útil, é preciso que seja relevante e representar com fidedignidade o que se propõe a representar. A utilidade da informação contábil-financeira é melhorada se ela for comparável, verificável, tempestiva e compreensível. A esse respeito, relacione a COLUNA II com a COLUNA I, associando as denominações e as descrições e / ou definições às suas respectivas características qualitativas da informação contábil-financeira, conforme prescrito pela NBC TG Estrutura Conceitual.

COLUNA I

1. Relevância

2. Materialidade
3. Representação fidedigna

COLUNA II
(    ) A informação pode ser capaz de fazer diferença em uma decisão mesmo no caso de alguns usuários decidirem não a levarem em consideração ou já tiverem tomado ciência de sua existência por outras fontes. A informação contábil-financeira é capaz de fazer diferença nas decisões se tiver valor preditivo, valor confirmatório ou ambos. A informação contábil-financeira tem valor preditivo se puder ser utilizada como dado de entrada em processos empregados pelos usuários para predizer futuros resultados.
(   ) A
informação tem essa característica se a sua omissão ou sua divulgação distorcida puder influenciar decisões que os usuários tomam com base na informação contábil-financeira acerca de entidade específica que reporta a informação. Em outras palavras, essa característica é um aspecto de relevância específico da entidade baseado na natureza ou na magnitude, ou em ambos, dos itens aos quais a informação está relacionada no contexto do relatório contábil-financeiro de uma entidade em particular.
(   ) O retrato da realidade econômica completo deve incluir toda a informação necessária para que o usuário compreenda o fenômeno sendo retratado, incluindo todas as descrições e explicações necessárias. Um retrato completo de um grupo de ativos incluiria, no mínimo, a descrição da natureza dos ativos que compõem o grupo, e o retrato numérico de todos os ativos que compõem o grupo, e a descrição acerca do que o retrato numérico representa (por exemplo, custo histórico original, custo histórico ajustado ou valor justo).

Assinale a sequência correta.

Alternativas
Q1108208 Contabilidade Geral
Sobre ativos e passivos circulantes e não circulantes, tomando como base os preceitos da NBC TG 26, assinale com V as afirmativas verdadeiras e com F as falsas.

( ) Um item do ativo deve ser classificado como ativo circulante de uma entidade quando se espera que seja realizado ou quando se pretende que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
( ) Um
item do passivo deve ser classificado como um elemento integrante do grupo passivo circulante de uma entidade quando é mantido por essa entidade essencialmente para a finalidade de ser negociado.
( ) O
passivo financeiro deve ser classificado como não circulante quando a sua liquidação estiver prevista para o período de até 12 meses após a data do balanço, e o prazo original para sua liquidação estiver definido para um período superior a 12 meses.
( ) Os
ativos não circulantes incluem ativos que são vendidos, consumidos ou realizados como parte do ciclo operacional normal, quando não se espera que sejam realizados no período de até 12 meses após a data do balanço.

Assinale a sequência correta.

Alternativas
Q1105543 Contabilidade Geral
Qual conta sintética é classificada no passivo não circulante?
Alternativas
Q1105542 Contabilidade Geral
Considere que uma empresa tenha realizado o pagamento de duplicatas em cheque. Esse evento contábil representa um fato:
Alternativas
Q1104762 Contabilidade Geral
As principais teorias das contas são as teorias personalista, patrimonialista e materialista. Esta última teoria é composta por contas
Alternativas
Q1104760 Contabilidade Geral
As características qualitativas da informação contábil‐financeira útil identificam os tipos de informação que muito provavelmente são reputadas como as mais úteis para a tomada de decisões acerca da entidade que reporta com base na informação contida nos seus relatórios contábil‐financeiros. A característica qualitativa fundamental da informação contábil‐financeira que determina que a informação seja completa, neutra e livre de erro é a
Alternativas
Q1104758 Contabilidade Geral
São contas do patrimônio líquido
Alternativas
Q1104757 Contabilidade Geral

Uma entidade contratou, em 1.º de outubro do ano de 2017, uma apólice de seguros no valor de R$ 36.000.

Com base nesse caso hipotético, é correto afirmar que o valor registrado na conta seguros a vencer do ativo não circulante em 31 de dezembro de 2017 foi de

Alternativas
Q1104756 Contabilidade Geral
No ativo, as contas são dispostas em ordem decrescente de grau de liquidez. Ele se subdivide em ativo circulante a ativo não circulante. Compõem o ativo não circulante o(s)
Alternativas
Q1103092 Contabilidade Geral
A informação estruturada não significa que a Contabilidade fornece as informações dispersas, e apenas seguindo as solicitações imediatas dos interessados, mas que as fornece de forma organizada (IUDÍCIBUS, MARION, 2017). É correto afirmar que os fatos e registros das operações da entidade, na qual se está aplicando a Contabilidade são estudadas e desenhadas minuciosamente através dos:
Alternativas
Q1103091 Contabilidade Geral
Luca Pacioli publicou em Veneza a Summa de Arithmetica, geometria, proportioni et proportionalità, em 1494, texto no qual se distingue, para a história da Contabilidade, o Tractatus de computis et screipturis; talvez a primeira exposição sistemática e completa do Método das Partidas Dobradas. (SCHMIDT, 2008.) Em relação ao Método das Partidas Dobradas, assinale a afirmativa INCORRETA.
Alternativas
Q1103072 Contabilidade Geral
Uma sociedade empresária apresentou as seguintes informações sobre o exercício social de 2018: incorreu em despesas no valor de R$ 80.000,00 das quais R$ 25.000,00 foram pagas no exercício e R$ 55.000,00 serão pagas no exercício seguinte; obteve receitas no valor de R$ 95.000,00 das quais R$ 50.000,00 foram a prazo e serão recebidas no exercício seguinte e R$ 45.000,00 foram recebidas no exercício. Considerando o disposto na Lei nº 6.404/76, que trata da escrituração contábil e a NBC TG – Estrutura conceitual para elaboração e divulgação de relatório contábil-financeiro, o resultado do exercício deverá apresentar o valor de:
Alternativas
Q1103070 Contabilidade Geral
A empresa A adquiriu um terreno com a finalidade de mantê-lo em seu patrimônio para fins de valorização de capital a longo prazo, não pretendendo vendê-lo a curto prazo no curso ordinário dos negócios da entidade. A empresa A sabe que no longo prazo é provável que os benefícios econômicos futuros associados a esse terreno fluirão para a entidade e o seu custo pode ser mensurado confiavelmente. Ainda, a empresa A não almeja utilizá-lo na produção ou fornecimento de bens ou serviços ou para finalidades administrativas. Com base nas informações apresentadas e considerando a Norma Brasileira de Contabilidade NBC TG 28 (R4), este terreno deverá ser reconhecido no patrimônio da empresa A como:
Alternativas
Q1103064 Contabilidade Geral

Os registros e lançamentos contábeis realizados na Contabilidade de uma Sociedade Empresária provocam alterações e modificações nos principais grupos de contas do Patrimônio. A partir de algumas transações e operações ocorridas no Patrimônio no mês de abril de 2018, marque V para as afirmativas verdadeiras e F para as falsas.

( ) O pagamento de uma despesa de salários de empregados do mês anterior, no dia 05 do mês seguinte, diminui o Ativo e o Passivo Exigível e não gera nenhuma mudança no Patrimônio Líquido.

( ) A compra de ações da própria empresa, à vista, diminui o Ativo, não afeta o Passivo Exigível e aumenta o Patrimônio Líquido.

( ) A compra a prazo de um Imobilizado altera o Ativo, altera o Passivo Exigível e aumenta o Patrimônio Líquido.

A sequência está correta em

Alternativas
Q1103061 Contabilidade Geral

A Sociedade Empresária criada em janeiro de 2018, quando iniciou suas atividades, apresentou ao final do ano as seguintes contas com seus respectivos saldos na sua contabilidade, após destinação do resultado apurado.
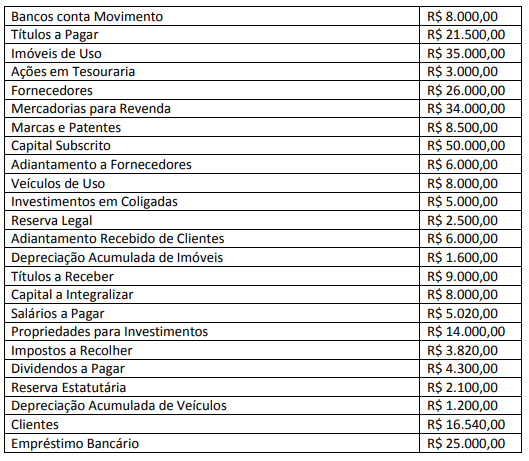
Imagem associada para resolução da questão

A partir dos dados apresentados ao final do ano de 2018, o valor total do Ativo Não Circulante Imobilizado é de:

Alternativas
Q1103058 Contabilidade Geral
A Sociedade Empresária adquiriu, a prazo, mercadorias para revenda pelo valor de R$ 300.000,00, com incidência de ICMS de R$ 51.000,00 incluído na NF. Adicionalmente, pagou, à vista, R$ 5.000,00 a título de frete para transporte das mercadorias, sem incidência de ICMS. Tendo como referência apenas essas informações apresentadas, o lançamento contábil que melhor registra essa operação é:
Alternativas
Q1097057 Contabilidade Geral
Com relação à elaboração, à apresentação e à publicação das demonstrações financeiras, julgue os itens de 91 a 100.
As receitas de exercícios futuros descontadas dos custos e das despesas a elas correspondentes deverão ser classificadas no balanço patrimonial como resultado de exercícios futuros.
Alternativas
Q1097055 Contabilidade Geral
Com relação à elaboração, à apresentação e à publicação das demonstrações financeiras, julgue os itens de 91 a 100.
A classificação no ativo circulante terá por base o ciclo operacional da empresa, ainda que tal ciclo tenha duração maior que o exercício social.
Alternativas
Respostas
4681: C
4682: A
4683: A
4684: D
4685: D
4686: E
4687: A
4688: C
4689: E
4690: D
4691: D
4692: A
4693: C
4694: B
4695: B
4696: C
4697: A
4698: C
4699: E
4700: C