Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.123 questões


I. São itens obrigatórios na escrituração contábil: data que ocorreu o fato contábil, valor do registro e informação que permita identificar, de forma unívoca, todos os registros que integram um mesmo lançamento contábil. II. No registro contábil é necessário o número de identificação de cada lançamento em ordem sequencial relacionado ao documento de origem. III. Os livros contábeis, por exemplo, diário e razão, sejam eles em formato digital ou não digital possuem formalidades extrínsecas obrigatórias.
Assinale a alternativa correta
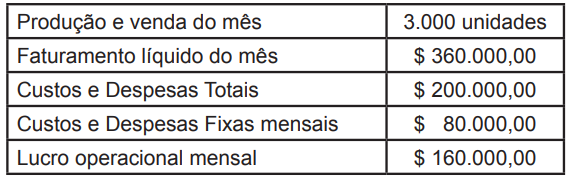
Analise as afrmativas a seguir atribuindo-lhes valores Verdadeiro (V) ou Falso (F). ( ) O faturamento mensal do ponto de equilíbrio é $ 240.000,00. ( ) A empresa apresenta uma Margem de Segurança Operacional (MSO) de 1.000 produtos. ( ) Se os custos variáveis aumentarem 5% e todos os outros dados permanecerem constantes, o lucro operacional mensal, ao vender a mesma quantidade de produtos será 3,75% menor do que o lucro operacional anterior. ( ) Considerando os dados do produto AA apresentados na tabela acima, se a empresa necessitar de um lucro operacional mensal de $ 180.000,00 precisará vender 3.250 unidades do produto. Assinale a alternativa que apresenta a sequência correta de cima para baixo
O Regime contábil adotado pelas entidades influenciará no levantamento do resultado do período ao definir quais as receitas e despesas as serem consideradas. Assim esses podem ser definidos como:
I. Regime de Competência: como instrumento de apuração de resultado considera as receitas após a realização do recebimento e as despesas após o período que ocorreram, mesmo que não tenha sido pagas;
II. Regime de Competência: determina que o resultado seja apurado considerando as receitas no momento do fato gerador, independentemente, do seu recebimento, e as despesas reconhecidas no período em que for incorrida, independentemente, do pagamento;
III. Regime de Caixa: como instrumento para a apuração de resultado, somente considera a receita no momento de seu recebimento, e a despesa no momento do pagamento. Portanto leva em consideração a entrada e saída de dinheiro;
IV. Regime de Caixa: determina que o resultado seja apurado ao final do período, considerando todas as receitas realizadas e despesas incorridas, não levando em consideração se foram recebidas ou pagas, respectivamente.
Escolha a alternativa correta:
Enumere a segunda coluna de acordo com os elementos indicados na primeira coluna.
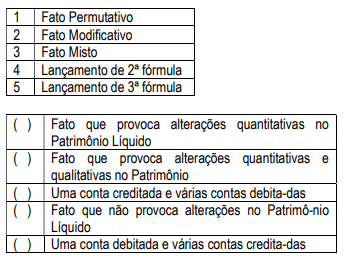
Assinale a sequência correta de cima para baixo:
Leia atentamente as afirmativas a seguir, analisando se estão corretas (C) ou não (E).
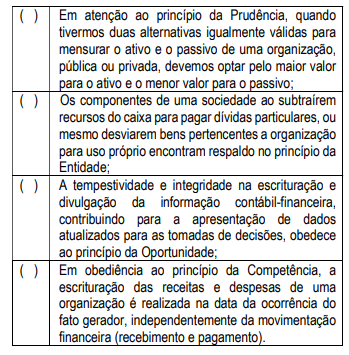
Após uma análise nas assertivas a seguir enumeradas, identifique com ( F ) as falsas e com ( V ) as verdadeiras.
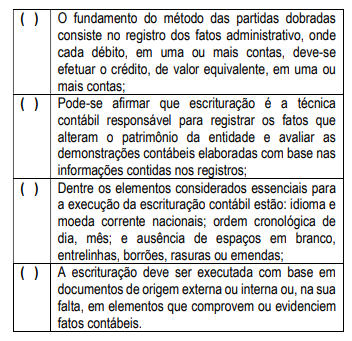
Assinale a alternativa que indica a sequência correta de cima
para baixo.
Relativo a apuração de resultado obtidos pode-se afirmar:
I. Para a apuração de resultado de uma gestão, o período a ser considerado sempre será o exercício financeiro;
II. Procede-se o lançamento de encerramento onde as contas de receitas, são debitadas, transferindo-se seus saldos para crédito da conta Resultado do Exercício;
III. Procede-se o lançamento de encerramento onde as contas de despesas, são creditadas, transferindo-se seus saldos para débito da conta Resultado do Exercício;
IV. As contas de resultados tem saldo periódico, devendo inicial o próximo período contábil com saldo zerado e as contas patrimoniais permanecem no próximo período com seus saldos;
Assinale a alternativa em que se encontram somente as afirmativas corretas:
A Sociedade Empresária B, no dia 30 de junho de 2018, fez o reconhecimento do salário-família a pagar a seus empregados, até dia 5 de julho/2018, no montante de R$ 540,00.
Considerando exclusivamente o registro contábil do reconhecimento desse salário-família a pagar, a Sociedade Empresária B praticou um fato contábil
Na teoria contábil, pode-se entender que uma Conta é a representação de situações homogêneas da mesma natureza e espécie agrupadas sob uma denominação que as identifica.
Nesse contexto e sob o enfoque do registro contábil das contas, o valor do desconto concedido no recebimento de um direito é lançado, na empresa concedente, por débito, numa conta de
A Resolução CFC nº 1.374/2011, que dá nova redação à NBC TG ESTRUTURA CONCEITUAL – Estrutura Conceitual para Elaboração e Divulgação do Relatório Contábil- -Financeiro, estabelece que a performance financeira da entidade que reporta a informação decorre de mudanças nos recursos econômicos e reivindicações dessa entidade.
Nesse contexto, a forma mais adequada de evidenciar a performance financeira e retratar os efeitos das transações e outros eventos sobre recursos econômicos da entidade que reporta a informação manifesta-se com maior ênfase na adoção da(o)

 Conheça nossos planos