Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91982
Contabilidade Geral
Assinale a opção que não corresponde à verdade.
Entre as definições contidas nas resoluções do Conselho Federal de Contabilidade para o correto reconhecimento e mensuração de estoques encontramos a seguinte:
Entre as definições contidas nas resoluções do Conselho Federal de Contabilidade para o correto reconhecimento e mensuração de estoques encontramos a seguinte:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q91981
Contabilidade Geral
A empresa Atividade Tributada S/A apurou, ao ?m do exercício social, os seguintes componentes de resultados:
Receitas tributáveis 80.000,00
Despesas dedutíveis 58.200,00
Receitas Não Tributáveis 9.600,00
Despesas não dedutíveis 4.600,00
Contribuição Social sobre o lucro
líquido 2.400,00
Imposto de Renda 15%
O saldo de prejuízos fiscais a compensar, conforme apuração na demonstração do lucro real de períodos anteriores e registrado no livro próprio, monta a R$ 10.000,00.
Com base nas informações acima, calcule o imposto de renda a provisionar e indique o seu valor.
Receitas tributáveis 80.000,00
Despesas dedutíveis 58.200,00
Receitas Não Tributáveis 9.600,00
Despesas não dedutíveis 4.600,00
Contribuição Social sobre o lucro
líquido 2.400,00
Imposto de Renda 15%
O saldo de prejuízos fiscais a compensar, conforme apuração na demonstração do lucro real de períodos anteriores e registrado no livro próprio, monta a R$ 10.000,00.
Com base nas informações acima, calcule o imposto de renda a provisionar e indique o seu valor.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91978
Contabilidade Geral
O Banco do Brasil emitiu aviso de débito comunicando à empresa Fermônio S/A a quitação de uma de suas duplicatas da Carteira de Desconto, no valor de R$ 2.000,00.
Ao receber tal aviso, a empresa tomadora do empréstimo contabilizou o evento, lançando:
Ao receber tal aviso, a empresa tomadora do empréstimo contabilizou o evento, lançando:
Ano: 2010
Banca:
CESGRANRIO
Órgão:
BACEN
Prova:
CESGRANRIO - 2010 - BACEN - Técnico do Banco Central - Area 1 |
Q85741
Contabilidade Geral
Valor de compra ------ R$ 500.000,00
Vida -------------------- útil25 anos
Valor residual --------- R$ 50.000,00
Considerando o método de depreciação linear e as características do bem patrimonial apresentados na tabela acima, quais são a depreciação acumulada e o valor residual do bem patrimonial ao final do seu quarto ano de utilização?
Vida -------------------- útil25 anos
Valor residual --------- R$ 50.000,00
Considerando o método de depreciação linear e as características do bem patrimonial apresentados na tabela acima, quais são a depreciação acumulada e o valor residual do bem patrimonial ao final do seu quarto ano de utilização?
Q81231
Contabilidade Geral
A Empresa Comercial Ltda. apurou e apresentou os seguintes dados da contabilidade:

Sabendo-se que as compras e as vendas não estavam sujeitas à incidência de impostos, o estoque inicial de mercadoria, em reais, era de
Sabendo-se que as compras e as vendas não estavam sujeitas à incidência de impostos, o estoque inicial de mercadoria, em reais, era de
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80710
Contabilidade Geral
Texto associado
Em relação às contas que são evidenciadas no balanço patrimonial,
julgue o próximo item.
julgue o próximo item.
Participações em outras empresas, caixa e equivalentes de caixa e imposto a recuperar são contas do ativo.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80709
Contabilidade Geral
Texto associado
Em relação às contas que são evidenciadas no balanço patrimonial,
julgue o próximo item.
julgue o próximo item.
A reserva legal e a reserva estatutária compõem o patrimônio líquido, e a reserva especial para dividendo obrigatório compõe o passivo exigível.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80707
Contabilidade Geral
Texto associado
Em cada um dos itens abaixo , é apresentada uma situação
hipotética acerca de diversas operações contábeis, seguida de uma
assertiva a ser julgada.
hipotética acerca de diversas operações contábeis, seguida de uma
assertiva a ser julgada.
Uma fábrica de móveis que utiliza o método de depreciação linear para todo o imobilizado adquiriu uma nova máquina para melhorar a fabricação de seus produtos. Os gastos com a aquisição da máquina, em reais, são apresentados na tabela abaixo.
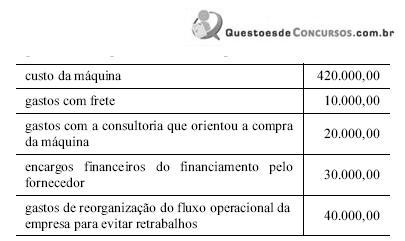
Nessa situação, considerando que o tempo estimado de vida econômica da máquina seja de 15 anos, com valor residual zero, após o segundo ano de uso, deverá estar contabilizado na conta depreciação acumulada vinculada a esta máquina o valor de R$ 60.000,00.
Nessa situação, considerando que o tempo estimado de vida econômica da máquina seja de 15 anos, com valor residual zero, após o segundo ano de uso, deverá estar contabilizado na conta depreciação acumulada vinculada a esta máquina o valor de R$ 60.000,00.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80702
Contabilidade Geral
Texto associado
Em cada um dos itens abaixo , é apresentada uma situação
hipotética acerca de diversas operações contábeis, seguida de uma
assertiva a ser julgada.
hipotética acerca de diversas operações contábeis, seguida de uma
assertiva a ser julgada.
Determinada empresa comprou uma máquina para uso no valor de R$ 100.000,00. A vida útil desse ativo é estimada em 10 anos, ao fim dos quais a empresa espera um valor residual de R$ 20.000,00. Nessa situação, admitindo-se que a empresa utilize o método de depreciação linear, ela deverá contabilizar, anualmente, uma despesa de depreciação no valor de R$ 8.000,00.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80701
Contabilidade Geral
Texto associado
Em cada um dos itens abaixo , é apresentada uma situação
hipotética acerca de diversas operações contábeis, seguida de uma
assertiva a ser julgada.
hipotética acerca de diversas operações contábeis, seguida de uma
assertiva a ser julgada.
Uma locadora de filmes tem sua receita principal oriunda dos aluguéis de DVDs, que são oferecidos nas seguintes condições: spot, quando o cliente retira o DVD e paga no ato da retirada; promocional, quando o cliente compra cartela que dá direito à retirada de 10 unidades de DVDs, quando o cliente desejar; e vip, quando o cliente tem cadastro pré-aprovado e paga o valor correspondente aos filmes alugados ao fim de cada mês. O valor do aluguel é de R$ 10,00 por DVD, exceto no caso do pacote promocional, que resulta em desconto de 10% sobre esse valor. No mês de outubro,quando foram emprestados 500 DVDs, a locadora recebeu R$ 2.000,00 das vendas spot, R$ 2.000,00 das vendas de cartelas promocionais e R$ 2.000,00 das vendas vip. Nessa situação, a empresa deve contabilizar como receita de aluguel o valor de R$ 6.000,00.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80699
Contabilidade Geral
Texto associado
No que concerne aos balancetes, julgue o item que se segue com
base nas práticas contábeis brasileiras.
base nas práticas contábeis brasileiras.
O balancete analítico relaciona as subcontas de segundo, terceiro e outros graus e o balancete sintético relaciona apenas as contas principais ou de primeiro grau.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80695
Contabilidade Geral
Texto associado
Julgue o item seguinte, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
Tanto no passivo circulante quanto no não circulante, devem ser reconhecidas obrigações decorrentes de transações ou eventos passados, excetuando-se aquelas que só podem ser mensuradas com o emprego de estimativas.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80694
Contabilidade Geral
Texto associado
Julgue o item seguinte, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
Para que o balanço patrimonial mantenha a característica qualitativa da confiabilidade é preciso que suas informações preservem a representação adequada ou a materialidade dos fatos registrados.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80693
Contabilidade Geral
Texto associado
Julgue o item seguinte, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
Obrigações decorrentes de custos operacionais são classificadas como passivos circulantes, ainda que estejam para ser liquidadas em prazo superior ao ciclo operacional da entidade, que, normalmente, é de doze meses.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80691
Contabilidade Geral
Texto associado
Julgue o item seguinte, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
O ativo não circulante inclui ativos realizáveis a longo prazo, investimentos, imobilizados e intangíveis.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79820
Contabilidade Geral
Texto associado

Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Os dividendos propostos reduzem o patrimônio líquido em R$ 180 mil.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79808
Contabilidade Geral
Texto associado
Em relação às demonstrações contábeis, julgue os itens de 115 a
123 com base na Lei n.o 6.404/1976 e suas alterações.
123 com base na Lei n.o 6.404/1976 e suas alterações.
O critério para avaliação de elementos do passivo não circulante - obrigações, encargos e riscos - é o método de ajuste ao valor presente, apenas se houver efeito relevante no resultado.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79807
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
Determinada entidade, ao realizar os testes para a recuperabilidade de seus ativos, não encontrou mercado ativo para sua unidade geradora de caixa, estimando, porém, que o correspondente valor em uso era de R$ 10 milhões. O valor contábil líquido da unidade geradora de caixa registrava R$ 12 milhões. Nessa situação, a entidade deveria reconhecer o fato com reduções no ativo e no resultado do período pelo valor da diferença de R$ 2 milhões.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79806
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
Ao realizar os testes para a recuperabilidade de seus ativos, determinada entidade realizou as estimativas para o valor recuperável de sua unidade geradora de caixa, encontrando um valor realizável líquido de R$ 3,5 milhões e um valor de uso de R$ 3 milhões. O valor contábil líquido da unidade geradora de caixa está registrado como R$ 4 milhões. Nessa situação, a entidade deverá reconhecer uma perda ao valor recuperável de R$ 1 milhão.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79805
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
Diante dos testes para a recuperabilidade de seus ativos, determinada entidade levou em conta a possibilidade de uma futura reorganização. As estimativas do valor em uso foram de R$ 7 milhões, caso excluída a receita marginal advinda da reorganização, e R$ 10 milhões, incluindo tal receita. A entidade não encontrou mercado ativo para sua unidade geradora de caixa. O valor contábil líquido da unidade geradora de caixa estava registrado como R$ 8 milhões. Nessa situação, não houve perda a ser contabilizada relacionada à unidade geradora de caixa.

 Conheça nossos planos