Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88257
Contabilidade Geral
A Empresa Capitão Ltda. elaborou o seguinte demonstrativo de pagamento salarial, referente ao mês de setembro de 2010:
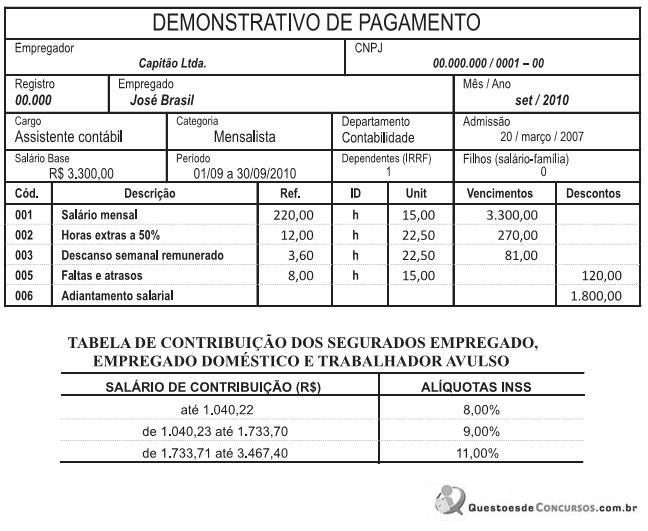
Admitindo-se a exatidão do demonstrativo de pagamento e considerando-se as determinações vigentes, à época, para a contribuição previdenciária dos empregados, a Empresa Capitão reteve do empregado José, a título de INSS, o valor, em reais, de
Admitindo-se a exatidão do demonstrativo de pagamento e considerando-se as determinações vigentes, à época, para a contribuição previdenciária dos empregados, a Empresa Capitão reteve do empregado José, a título de INSS, o valor, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88239
Contabilidade Geral
A legislação fiscal em vigor permite a dedutibilidade da remuneração do capital próprio (juros sobre o capital próprio) desde que
• o valor da remuneração sobre o capital próprio seja limitado à aplicação pro rata dia da TJLP (Taxa de Juros de Longo Prazo) sobre o montante do Patrimônio Líquido subtraído do saldo da Reserva de reavaliação, salvo se esta tiver sido adicionada às bases de cálculo do Imposto de Renda (IR) e da Contribuição Social (CS), do saldo de Ajustes de Avaliação Patrimonial e do saldo da conta de ganhos/perdas na conversão relativo a investimento no exterior; e
• o valor apurado seja limitado ao maior valor entre
• o valor da remuneração sobre o capital próprio seja limitado à aplicação pro rata dia da TJLP (Taxa de Juros de Longo Prazo) sobre o montante do Patrimônio Líquido subtraído do saldo da Reserva de reavaliação, salvo se esta tiver sido adicionada às bases de cálculo do Imposto de Renda (IR) e da Contribuição Social (CS), do saldo de Ajustes de Avaliação Patrimonial e do saldo da conta de ganhos/perdas na conversão relativo a investimento no exterior; e
• o valor apurado seja limitado ao maior valor entre
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88238
Contabilidade Geral
O artigo 189 da Lei nº 6.404/76, consolidada até 2009, determina que do resultado do exercício serão deduzidos, antes de qualquer participação, os prejuízos acumulados e a provisão para o Imposto sobre a Renda. Já no parágrafo único, informa a ordem obrigatória em que o prejuízo do exercício deva ser absorvido. Essa ordem é estabelecida da seguinte forma:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88237
Contabilidade Geral
Quando se deseja registrar o valor excedente entre o preço de subscrição e o valor nominal das ações, que os acionistas pagam à Companhia, tal valor deve ser registrado em conta de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88235
Contabilidade Geral
Segundo o CPC 06, a diferença entre arrendamento mercantil financeiro e operacional é que, enquanto o arrendamento mercantil financeiro transfere de forma substancial os riscos e benefícios inerentes à propriedade, o arrendamento mercantil operacional
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88234
Contabilidade Geral
A Companhia Cacife S/A, de capital fechado, possui ativo não circulante que pretende distribuir por seus acionistas. Nesse contexto, admita que
• o ativo não circulante foi classificado como mantido para distribuição aos sócios;
• as ações requeridas para tal distribuição, já iniciadas, indicam que ela é considerada como altamente provável;
• os sócios já aprovaram a distribuição.
Nessas condições, a expectativa do prazo para a distribuição ser completada, contada da data da respectiva classificação, é de
• o ativo não circulante foi classificado como mantido para distribuição aos sócios;
• as ações requeridas para tal distribuição, já iniciadas, indicam que ela é considerada como altamente provável;
• os sócios já aprovaram a distribuição.
Nessas condições, a expectativa do prazo para a distribuição ser completada, contada da data da respectiva classificação, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88231
Contabilidade Geral
A Companhia de Aviação Alta Linhas Áreas S/A, que adquiriu o direito de aterrissagem em aeroportos nacionais, mediante subvenção governamental, informou:
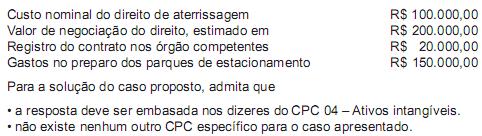
Considerando-se exclusivamente as informações recebidas, esse intangível deve ser registrado pela contabilidade, em reais, por
Considerando-se exclusivamente as informações recebidas, esse intangível deve ser registrado pela contabilidade, em reais, por
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88230
Contabilidade Geral
Uma máquina, adquirida em segunda mão pela Companhia Lourival S/A, está evidenciada no Balanço Patrimonial, ao final do primeiro ano de sua utilização, da seguinte forma:
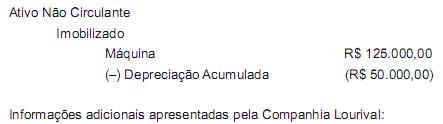
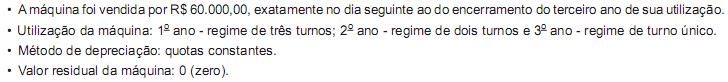
Considere as informações recebidas e a boa técnica teórico-conceitual aplicável ao caso e desconsidere a incidência de qualquer tipo de imposto. Nesse contexto, o resultado apurado na venda da máquina, em reais, é
Considere as informações recebidas e a boa técnica teórico-conceitual aplicável ao caso e desconsidere a incidência de qualquer tipo de imposto. Nesse contexto, o resultado apurado na venda da máquina, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88226
Contabilidade Geral
O Ativo Diferido foi revogado da estrutura do Balanço Patrimonial, a partir de 2009, pela nova redação da Lei no 6.404/76, dada pela Lei nº 11.941/09, estabelecendo que o saldo das contas do Ativo Diferido existente nas sociedades anônimas, que não puder ser alocado a outro grupo de contas, em 31 de dezembro de 2008, poderá
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88034
Contabilidade Geral
De acordo com a Lei nº 11.638/07, as Companhias de capital aberto deverão apresentar suas demonstrações financeiras em consonância com os padrões internacionais de contabilidade. Uma das mudanças geradas pela padronização internacional e exigida pela CVM, é que, no encerramento do exercício social, a conta de lucros e prejuízos acumulados
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88033
Contabilidade Geral
Um dos temas mais complexos da contabilidade refere-se à apuração do custo de estoque. Dentre as formas praticadas no mercado para avaliar o custo de estoque, tem-se o método UEPS, que procede à avaliação pelo
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88032
Contabilidade Geral
Anualmente, a Assembleia Geral Ordinária deverá deliberar sobre a destinação do lucro líquido do exercício e a distribuição de dividendos. Dentre as obrigatoriedades definidas por lei para distribuição do lucro, tem-se a destinação da reserva legal, que deve ser
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88026
Contabilidade Geral
Quando uma empresa adquire um veículo para uso em suas operações, o registro contábil desse veículo deve ser realizado em uma conta do
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88021
Contabilidade Geral
No final de cada exercício social, as sociedades por ações devem elaborar e divulgar algumas demonstrações contábeis de acordo com a legislação societária e com os princípios fundamentais de contabilidade. Dentre as demonstrações obrigatórias, tem-se o Balanço Patrimonial, cuja finalidade é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobras - Administrador Júnior |
Q87980
Contabilidade Geral
Em uma operação normal de venda à vista, em dinheiro, com o valor de R$ 45,00 de mercadoria entregue no ato da venda, que fora comprada pelo preço específico de R$ 32,00, o contador da empresa efetuou os seguintes lançamentos:

Nos lançamentos acima, as letras W, X, Y e Z são substituíveis por:
Nos lançamentos acima, as letras W, X, Y e Z são substituíveis por:
Ano: 2011
Banca:
FCC
Órgão:
TRF - 1ª REGIÃO
Prova:
FCC - 2011 - TRF - 1ª REGIÃO - Analista Judiciário - Área Administrativa |
Q87731
Contabilidade Geral
A respeito do balanço patrimonial de uma empresa, as apropriações do lucro feitas para a constituição das reservas são denominadas
Ano: 2011
Banca:
FCC
Órgão:
TRF - 1ª REGIÃO
Prova:
FCC - 2011 - TRF - 1ª REGIÃO - Analista Judiciário - Contadoria |
Q86828
Contabilidade Geral
Em relação ao tratamento dos estoques, é correto afirmar que
Ano: 2011
Banca:
FCC
Órgão:
TRF - 1ª REGIÃO
Prova:
FCC - 2011 - TRF - 1ª REGIÃO - Analista Judiciário - Contadoria |
Q86827
Contabilidade Geral
Os direitos obtidos por uma empresa relacionados à exploração de recursos minerais são classificados, no balanço,
Ano: 2011
Banca:
FCC
Órgão:
TRF - 1ª REGIÃO
Prova:
FCC - 2011 - TRF - 1ª REGIÃO - Analista Judiciário - Contadoria |
Q86826
Contabilidade Geral
Uma operação de arrendamento mercantil efetuada no prazo de cinco anos, na qual identifica-se a transferência substancial dos riscos e benefícios inerentes ao bem objeto do contrato, cuja propriedade será transferida ao arrendatário no final do contrato, deverá ser registrada
Ano: 2011
Banca:
FCC
Órgão:
TRT - 24ª REGIÃO (MS)
Prova:
FCC - 2011 - TRT - 24ª REGIÃO (MS) - Analista Judiciário - Contabilidade |
Q85705
Contabilidade Geral
São ativos intangíveis:

 Conheça nossos planos