Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Pelo método de depreciação linear, os ativos móveis/utensílios e imóveis apresentaram os valores residuais de R$3.000,00 e R$45.000,00, respectivamente.
Sendo o tempo de depreciação de 5 anos e 20 anos, também respectivamente, e os valores de depreciação em 1/3 dos valores residuais.
Assinale a alternativa que apresenta CORRETAMENTE os valores iniciais dos dois ativos.
Considere as seguintes transações realizadas pela Cia. Inglesa:
I. Recebeu em doação um terreno com restrições a serem cumpridas.
II. Emitiu novas ações com ágio.
III. Reconheceu variação cambial de controladas no exterior.
IV. Pagou dividendos anteriormente propostos e aprovados pela Cia.
V. Apurou lucro líquido no período.
VI. Aumentou o capital com Reservas de Lucros.
As transações que alteram o valor do Patrimônio Líquido da Cia. Inglesa são APENAS
A Cia. Marcas Famosas S.A. possuía, em 31/12/2013, um ativo Intangível com vida útil indefinida cujo valor contábil era R$ 200.000,00, o qual era composto por:
− Custo de aquisição: R$ 280.000,00.
− Perda por desvalorização (reconhecida em 2013): R$ 80.000,00.
Em junho de 2014, a empresa realizou o Teste de Recuperabilidade do Ativo Intangível e obteve as seguintes informações:
− Valor em uso do ativo: R$ 290.000,00.
− Valor justo líquido das despesas de venda do ativo: R$ 240.000,00.
Complementarmente, as evidências indicaram que a vida útil desse ativo continua indefinida. Nesse caso, a Cia. Marcas Famosas S.A., em junho de 2014,
A Cia. XPTO S.A. respondia, em 31/12/2013, aos seguintes processos judiciais:
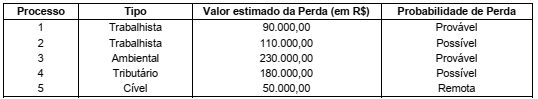
A Cia. XPTO S.A. deveria ter apresentado como Provisão, em seu Balanço Patrimonial de 31/12/2013, o valor de, em reais,
Em 31/12/2012, a empresa Serviços & Cia. adquiriu um caminhão por meio de um contrato de arrendamento mercantil financeiro, para ser pago em 6 parcelas anuais e consecutivas no valor de R$ 100.000,00 cada, vencendo a primeira em 31/12/2013. Sabe-se que o valor presente das prestações, na data de início do contrato, era R$ 462.000,00 e que se a empresa Serviços & Cia. tivesse adquirido o caminhão à vista, teria pagado R$ 470.000,00 (valor justo).
Nesse caso, a empresa Serviços & Cia. reconheceu
A empresa Invest & Cia. adquiriu, em 31/12/2013, ações de sua própria emissão e, para isso, incorreu nos seguintes gastos:
Valor pago pelas ações = R$ 150.000,00
Custos adicionais de transação = R$ 2.000,00
Em 30/06/2014, a empresa revendeu estas ações por R$ 160.000,00 à vista, incorrendo em novos custos de transação no valor de R$ 3.000,00.
Nesse caso, a empresa Invest & Cia.
A empresa Egito & Lima S.A. estima as perdas com créditos de liquidação duvidosa com base no saldo a receber das vendas realizadas a prazo. Nos últimos cinco anos, o percentual aplicado sobre o saldo a receber foi de 8%.
Os saldos de algumas contas em 31/12/2012 eram os seguintes:
− Disponível: R$ 20.000,00
− Clientes: R$ 200.000,00
− Estimativa de Perdas com Créditos de Liquidação Duvidosa (EPCLD): R$ 16.000,00
− Estoques: R$ 950.000,00
Durante o exercício de 2013, ocorreram os seguintes eventos:
− A Dinamarca Ltda. decretou falência e sua dívida de R$ 40.000,00 teve de ser considerada incobrável.
− O valor de R$ 24.000,00 devido por um cliente, que havia sido considerado incobrável há mais de três anos, foi recebido durante o ano.
− Por um grave problema financeiro, a Suécia Ltda. teve de ser considerada incobrável. Sua dívida era de R$ 10.000,00.
− As vendas totais em 2013 foram de R$ 400.000,00, das quais, 20% foram realizadas a prazo e o custo das mercadorias vendidas foi de R$ 150.000,00.
− O saldo remanescente da conta Clientes existente em 31/12/2012 não foi recebido durante o ano.
Após essas operações, o saldo da conta EPCLD no balanço patrimonial de 2013 será, em reais,
A empresa Tabosada S.A. possuía em 01/01/2013 um estoque de R$ 160.000,00, o qual era composto por 100 unidades adquiridas por R$ 1.600,00 cada. Durante o ano de 2013, a empresa realizou as seguintes operações:
− Compra a prazo, em 11/04/2013, de 80 unidades no valor total de R$ 160.000,00.
− Venda a prazo, em 05/06/2013, de 90 unidades no valor total de R$ 250.000,00.
− Compra a prazo, em 09/06/2013, de 50 unidades no valor total de R$ 90.000,00.
− Venda a prazo, em 08/08/2013, de 140 unidades no valor total de R$ 300.000,00.
Sabendo-se que a empresa avalia seus estoques pelo método PEPS (Primeiro que Entra e Primeiro que Sai), o resultado bruto na venda obtido pela empresa no ano de 2013 foi, em reais,
A Empresa XYZ Ltda. adquiriu um pedaço de terra que contém um recurso natural a ser extraído. Por exigência legal, no final do período de extração do recurso natural, a empresa deverá restaurar o local para adequá-lo à condição de uso recreativo para a população. Levantamentos geológicos estimam que as reservas recuperáveis serão de 5.000.000 toneladas e que a propriedade terá um valor de R$ 1.000.000,00 após a restauração. Seguem as informações de custo relevante para o contrato:
− Custo de aquisição: R$ 9.000.000,00.
− Valor presente dos custos estimados de restauração: R$ 1.500.000,00.
Sabendo-se que a empresa não mantém estoques de material extraído, a despesa de exaustão a ser contabilizada, por tonelada desse material, será, em reais,
Considerando que a empresa continua com a mesma vida útil e o mesmo valor residual de 2011, em 31 de dezembro de 2014, o valor contábil da máquina é de
Analise as assertivas e assinale a alternativa que aponta as corretas. De acordo com o CPC 26, além do Balanço Patrimonial e a Demonstração do Resultado do Período, o conjunto completo de demonstrações contábeis inclui
I. demonstração do resultado abrangente do período.
II. demonstração das mutações do patrimônio líquido do período.
III. demonstração dos fluxos de caixa do período.
IV. notas explicativas, compreendendo um resumo das políticas contábeis significativas e outras informações elucidativas.
V. informações comparativas com o período anterior.
VI. balanço patrimonial do início do período mais antigo.
VII. demonstração do valor adicionado do período.

 Conheça nossos planos