Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


I. As participações em empresas sobre cuja administração se tenha influência significativa devem ser mensuradas ou avaliadas pelo método da equivalência patrimonial. O método patrimonial será utilizado para os investimentos em coligadas ou em controladas e em outras sociedades que façam parte de um mesmo grupo ou estejam sob controle comum.
II. As disponibilidades são mensuradas ou avaliadas pelo valor original, feita a conversão, quando em moeda estrangeira, à taxa de câmbio vigente na data das demonstrações contábeis.
III. As bases de mensuração podem fornecer valores de entrada e valores de saída. Para o ativo, os valores de entrada refletem o custo da compra. O custo histórico e o custo de reposição são valores de entrada. Os valores de saída refletem os benefícios econômicos da venda e também o montante que será obtido com a utilização do ativo.
Quais estão corretas?
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Quando o valor justo líquido de despesas de vendas de um ativo exceder o seu valor contábil, será desnecessário estimar o valor em uso do ativo para se concluir que este não sofreu uma perda por desvalorização.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Os gastos realizados na fase de pesquisa de projetos internos destinados à geração de ativos intangíveis somente poderão ser reconhecidos como ativos a partir do momento em que os referidos projetos tiverem alcançado a fase de desenvolvimento.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
O custo de um item do ativo imobilizado deve compreender a estimativa inicial dos gastos previstos para o cumprimento da obrigação assumida pelo adquirente no que se refere à desmontagem e à remoção do item, bem como à restauração do local onde ele está instalado.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
As contribuições para o ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente são gastos que visam gerar benefícios econômicos futuros, mas que não resultam na criação de ativo intangível que se enquadre nos critérios de reconhecimento do CPC.
Acerca de ativos imobilizados, ativos intangíveis e redução a valor recuperável de ativos de companhias abertas, julgue o item a seguir, considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Se, ao final de determinado exercício, for constatada a redução do valor residual de um item que compõe o ativo imobilizado, o valor depreciável do referido item também deverá ser reduzido.
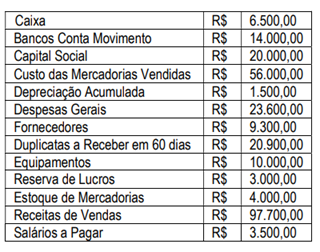
Após apurar o resultado do exercício o valor do Patrimônio Líquido e do Ativo Circulante respectivamente são:
Empréstimos de curto prazo: R$ 3.000,00 Salários a pagar: R$ 1.500,00 Contas a receber a curto prazo: R$ 2.000,00 Estoques: R$ 3.000,00 Aplicações financeiras de longo prazo: R$ 5.000,00 Caixa: R$ 5.000,00 Fornecedores: R$ 2.500,00
Com base nas contas apresentadas, a Necessidade de Capital de Giro (NCG) é de:
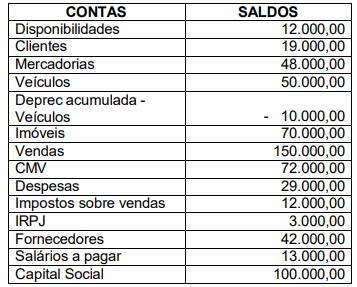
Em 31/12/2024, no Balanço Patrimonial, a sociedade empresária reconheceu um imposto de renda diferido no ativo circulante, por conta da diferença no processo de reconhecimento da depreciação anual, de acordo com as vidas úteis contábil e fiscal.
O procedimento está
• Disponibilidades: R$ 50.000.
• Capital Social: R$60.000.
• Prejuízos Acumulados: -R$ 10.000.
Já a Cia W apresentava os seguintes saldos: Disponibilidades: R$ 15.000; Capital Social: R$ 20.000; Prejuízos Acumulados: -R$ 5.000.
Em 01/01/2025, a Cia Z adquiriu 100% de participação na Cia W por R$ 15.000, à vista.
Ao elaborar o Balanço Patrimonial Consolidado, após a compra, o patrimônio líquido apresentado era de
Em 31/12/2024, a sociedade empresária decidiu colocar os computadores à venda. Os computadores foram reconhecidos como ativo não circulante mantido para a venda, uma vez que todos os critérios estabelecidos no Pronunciamento Técnico CPC 31- Ativo Não Circulante Mantido para Venda e Operação Descontinuada foram obedecidos.
Na data, o valor justo dos computadores foi estimado em R$ 14.000. Já as despesas necessárias para concretizar a venda eram estimadas em R$ 1.500.
Em 31/12/2024, os computadores foram avaliados, no Balanço Patrimonial, por
A sociedade empresária proporciona serviços de apoio aos ocupantes do edifício.
O edifício será apresentado no Balanço Patrimonial como Propriedade para Investimento, se os serviços forem considerados

 Conheça nossos planos