Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


Ativo Total: R$ 2.000.000. Passivo Exigível: R$ 1.200.000. Patrimônio Líquido: R$ 800.000.
Com base nessas informações, assinale a alternativa que apresenta a demonstração financeira que permite verificar a equação patrimonial (Ativo = Passivo + Patrimônio Líquido).
Balanço Patrimonial (2024):
Ativo Circulante: R$ 200.000,00. Ativo Não Circulante: R$ 800.000,00. Passivo Circulante: R$ 150.000,00. Passivo Não Circulante: R$ 350.000,00. Patrimônio Líquido: R$ 500.000,00.
Demonstração do Resultado do Exercício – DRE (2024):
Receita Bruta de Vendas: R$ 600.000,00. Deduções de Vendas e Impostos: R$ 60.000,00. Custo dos Produtos Vendidos: R$ 300.000,00. Despesas Operacionais: R$ 120.000,00. Despesas Financeiras: R$ 30.000,00. Receita Financeira: R$ 10.000,00. IRPJ e CSLL: R$ 20.000,00.
Com base nos dados fornecidos, analise as assertivas a seguir:
I. O Ativo Total da empresa é de R$ 1.000.000,00 e corresponde à soma do Passivo Total mais Patrimônio Líquido.
II. O lucro bruto apurado é de R$ 80.000,00.
III. O índice de endividamento geral é de 50%.
IV. O Patrimônio Líquido representa a parte residual dos ativos após deduzir todas as obrigações da empresa.
Quais estão corretas?
Capital Social: R$ 400.000,00. Reservas Legais: R$ 20.000,00. Reservas Estatutárias: R$ 30.000,00. Ajustes de Avaliação Patrimonial (positivo): R$ 50.000,00.
Com base nesse PL, analise as assertivas a seguir:
I. O PL total da empresa é de R$ 500.000,00.
II. As Reservas Legais e Estatutárias fazem parte do Patrimônio Líquido e aumentam a segurança financeira da empresa.
III. Os Ajustes de Avaliação Patrimonial representam ajustes contábeis que podem variar com a reavaliação de ativos.
IV. O Capital Social representa a participação dos sócios no Patrimônio Líquido e é alterado quando os ajustes de avaliação patrimonial são negativos.
Quais estão corretas?
Ativo
Caixa – R$ 100.000,00,00.
Clientes – R$ 400.000,00.
Aluguéis a apropriar – R$ 200.000,00.
Imóveis – R$ 400.000,00.
Veículos – R$ 50.0000,00.
Máquinas e utensílios – R$50.000,00.
Passivo Exigível
Fornecedores – R$ 150.000,00.
Salários e Encargos a Pagar – R$ 50.000,00.
Empréstimos Bancários (curto prazo) – R$ 100.000,00.
Empréstimos Bancários (longo prazo) – R$ 300.000,00.
Debêntures a pagar (longo prazo) – R$ 200.000,00.
Patrimônio Líquido – R$ 400.000,00.
Com base nesses dados, assinale a alternativa correta.
A respeito dos elementos das demonstrações contábeis, seu reconhecimento e mensuração, analise os itens a seguir:
I- Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II- Para que um recurso econômico exista, é necessário que o benefício econômico dele gerado seja certo e provável.
III- O reconhecimento vincula os elementos, o balanço patrimonial, a demonstração do resultado e a demonstração do resultado abrangente.
IV- As informações fornecidas mensurando o ativo ou passivo ao custo histórico nunca são relevantes para os usuários, devendo-se sempre utilizar o valor justo ou o custo corrente.
V- Ao escolher a base de mensuração para ativo ou passivo, não é necessário considerar a natureza das informações que serão produzidas no balanço patrimonial.
É CORRETO o que se afirma apenas em:
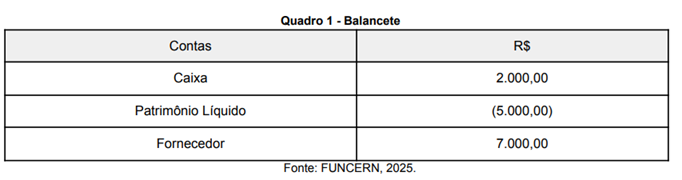
Nessa situação, considerando os saldos das contas apresentadas, a entidade se encontra em uma condição de
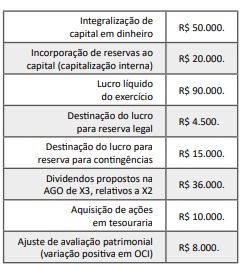
Com base nessa situação hipotética, assinale o montante do patrimônio líquido da empresa em 31/12/X2.
• Preço de tabela: R$ 100.000.
• Desconto incondicional na NF: (−) R$ 5.000.
• ICMS destacado (recuperável): R$ 18.000.
• IPI destacado (não recuperável): R$ 10.000.
• Frete por conta do comprador (na entrada): R$ 3.000.
Conforme o CPC 16 (R1) – Estoques e a Lei nº 6.404/1976, art. 183, II –, assinale a opção que apresenta o custo de aquisição a ser reconhecido no estoque.
• Lucros acumulados: R$ 30.000,00
• Fornecedores a pagar: R$ 5.000,00
• Caixa: R$ 10.000,00
• Duplicatas a receber: R$ 7.500,00
• Capital: R$ 45.000,00
• Máquinas e equipamentos: R$ 41.500,00
Com base nessas informações, qual é o valor do capital de terceiros da empresa:
Acerca da mensuração, do reconhecimento e da apresentação do custo das mercadorias vendidas (CMV), do custo dos produtos vendidos (CPV) e do custo dos serviços prestados (CSP), conforme a legislação societária, pronunciamentos contábeis vigentes e métodos gerenciais, julgue o item a seguir.
O método PEPS (primeiro a entrar, primeiro a sair) é aceito pela contabilidade brasileira, mas o método UEPS (último a entrar, primeiro a sair) é vedado.
A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Os saldos de contas a receber devem ser ajustados ao valor presente sempre que houver efeito relevante em operações de longo prazo.
A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Segundo o CPC 27 – A depreciação de ativos imobilizados deve ser calculada com base em sua vida útil econômica estimada, e não apenas fiscal.
A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
De acordo com o CPC 01 – Redução ao valor recuperável de ativos, o Goodwill é a diferença entre o valor pago na aquisição e o valor justo dos ativos líquidos adquiridos, sendo registrado como ativo intangível.
A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Segundo o CPC 01 – Redução ao valor recuperável de ativos, caso o valor contábil de um ativo seja maior do que o seu valor recuperável, a entidade deve reconhecer uma perda por impairment, ajustando o valor do ativo e registrando a perda diretamente no patrimônio líquido.
A respeito da elaboração e da apresentação das demonstrações contábeis, da obrigatoriedade e conteúdo das notas explicativas, bem como dos princípios e definições previstos na estrutura conceitual da contabilidade (CPC 00), considerando as normas brasileiras convergentes às normas internacionais (IFRS), julgue o item a seguir.
O balanço patrimonial deve apresentar os elementos do ativo e do passivo agrupados de forma a facilitar o conhecimento e análise da situação financeira, sendo o ativo classificado em ordem crescente de liquidez.

 Conheça nossos planos