Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


De acordo com a definição utilizada pela NBC TG 20 (R1) identifique o(s) item(ns) que apresenta(m) um ativo qualificável.
I. Um determinado bem durável cuja produção para uso próprio demorou três anos.
II. Uma empresa produz um bem de consumo em período de 25 dias para uso próprio.
III. Um determinado bem durável cuja produção para venda demorou cinco anos.
IV. Uma empresa produz um bem de consumo em período de 10 dias para venda.
Está(ão) CERTO(S) o(s) item(ns):
Em um processo judicial houve a seguinte decisão: “Condeno o réu ao pagamento da diferença, apurada no mês de março de 199X entre os percentuais ‘BCD’ (10%) e ‘XYZ’ (5%), ao autor que efetivamente pagou com atualização do financiamento pelo percentual ilegal de 10%. A diferença apurada deverá ser corrigida monetariamente a contar da data do pagamento a maior, pelos percentuais mensais do ‘BCD’, acrescidos de juros de mora de 1% ao mês.”
Parâmetros financeiros para o cálculo:
1. Data da emissão: 1º/1/199X
2. Vencimento: 1º/5/199X
3. Valor $ 100,00
4. Forma de pagamento:
• Em 1º/3/199X, 50% do saldo devido e
• Em 1º/5/199X o saldo remanescente.
5. Percentuais do “BCD” para todo o período: 10% ao mês.
Com base nos dados acima, assinale a opção que apresenta a diferença apurada entre o valor da correção monetária cobrada na data da sua ocorrência e o valor da correção monetária devida, de acordo com os parâmetros fixados na decisão judicial.
I. O valor bruto contábil de um bem é o seu valor de compra/aquisição menos a depreciação.
II. A depreciação começa quando o bem está em condições de uso.
III. Os terrenos rurais e urbanos não são depreciáveis.
verifica-se que está(ão) correta(s)
Uma indústria apresenta a seguinte composição do valor contábil de um ativo, registrado como imobilizado, em 31.12.2016, antes da realização dos ajustes para efeito de divulgação do Balanço Patrimonial da empresa:
Máquinas e equipamentos
Custo de Aquisição R$200.000,00
(-) Depreciação Acumulada R$120.000,00
Para fins de realização do teste de recuperabilidade desse ativo, a empresa identificou os seguintes dados:
Valor justo líquido de despesa de venda R$110.000,00
Valor em uso do ativo R$70.000,00
Considerando-se os dados apresentados e com base no que dispõe o CPC 27 – Ativo Imobilizado e CPC
01 – Redução ao Valor Recuperável de Ativos, o valor contábil do ativo a ser apresentado no Balanço
Patrimonial em 31.12.2016 é de:
Uma Sociedade Empresária apresentou o seguinte balancete de verificação em 31.12.2016:
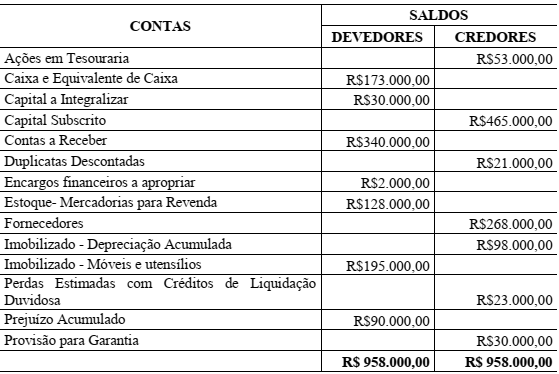
Considerando-se os dados apresentados, o total do ativo a ser apresentado no Balanço Patrimonial é de:
• Valor do bem adquirido por meio do financiamento do BNDES – R$ 550.000,00; • O valor da obra civil para se colocar a máquina em funcionamento foi de R$ 35.000,00; • A vida útil calculada para o bem foi de 16 anos; • O valor residual do bem total contabilizado foi calculado em 5% do valor do bem adquirido; • O valor do ICMS recuperável foi de 17% do valor do bem; • O valor do frete foi de 10% do valor líquido do bem.
O valor, em Reais, do custo a ser contabilizado do bem, o valor depreciável e a taxa de depreciação serão, respectivamente:

Analise o texto abaixo:
“As contas do Balanço Patrimonial devem ser classificadas segundo os elementos do patrimônio que registram, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.”
Sobre as contas, grupos de contas e classes de contas do Balanço Patrimonial, assinale a alternativa correta de acordo com a Lei 6.404, de 15 dezembro de 1976, e suas alterações vigentes.
Para resolver a questão, considere os seguintes eventos (apresentados em ordem cronológica) que ocorreram em janeiro/2017 com a Comercial Bauxita.
• A Comercial Bauxita iniciou o mês com saldo de R$ 20.000,00 nas contas “Estoques” e “Capital Social”.
• Foi realizado um aumento de capital social em espécie no valor de R$ 80.000,00.
• Comprou mercadorias à vista no valor de R$ 40.000,00.
• Efetuou vendas no valor de R$ 100.000,00 (metade para pagamento à vista e outra metade para 60 dias).
• O custo da mercadoria referente à venda foi de 50% do valor do estoque.
• Foi realizado o reconhecimento das despesas referentes à mão de obra, no valor de R$ 15.000,00.
• Foram pagas despesas operacionais no valor de R$ 10.000,00.
Ao elaborar a folha de pagamento relativa ao mês de março, a empresa Ouro Preto Ltda computou os seguintes elementos e valores:
Salários e ordenados R$ 60.000,00
Horas-extras R$ 2.000,00
Salário-família R$ 80,00
Salário-maternidade R$ 1.250,00
INSS Contribuição Segurados R$ 3.750,00
INSS Contribuição Patronal R$ 8.075,00
FGTS R$ 4.380,00
Considerando todas essas informações, desconsiderando qualquer outra forma de
tributação, inclusive de imposto de renda na fonte, pode-se dizer que a despesa
efetiva a ser contabilizada na empresa será de:

 Conheça nossos planos