Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


A Seguradora ABC S.A. apresentou as seguintes informações em suas demonstrações contábeis e registros auxiliares, incluindo informações divulgadas em notas explicativas, relativas ao exercício findo em 31 de dezembro de 201X, sendo:
1- BALANÇO PATRIMONIAL Valores em milhares de reais
ATIVO
Disponível 1.013
Aplicações – Nota 6 114.725
Créditos com operações com seguros e resseguros – prêmios a receber e outros 26.519
Despesas antecipadas 3
Custos de aquisição diferidos 6.042
Total circulante 148.302
NÃO CIRCULANTE
Títulos de crédito a receber 22.876
Aplicações – Nota 6 137.331
Investimentos em participações societárias 204
Outros investimentos 3
Imobilizado 1.625
Intangível 89
Total Não Circulante 162.128
Total do Ativo 310.430
PASSIVO
Circulante
Contas a pagar 16.612
Débitos de operações com seguros e resseguros 1.878
Depósitos de terceiros 1.224
Provisões Técnicas 149.095
Total circulante 168.809
NÃO CIRCULANTE
Provisão para contingências 14.962
Contas a pagar 1.462
Total Não Circulante 16.424
Patrimônio Líquido 125.197
Total Passivo e Patrimônio Líquido 310.430
2 – NOTA EXPLICATIVA
6 – Aplicações Nível 1 Nível 2
a) Disponível para venda 100.861 16.468
Letra Financeira do Tesouro – LFT 96.610
Nota do Tesouro Nacional NTN B 4.251
Participação no IRB 16.468
b) Registrado pelo valor justo por meio de resultado 76.840
Fundos de investimentos – DPVAT 52.503
Fundos de investimentos – VGBL (exclusivo) 24.171
Depósito judicial 166
c) Mantidos até o vencimento 45.923 11.964
Nota de Tesouro Nacional – NTN B 45.923 11.964
Total 146.784 105.272
3 – INFORMAÇÕES ADICIONAIS
Capital adicional de Risco de subscrição 25.715
Capital adicional de Risco de crédito 2.315
Capital adicional de Risco operacional 572
Capital Base 15.000
Quando a apresentação do balanço patrimonial baseada na liquidez proporcionar informação confiável e mais relevante, a entidade deverá apresentar seus grupos de contas de forma sequenciada, sem separá-los em circulante e não circulante.
Custo de aquisição: .............................................................................................................................................. R$ 2.000.000,00
(−) Depreciação acumulada: ................................................................................................................................ R$ 100.000,00
(=) Valor contábil do ativo: .................................................................................................................................... R$ 1.900.000,00
Ao realizar o Teste de Recuperação do Ativo (teste de impairment), a empresa obteve as seguintes informações:
Valor em uso da Máquina: ................................................................................................................................... R$ 1.800.000,00
Valor justo líquido das despesas de venda: ......................................................................................................... R$ 1.600.000,00
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a empresa Ferro e Fogo S. A.
Analise os balanços a seguir.
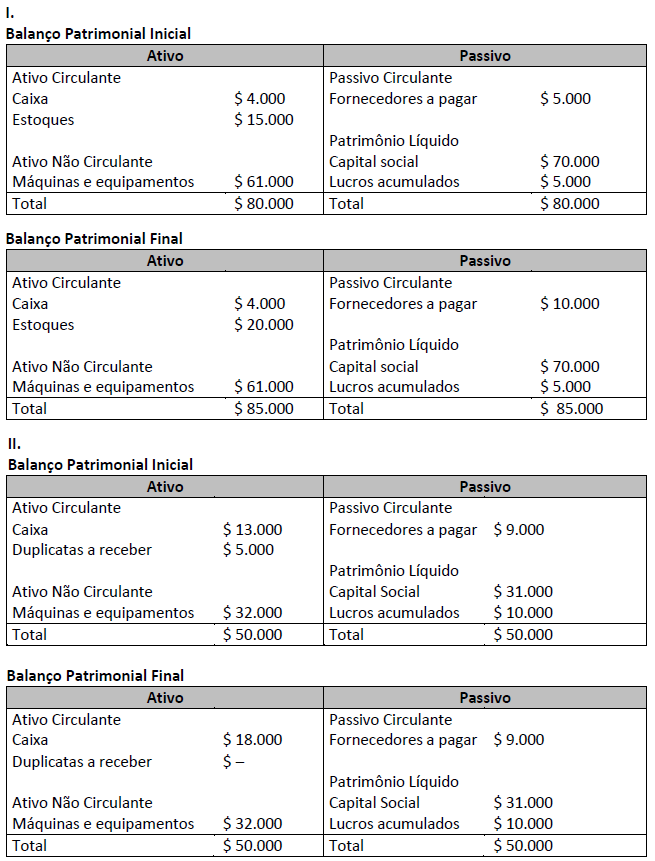
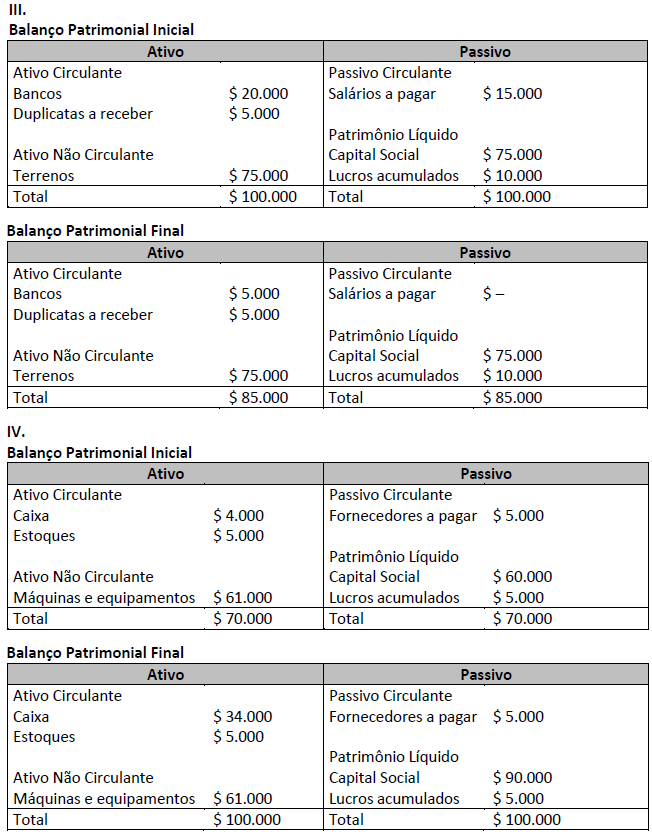
( ) O fato contábil IV foi o aumento de capital social, no valor de $ 30.000, em dinheiro. ( ) O fato contábil II foi o recebimento de duplicatas, no valor de $ 5.000, em dinheiro. ( ) O fato contábil I foi a compra de mercadorias para revenda, no valor de $ 5.000, à vista e em dinheiro. ( ) O fato contábil III foi o pagamento de salários aos funcionários, no valor de $ 15.000, em dinheiro.
A sequência está correta em
Neste sentido, é correto afirmar que:
É “o conjunto de bens, direitos e obrigações economicamente apreciáveis, pertencentes a uma pessoa ou empresa”. (Manual de Administração Patrimonial, 2013.)
O conceito diz respeito à qual tema?
A Secretaria de Educação do Município, pretende realizar a depreciação de um bem do seu ativo imobilizado pelo método linear. Esse bem teve custo de aquisição de R$ 600.000,00, seu valor residual é R$ 40.000,00 e sua vida útil é de 5 (cinco) anos.
Com base nessas informações, o valor da depreciação acumulada anual e o seu valor contábil são, em reais, respectivamente:
Uma Prefeitura Municipal apresentava em seu Balanço Patrimonial, em 31/12/2015, as seguintes informações referentes ao valor de uma máquina, que estava registrada em seu ativo imobilizado.
Custo de Aquisição 700.000,00
Depreciação Acumulada 100.000,00
Antes da elaboração e publicação das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), foi identificado indícios de que esse bem do ativo imobilizado teria sofrido perda por irrecuperabilidade. Imediatamente, foi realizado o teste de recuperabilidade (impairment) e foram obtidos os seguintes valores:
Custos de Alienação 20.000,00
Valor em Uso 540.000,00
Valor Justo 535.000,00
Com base nas informações apresentadas, é correto afirmar que a Prefeitura, em 31/12/2015:

 Conheça nossos planos