Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.279 questões

Q966200 Contabilidade Geral

Sobre Reservas de Lucros, considere:


I. A Reserva Legal tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.

II. As Reservas de Capital podem ser utilizadas para resgate de partes beneficiárias.

III. O Estatuto poderá criar reservas desde que, para cada uma, indique de modo preciso e completo a sua finalidade e estabeleça os limites mínimo e máximo.

IV. A Assembleia Geral poderá, por proposta dos órgãos de administração, destinar para Reserva de Incentivos Fiscais a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos, que poderá ser excluída da base de cálculo do dividendo mínimo obrigatório.


Está correto o que se afirma APENAS em

Alternativas
Q966199 Contabilidade Geral

Em determinado mês, a companhia É Biscoito S.A., revendedora de biscoitos confeitados, adquiriu mercadorias para revenda incorrendo nos seguintes gastos:


− Mercadorias: R$ 20.000,00 (valor líquido dos tributos)

− Fretes: R$1.200,00 (valor líquido dos tributos)

− Seguros: R$ 400,00

− ICMS: R$ 1.000,00


Neste mesmo mês, a Cia. vendeu todos os produtos adquiridos por R$ 40.000,00 à vista, com desconto de 5%, e incorreu em despesa com frete para entrega das mercadorias no valor de R$ 300,00. Sabendo que a companhia é contribuinte do ICMS, o Custo das Mercadorias Vendidas e o Lucro Bruto apurados pela É Biscoito S.A., no referido mês, foram, respectivamente, em reais,

Alternativas
Q966198 Contabilidade Geral

A Cia. Egito realizou as seguintes transações em 2016:


− Lucro líquido: R$ 1.000.000,00.

− Dividendos obrigatórios distribuídos: R$ 350.000,00.

− Aumento de Capital Social: R$ 300.000,00, sendo 50% com Reservas de Lucros existentes em 31/12/2016 e o restante com Imobilizado.

− Aumento de Capital Social: emissão de 20.000 novas ações com valor nominal de R$ 1,00 por ação, tendo conseguido negociá-las por R$ 2,00.

− Aquisição de 10.000 ações de sua própria emissão pelo valor total de R$ 15.000,00.

− Retificação negativa de erros percebidos pelos auditores no valor de R$ 50.000,00 ocorridas em 2015.


Considerando o registro destas transações, a alteração no Patrimônio Líquido da Cia. Egito em 2016 foi, em reais,

Alternativas
Q966196 Contabilidade Geral
A empresa Metais Pesados S.A. adquiriu, em 31/12/2014, um imobilizado por R$ 50.000,00, à vista. A vida útil econômica estimada da máquina, na data de aquisição, foi 10 anos e o valor residual estimado foi R$ 5.000,00. Em 31/12/2015, a empresa reavaliou a vida útil e determinou que a vida útil econômica remanescente da máquina era 5 anos e o valor residual era R$ 8.000,00. Com base nestas informações e sabendo que a empresa utiliza o critério de quotas constantes para cálculo da depreciação, o valor da depreciação acumulada evidenciado no Balanço Patrimonial da empresa, em 31/12/2016, foi, em reais,
Alternativas
Q966194 Contabilidade Geral
A empresa Praia do Forte S.A. obteve, em 2016, Lucro Líquido no montante de R$ 100.000,00. No início de 2016, a empresa possuía Capital Social de R$ 800.000,00, Reserva Legal de R$ 70.000,00, Reserva de Capital de R$ 75.000,00 e Reserva para Contingências de R$ 100.000,00. Sabendo que o Estatuto Social da empresa não define o percentual para pagamento de dividendos mínimos obrigatórios e que a Assembleia Geral já tinha informado que reverteria o saldo da Reserva de Contingência, o valor distribuído na forma de dividendos mínimos obrigatórios, em 2016, foi, em reais,
Alternativas
Q966193 Contabilidade Geral

A Cia. Só Softwares iniciou em 2012 um projeto de pesquisa e desenvolvimento de um novo software. Os gastos incorridos com a pesquisa e desenvolvimento deste novo produto estão apresentados abaixo:
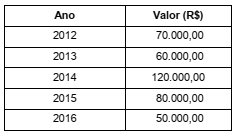

Imagem associada para resolução da questão


Em 2012, o projeto estava na fase inicial de pesquisa. Em 2013, a Cia. iniciou a fase de desenvolvimento, mas ainda não conseguiu demonstrar como o novo produto iria gerar benefícios econômicos futuros para a empresa. Em 2014, conseguiu demonstrar que havia viabilidade técnica para concluir o projeto, mas ainda não conseguiu demonstrar que haveria demanda para tornar o produto economicamente viável. No início de 2015, a Cia. conseguiu demonstrar que o software era economicamente viável. A expectativa era de que o software fosse concluído no início de 2015, no entanto, acabou sendo concluído no final de 2016, cuja comercialização se iniciou em 2017.


Com base nestas informações, o valor que a Cia. Só Softwares apresentou no Balanço Patrimonial de 31/12/2016 para este novo produto foi, em reais,

Alternativas
Q966192 Contabilidade Geral

A empresa Organizada S.A. controla seu estoque pelo critério Primeiro que Entra, Primeiro que Sai − PEPS. No mês de dezembro, a empresa realizou as seguintes operações.
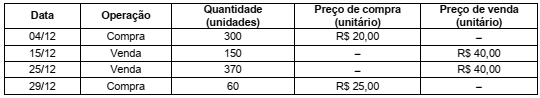

Imagem associada para resolução da questão


O estoque inicial de dezembro era composto por 300 peças ao valor de R$ 10,00 cada. O Resultado com Mercadorias obtido pela empresa em dezembro foi, em reais,

Alternativas
Q966191 Contabilidade Geral

A Cia. Débito e Crédito S.A. possuía um imobilizado para suas atividades operacionais. Os saldos das contas referentes ao ativo, em 31/12/2016, estão demonstrados abaixo.


Imobilizado (custo total de aquisição): ....................... R$ 400.000,00

(−) Depreciação acumulada: .......................................R$ 100.000,00

(=) Valor do ativo: ....................................................... R$ 300.000,00


Em 31/12/2016 foi realizado o teste de impairment, obtendo os seguintes valores:


Valor em uso do ativo: .........................................................R$ 350.000,00

Valor justo líquido das despesas de venda: ........................ R$ 320.000,00


Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a empresa

Alternativas
Q966190 Contabilidade Geral
A empresa Contadores S.A. fez uma aplicação financeira em 01/12/2016, adquirindo três títulos no valor de R$ 7.000,00 cada, que remuneram à taxa de 1% ao mês (juros compostos). Na data da aquisição, um título foi classificado como para “negociação imediata”, outro foi classificado como “disponível para venda” e o outro foi classificado como “mantido até o vencimento”. O valor justo de cada título, 30 dias após a sua aquisição era R$ 6.950,00. 
Os valores apresentados no Balanço Patrimonial nas contas Aplicações Financeiras e Ajustes de Avaliação Patrimonial, em 31/12/2016, considerando os três títulos, foram, respectivamente, em reais,
Alternativas
Q966189 Contabilidade Geral
A empresa Contadores S.A. fez uma aplicação financeira em 01/12/2016, adquirindo três títulos no valor de R$ 7.000,00 cada, que remuneram à taxa de 1% ao mês (juros compostos). Na data da aquisição, um título foi classificado como para “negociação imediata”, outro foi classificado como “disponível para venda” e o outro foi classificado como “mantido até o vencimento”. O valor justo de cada título, 30 dias após a sua aquisição era R$ 6.950,00. 
A empresa reconheceu na Demonstração de Resultado de dezembro de 2016, referente aos títulos tomados em conjunto, um resultado financeiro de, em reais,
Alternativas
Q966188 Contabilidade Geral

Em 31/12/2015, a Cia. de Minérios adquiriu um caminhão, por meio de arrendamento mercantil financeiro, para ser pago em 5 prestações anuais, iguais e consecutivas, de R$ 80.000,00 cada, vencendo a primeira em 31/12/2016. Sabe-se que o valor presente das prestações era R$ 303.000,00 e que se a Cia. de Minérios tivesse adquirido o caminhão à vista, teria pagado R$ 310.000,00 (valor justo).


Com base nestas informações, a Cia. de Minérios reconheceu

Alternativas
Ano: 2017 Banca: COVEST-COPSET Órgão: UFPE Prova: COVEST-COPSET - 2017 - UFPE - Auditor |
Q962649 Contabilidade Geral

Indique a opção que representa o lançamento a seguir.


D – Exaustão Acumulada

C – Exaustão

Alternativas
Ano: 2017 Banca: COVEST-COPSET Órgão: UFPE Prova: COVEST-COPSET - 2017 - UFPE - Auditor |
Q962611 Contabilidade Geral
Quatro pessoas decidiram constituir uma sociedade por quotas de responsabilidade limitada e concordaram que a parte de cada um seria de R$ 150.000,00, a título de subscrição do capital social da sociedade. Vinte dias depois, cada sócio entregou à sociedade, em espécie, o valor de R$ 90.000,00. Considerando exclusivamente esta operação, é correto afirmar que o:
Alternativas
Q946285 Contabilidade Geral

Utilizando os dados a seguir, responda à questão.


Com base no Balancete da Empresa Ser Feliz S.A., indique, respectivamente, o Total do Ativo, Lucro Bruto e Total da Despesa.
Alternativas
Q946284 Contabilidade Geral

Utilizando os dados a seguir, responda à questão.



Com base no Balancete da Empresa Ser Feliz S.A., indique, respectivamente, os totais do Passivo, do Patrimônio Líquido e do Lucro Líquido do Exercício.
Alternativas
Q946279 Contabilidade Geral
No Ativo Circulante do Balanço Patrimonial, são encontradas as contas de
Alternativas
Q946278 Contabilidade Geral
Seguindo as Normas Internacionais de Contabilidade, considera-se como grupos do Balanço Patrimonial
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Perito Contábil |
Q942508 Contabilidade Geral
A empresa X concluiu fisicamente um imóvel destinado a venda em 31/3/20XX. O pretenso comprador exigiu que X fizesse modificações no imóvel para ser adaptado ao seu gosto, as quais se estenderam por mais dois meses. A empresa X construiu o imóvel com dinheiro de empréstimo que tinha um custo financeiro de R$2.000,00 ao mês. O contador cessou a capitalização dos juros do empréstimo em 31/3/20XX, mas os sócios discordaram e exigiram que a capitalização dos juros fosse feita até o mês em que as adaptações do imóvel foram concluídas. Como o contador não mudou a sua opinião técnica para o registro contábil, um perito contábil foi contratado para dirimir a dúvida, por meio da emissão de um parecer técnico-contábil. Assinale a opção que apresenta a CORRETA conclusão técnica do perito contábil.
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Perito Contábil |
Q942507 Contabilidade Geral
A empresa X obteve um empréstimo para a construção de um imóvel para instalar um de seus estabelecimentos. A construção do imóvel foi iniciada em 1º/2/20X4 e concluída em 31/1/20X7. O custo do empréstimo foi calculado de forma linear em valor de R$1.000,00 por mês. Por questões de greve de operários e de tempo chuvoso a obra ficou paralisada de 1º/4/20X5 a 31/7/20X5. O contador capitalizou como custo da obra juros no valor de R$32.000,00 e levou ao resultado o valor de R$4.000,00. Os sócios da firma entraram em litígio porque o lucro foi reduzido e prejudicou a distribuição de dividendos. O contador se manteve irredutível em seu procedimento. Foi contratado um perito contábil para emitir um parecer técnico-contábil sobre o procedimento do contador. De acordo com a NBC TG 20 (R1), assinale a opção que apresenta a certificação que deve constar do parecer técnico-contábil do perito contábil.
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Perito Contábil |
Q942506 Contabilidade Geral
Os sócios da empresa X discordaram do contador sobre a data de início de capitalização do custo de um empréstimo para produção de um ativo qualificável, conforme recomenda a NBC TG 20 (R1). O empréstimo foi obtido em 1º/4/20XX e a obra foi iniciada em 1º/6/20XX. O contador iniciou a capitalização do custo a partir de 1º/4/20XX, quando ainda não havia obra. Como não houve acordo entre os sócios e o contador, um perito contábil foi contratado para apresentar um parecer à diretoria da firma X informando a data inicial em que o custo deveria ser capitalizado. Com base neste enunciado, assinale a opção que indica a partir de que data deveria ocorrer a capitalização do custo do empréstimo.
Alternativas
Respostas
7401: C
7402: D
7403: B
7404: E
7405: E
7406: B
7407: C
7408: A
7409: E
7410: D
7411: A
7412: B
7413: D
7414: A
7415: C
7416: B
7417: D
7418: D
7419: A
7420: A