Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


No início de sua constituição, determinada empresa possuía patrimônio líquido composto por um capital integralizado no valor de R$ 12.000. No primeiro ano de atividade, a sociedade obteve R$ 4.000 de lucros: R$ 1.000 foram destinados para o pagamento de dividendos, e o restante, para a constituição de reservas. No segundo ano, a sociedade apurou um prejuízo de R$ 2.000.
Com referência a essa situação hipotética, é correto afirmar que o valor do patrimônio líquido da empresa no final do segundo ano foi de
Texto 1A5AAA
O contador de determinada empresa considerou,
equivocadamente, o valor bruto das vendas de longo prazo,
em vez do lucro dessas vendas, na apuração do valor da reserva
de lucros a realizar a ser registrado no patrimônio líquido
da entidade. Uma auditoria independente nas demonstrações
contábeis identificou, além da referida distorção de registro,
uma falsificação de notas fiscais de saída, com a respectiva
subtração indevida de estoques, o que gerou distorção no valor
do ativo. Essas foram as únicas distorções encontradas nas
demonstrações contábeis.
Acerca dos Pronunciamentos Contábeis do Comitê de Pronunciamentos, julgue o item a seguir.
Para que um item seja classificado como ativo intangível, o seu
custo deve ser mensurado com confiabilidade e os fluxos de
benefícios econômicos futuros esperados atribuíveis ao uso
desse ativo devem ser gerados em favor da entidade.
Acerca dos Pronunciamentos Contábeis do Comitê de Pronunciamentos, julgue o item a seguir.
Software em fase de desenvolvimento de projeto interno é
exemplo de ativo intangível a ser reconhecido, em que os
custos incorridos só podem ser capitalizados após a
possibilidade de determinação da viabilidade tecnológica, se
for possível medir os fluxos de benefícios econômicos futuros
atribuídos a esse ativo, e ainda, se houver a intenção de uso ou
venda.
De acordo com as normas contidas nas legislações de contabilidade aplicáveis às demonstrações contábeis, julgue o item que se segue.
O resultado da venda de ações em tesouraria deverá ser
registrado a crédito (ganho) de conta específica de reservas de
lucro ou a débito (prejuízo) da conta que contabiliza a origem
dos recursos aplicados em sua aquisição.
De acordo com as normas contidas nas legislações de contabilidade aplicáveis às demonstrações contábeis, julgue o item que se segue.
Quando a apresentação do balanço patrimonial baseada na
liquidez proporcionar informação confiável e mais relevante,
a entidade deverá apresentar seus grupos de contas de forma
sequenciada, sem separá-los em circulante e não circulante.
De acordo com dispositivos da Lei n.º 6.404/1976 e de legislação complementar, julgue o item a seguir.
A parcela do lucro líquido decorrente de doações ou
subvenções governamentais para investimentos poderá ser
destinada para a constituição da reserva de incentivos fiscais,
e deverá ser incluída na base de cálculo do dividendo
obrigatório.
De acordo com dispositivos da Lei n.º 6.404/1976 e de legislação complementar, julgue o item a seguir.
Para fins de apuração da base de cálculo das participações
estatutárias, o prejuízo acumulado e a provisão para o imposto
de renda são deduzidos do resultado do exercício.
Obrigatoriamente, a absorção do prejuízo deverá obedecer à
seguinte ordem: lucros acumulados, reserva legal e reserva de
lucros.
Há situações em que uma entidade precisa dar tratamento contábil a transações que geram obrigação para com terceiros, mas que haja incerteza acerca do prazo ou do valor do desembolso futuro necessário para liquidar a obrigação.
No caso de uma ação judicial em que o desembolso por parte da entidade que reporta é considerado provável e razoavelmente estimado, a entidade deve:
O patrimônio de uma entidade é composto, exclusivamente, pelos seguintes dados, em reais:
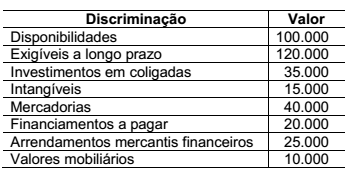
Considerando as informações apresentadas, assinale a alternativa que corresponde ao total do
capital próprio da entidade:
Identifique, dentre os aspectos listados abaixo, quais devem ser observados para o registro da depreciação, amortização e exaustão e assinale a alternativa correta.
I. Obrigatoriedade de reconhecimento.
II. Valor da parcela que deve ser reconhecida no resultado, como decréscimo patrimonial, e no balanço patrimonial, como respectivo passivo.
III. Circunstâncias que podem influenciar o registro.
IV. Baixa do registro contábil quando o valor líquido do ativo for zerado.
A seguir são fornecidos dois balanços sucessivos, preparados em 30/11/2015 e em 31/12/2015. O balanço de 31/12/2015 foi preparado imediatamente antes da apuração do resultado de 2015. Ambos estão absolutamente corretos.

A Cia. Florianópolis presta serviços de limpeza e foi constituída em 1º de janeiro de 2014, com um Capital Social de $ 6.000, totalmente integralizado com moeda corrente. Os exercícios sociais da Cia. Florianópolis encerram-se em 31 de dezembro de cada ano, quando ocorre a apuração do resultado do exercício.
O lucro líquido de cada exercício social recebe a seguinte destinação: (a) 10% para a Reserva Legal e (b) 60% para dividendos, os quais são pagos aos acionistas no decorrer do exercício social seguinte, observando-se que os dividendos foram destinados sobre o lucro líquido bruto.
A Cia. Florianópolis jamais adquire materiais de limpeza à vista e jamais efetua qualquer pagamento aos seus fornecedores de materiais de limpeza sem que, antes, entreguem-lhe os materiais. O material de limpeza é utilizado apenas na prestação de serviços.
Em abril de 2015, ocorreu a incorporação ao Capital Social de $ 25 da Reserva Legal.
Em dezembro de 2015, a Cia. Florianópolis adquiriu móveis à vista, o Capital Social foi
aumentado em $ 335 e os acionistas integralizaram todo o aumento com moeda corrente.
A seguir são fornecidos dois balanços sucessivos, preparados em 30/11/2015 e em 31/12/2015. O balanço de 31/12/2015 foi preparado imediatamente antes da apuração do resultado de 2015. Ambos estão absolutamente corretos.
A Cia. Florianópolis presta serviços de limpeza e foi constituída em 1º de janeiro de 2014, com um Capital Social de $ 6.000, totalmente integralizado com moeda corrente. Os exercícios sociais da Cia. Florianópolis encerram-se em 31 de dezembro de cada ano, quando ocorre a apuração do resultado do exercício.
O lucro líquido de cada exercício social recebe a seguinte destinação: (a) 10% para a Reserva Legal e (b) 60% para dividendos, os quais são pagos aos acionistas no decorrer do exercício social seguinte, observando-se que os dividendos foram destinados sobre o lucro líquido bruto.
A Cia. Florianópolis jamais adquire materiais de limpeza à vista e jamais efetua qualquer pagamento aos seus fornecedores de materiais de limpeza sem que, antes, entreguem-lhe os materiais. O material de limpeza é utilizado apenas na prestação de serviços.
Em abril de 2015, ocorreu a incorporação ao Capital Social de $ 25 da Reserva Legal.
Em dezembro de 2015, a Cia. Florianópolis adquiriu móveis à vista, o Capital Social foi
aumentado em $ 335 e os acionistas integralizaram todo o aumento com moeda corrente.
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
Situação hipotética: Um equipamento industrial em uso foi
adquirido, pela indústria Alfa, por R$ 300 mil e, no final do
exercício de 20XX, o equipamento já tinha sofrido depreciação
de 60% de seu valor depreciável. A indústria considera um
valor residual de 10% para esse equipamento. No final do
exercício de 20XX, o valor em uso do equipamento foi
estimado em R$ 136 mil, e seu valor para venda estimado em
R$ 120 mil. Assertiva: Nessa situação, a indústria Alfa deveria
contabilizar, para esse equipamento, no encerramento do
exercício de 20XX, uma provisão para perda de valor
recuperável superior a R$ 5 mil.
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
Instrumentos financeiros que tiverem sofrido, ao longo do
tempo, aumentos significativos em seus riscos de crédito
deverão ter seus valores ajustados por provisão para risco de
crédito, em substituição ao requisito de redução ao valor
recuperável.
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
Derivativos são instrumentos financeiros cuja avaliação a valor
justo deve ser reconhecida em contas de resultado e, quando o
derivativo for utilizado como instrumento de hedge de ativo
financeiro designado como disponível para venda, essa
avaliação poderá ser reconhecida em conta do patrimônio
líquido.
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
Os financiamentos obtidos no BNDES, com juros abaixo dos
padrões do mercado, têm de ser ajustados a valor presente com
base na média das taxas do mercado de dívidas de longo prazo.
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
A provisão para perda de valor recuperável de ágio por
expectativa de rentabilidade futura (goodwill) só será revertida,
em período posterior ao de sua constituição, se ficar
comprovado que houve recomposição das expectativas de
rentabilidade.

 Conheça nossos planos