Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ao final do exercício de 2015, uma companhia apresentou os seguintes saldos em relação à composição do seu patrimônio líquido na DMPL:
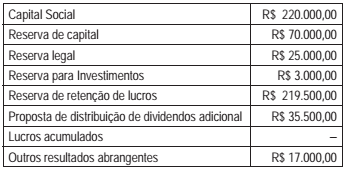
Em relação ao exercício de 2016, foram obtidas as seguintes informações:
Aumento do capital com emissão de novas ações R$ 1.150,00
Aumento de capital com reservas R$ 40.000,00
Lucro Líquido apurado R$ 119.600,00
Destinação:
Reserva legal R$ 5.980,00
Juros sobre capital próprio R$ 33.500,00
Dividendos propostos R$ 28.200,00
Retenção de lucros R$ 51.920,00
Considerando que o saldo de dividendos propostos no início do exercício de 2015 foi pago, o patrimônio líquido da
entidade ao final de 2016 representa
Uma companhia aérea detém uma frota de cinco aeronaves para locação de voos executivos. Cada aeronave foi adquirida por R$ 7 milhões. Por exigência da agência reguladora de aviação, a companhia deve fazer a revisão de suas aeronaves a cada cinco anos de uso. A estimativa da entidade é que a revisão de cada aeronave custe 5% do valor de aquisição. Ao final do exercício de 2016, a frota tinha dois anos e meio de uso.
Considerando essa situação, ao final do exercício de 2016, a companhia aérea
Uma companhia tem seu patrimônio dividido em 42.000 ações ordinárias, as quais estão em circulação ao valor nominal de R$10,00, emitidas em 1° /01/2016.
As seguintes operações com ações foram registradas durante o exercício de 2016:
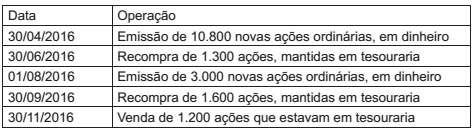
Ao final do exercício de 2016, a companhia apurou lucro líquido de R$ 200.000,00.
Considerando o resultado apurado e as operações com ações, qual o valor do lucro básico por ação, em reais, a ser divulgado
pela companhia?
Uma indústria adquiriu três máquinas para compor a linha de produção de um dos seus produtos, pelo valor total de R$ 27 milhões. A vida útil estimada das máquinas adquiridas é de doze anos, com valor residual de 5% do valor de aquisição. Ao final do sétimo ano de uso, a indústria apurou indícios internos de desvalorização decorrentes de baixo desempenho e optou por realizar o teste de recuperabilidade das máquinas componentes daquela linha de produção. A companhia estimou um fluxo de caixa descontado para os próximos cinco anos associado à operação das máquinas de R$ 10 milhões, enquanto o valor justo das máquinas em suas condições atuais é de R$ 8 milhões, com 5% de custos associados.
Considerando, exclusivamente, essas informações, o valor recuperável e a perda a ser reconhecida para o conjunto das máquinas, representam, respectivamente, em reais
A Lei das sociedades por ações diz que o balanço patrimonial mostra a situação patrimonial e financeira de uma companhia em um determinado período de tempo, e que, no passivo, as contas serão classificadas nos grupos passivo circulante, passivo não circulante e patrimônio líquido. Ainda segundo ela, uma das divisões do patrimônio líquido representa as contrapartidas criadas pela Lei n° 11.941/09, decorrentes das variações ocorridas nos elementos do ativo e do passivo, não imputadas no resultado nos termos do regime de competência.
Nesse contexto, tais contrapartidas são evidenciadas no patrimônio líquido no grupo de
O CPC 26 (R1) Apresentação das Demonstrações Contábeis, aprovado pela Deliberação CVM 676/2011, estabelece, como um dos critérios para a classificação dos ativos no balanço patrimonial, o ciclo operacional da empresa.
Nesse contexto, entende-se que o ciclo operacional de uma indústria é o período decorrente entre a compra de matéria-prima, seu processamento e a
Uma sociedade anônima de grande porte e capital fechado, ao levantar o Balanço Patrimonial, comprovou, feitos todos os registros contábeis da destinação do lucro do exercício, a existência de um saldo credor remanescente, na conta de Lucros Acumulados.
Nesse contexto, e exclusivamente de acordo com as determinações da Lei das sociedades anônimas, para tais situações, esse saldo remanescente apurado deve ser
A Comercial Q informou que, analisada a situação da carteira de Duplicatas a Receber e sua experiência de inadimplência, realizou as provisões consideradas necessárias, resultando no saldo da conta Perdas Estimadas em Créditos de Liquidação Duvidosa (Ativo), no Balanço de 31/dez/2016, de R$ 150.000,00.
Informou, ainda, que, em 2/fev/2017, uma Duplicata a Receber de R$200.000,00, depois de esgotadas todas as tentativas necessárias e indispensáveis para o seu recebimento, foi considerada incobrável.
Em decorrência, em 2/fev/2017, a Comercial Q fez o registro contábil da baixa dessa duplicata considerada incobrável, como segue:
A empresa ABCDE LTDA. solicitou ao contador a elaboração da folha de pagamento do mês de março, com as seguintes informações:
- Salários: R$ 32.000,00.
- Horas extras trabalhadas: R$ 3.000,00.
- Imposto retido na fonte: R$ 3.500,00.
- Contribuição para o INSS, empregado: 11%.
- Contribuição para o INSS, empregador: 20%.
- Depósito FGTS: 8%.
Ao elaborar a folha de pagamento com base nas informações fornecidas, a empresa vai contabilizar despesas no valor total de:
A comercial P, que controla seu estoque de mercadorias pelo método da média ponderada móvel, informou que em 2/fev/2018 vendeu a prazo, para receber em 60 dias, um lote de mercadorias pelo valor de 200.000,00 com um desconto previsto de 20.000,00 para pagamento pelo cliente até 30 dias antes do vencimento do prazo da venda.
Desconsiderando a incidência de impostos sobre a venda, a companhia P fez o seguinte registro contábil da operação, no dia 2 de fevereiro de 2018.
A empresa Catex S.A., quando da finalização de seu resultado ao final do ano, apresentava lucro de R$ 288.500, antes do imposto sobre a renda, o qual seria de R$ 43.275. Na empresa, há acordo de participação nos resultados para empregados e diretores nos percentuais de 10% e 5%, respectivamente.
Nessa situação hipotética, considerando-se o disposto na Lei n.º 6.404/1976, o valor total a ser distribuído aos diretores é igual a
Texto 1A5AAA
Os eventos a seguir ocorreram com determinado ente público da administração direta.
I Em janeiro de 2017, o ente verificou que o seu contrato de aluguel, vencido em setembro de 2016, não havia sido renovado, as mensalidades de setembro a dezembro não foram pagas e, mesmo assim, a desocupação do imóvel só ocorreu em 1.º/1/2017.
II Em 31/12/2017, após realizar o levantamento dos ativos de longo prazo, encontrou-se a situação apresentada na tabela seguinte, cujos valores estão em reais.

Quadro I
Saldos contábeis apurados em dezembro/2017.


 Conheça nossos planos