Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Por essa norma, o ajuste diário na adequada conta de ativo ou passivo, apropriado como receita ou despesa, no mínimo, por ocasião dos balancetes mensais e balanços, é um procedimento a ser seguido em relação ao derivativo:
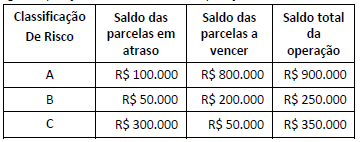
Para cálculo da Provisão para Operações de Crédito, a Resolução nº 2.682/99 estabelece percentuais mínimos conforme a classificação de risco de cada operação. Os percentuais mínimos são de 0,5%, 1% e 3% para operações classificadas em nível de risco “A”, “B” e “C”, respectivamente. Em 31.12.2017, a conta retificadora de Ativo “Provisão para Operações de Crédito” apresentava um saldo de R$ 12.000.
No mês de janeiro de 2018, o registro da “Provisão para Operações de Crédito” irá provocar no resultado um impacto de:
O item patrimonial que pode ter valores alocados para aumento do capital social é:
O tratamento dos valores relacionados a garantias de produtos diferentes como uma classe única de provisão pode ser:
Nesse valor podem ser incluídos itens como custos:
Considere os itens a seguir integrantes do patrimônio da empresa comercial de alimentos JKX S.A., em 31 de dezembro de 2016:
I. Adiantamento de Clientes no valor de R$ 20.000,00 referente a mercadorias que seriam entregues em fevereiro de 2017.
II. Empréstimos Bancários no valor de R$ 210.000,00 com vencimento em agosto de 2019.
III. Direito de uso de uma patente adquirido em setembro de 2016 com vida útil definida em 5 anos. O direito de uso da patente é necessário para as atividades operacionais da empresa.
Os itens I, II e III devem ser classificados, respectivamente, no Balanço Patrimonial de 31 de dezembro de 2016 da JKX S.A., como
Para fins gerenciais, o gestor de uma empresa solicitou à contabilidade que os estoques de matéria-prima fossem mensurados pelo montante em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos estoques fossem adquiridos na data do Balanço Patrimonial.
Nesse caso, a base de mensuração a ser utilizada corresponde ao
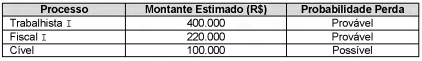
A Cia. Desenrola está respondendo a processos em diversas áreas. Em 31/12/2016, apresentava as seguintes informações sobre seus processos, com valores em reais:
Para o fechamento do Balanço Patrimonial em 31/12/2017, a Cia. reavaliou os processos nos quais estava envolvida e obteve as seguintes informações, com valores em reais:
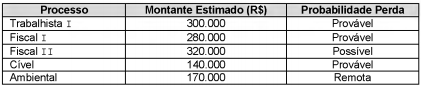
Com base nas informações, o impacto no resultado de 2017 decorrente da reavaliação dos processos judiciais foi, em reais,
A Cia. Papa Legus possuía, em 31/12/2016, um ativo intangível com vida útil indefinida, cujo valor contábil de R$ 1.200.000,00 era composto dos seguintes valores em reais:
Custo de Aquisição ...........................................................1.500.000,00
Perda por Desvalorização ................................................ (300.000,00)
Em dezembro de 2017, a Cia. realizou novamente o teste de recuperabilidade do ativo (Teste de Impairment) e obteve as seguintes informações, com valores em reais:
Valor em uso .............................................................................. 1.100.000,00
Valor justo líquido das despesas de venda ................................ 1.600.000,00
As evidências indicaram que a vida útil desse ativo continua indefinida.
Com base nestas informações, a Cia. Papa Legus, em dezembro de 2017,
O balancete de verificação da Cia. de Pimentas apresentava, em 31/12/2017, as seguintes contas e seus respectivos saldos, em reais:
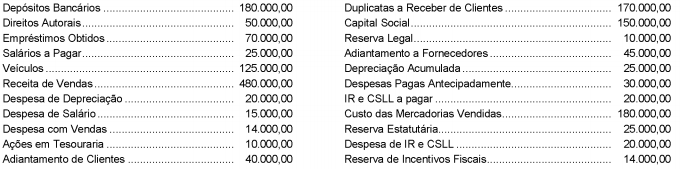
Com base nessas informações e assumindo que não ocorrerá distribuição de dividendos, o total do Patrimônio Líquido da Cia.
de Pimentas apresentado em seu Balanço Patrimonial, em 31/12/2017, foi, em reais,
A Demonstração das Mutações do Patrimônio Líquido – DMPL – possibilita ao analista ou usuário das demonstrações contábeis conhecer toda a movimentação ocorrida nas diversas contas do Patrimônio Líquido durante o exercício. Trata-se, portanto, de informações que complementam as demais demonstrações, notadamente o Balanço Patrimonial e a Demonstração do Resultado do Exercício.
Acerca dessa temática, associe a primeira coluna com a segunda, numerando os parênteses:
(1) Movimentações que elevam o Patrimônio Líquido
(2) Movimentações que diminuem o Patrimônio Líquido
(3) Movimentações que não afetam o Patrimônio Líquido
( ) lucro líquido do exercício; aumento de capital por subscrição e integralização de novas ações; ágio cobrado na subscrição de ações e prêmio de debêntures.
( ) aumento de capital por incorporação de reservas; apropriação do lucro líquido da conta de lucros ou prejuízos acumulados para outras reservas; compensação de prejuízos através de reservas, etc.
( ) prejuízo líquido do exercício; aquisições de ações da própria sociedade (ações em tesouraria); dividendos, etc.
A sequência CORRETA, de cima para baixo, é:Considere as informações do Quadro a seguir, apresentadas em milhares de reais, que representam as contas sintéticas do balanço patrimonial de uma companhia ao final do exercício de 2017, para responder à questão.

Considere as informações do Quadro a seguir, apresentadas em milhares de reais, que representam as contas sintéticas do balanço patrimonial de uma companhia ao final do exercício de 2017, para responder à questão.
Em 01/01/2011, uma companhia adquiriu uma máquina para a linha de produção por R$ 720.000,00. A política de uso da máquina definida pela companhia é compatível com as estimativas do fabricante, com uma vida útil esperada de 12 anos. O valor residual estimado é 5% do valor de aquisição. A máquina é depreciada pelo método linear. Em 31/12/2017, após 7 anos de uso, a companhia decidiu revisar a vida útil da máquina e o seu valor residual. Técnicos especializados no assunto foram contratados. De acordo com eles, a vida útil remanescente da máquina em 31/12/2017 era de 8 anos, e o valor residual foi estimado em R$ 25.000,00.
Com essas novas estimativas, o novo valor da depreciação anual é
Uma companhia detém alguns ativos intangíveis conforme descrito a seguir:
Item
I Copyright adquirido que tem vida legal remanescente de 30 anos
II Licença de uso de software adquirida há cinco anos, utilizada em equipamentos que estão sendo substituídos por novas tecnologias
III Lista de clientes adquirida da qual espera obter benefícios da informação contida na lista por, pelo menos, três anos
IV Marca comercial adquirida de um produto que tem sido líder de mercado nos últimos dez anos
V Patente desenvolvida e registrada, com direitos extensivos a 15 anos
Considerando, apenas, a descrição dos itens apresentada, qual ativo intangível pode ser considerado de vida útil indefinida?

 Conheça nossos planos