Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


− Tributos recuperáveis no valor de R$ 20.000,00. − Gastos com transporte e seguro no valor de R$ 8.000,00. − Gastos com instalação no valor de R$ 6.000,00.
A empresa estima que incorrerá em gastos no valor de R$ 12.000,00 (equivalentes à vista) para desinstalar esta máquina ao final de sua vida útil. A vida útil da máquina era 5 anos, sendo que essa máquina ficou disponível para o uso apenas em 31/03/2016. Ademais, espera-se que ao final do período de vida útil a máquina valha R$ 14.000,00.
Sabendo que a empresa utiliza o método das cotas constantes, o valor contábil da máquina, em 31/12/2017, era, em reais,
− Caixa e Equivalentes de Caixa .................................................................. R$ 5.000,00 − Capital Social ............................................................................................ R$ 41.000,00 − Contas a Pagar ......................................................................................... R$ 14.000,00 − Imobilizado ................................................................................................ R$ 75.000,00 − Depreciação Acumulada ........................................................................... R$ 25.000,00
Durante o mês de dezembro de 2017, a TecnoBite realizou as seguintes operações:
− Obtenção de empréstimo, em 01/12/2017, no valor de R$ 50.000,00, para ser pago em 60 dias. A taxa de juros compostos contratada foi de 2% a.m. − Aquisição de estoque no valor de R$ 35.000,00, à vista. − Pagamento de R$ 8.000,00 do total de Contas a Pagar. − Venda de 60% do estoque no valor total de R$ 75.000,00 à vista, para diversos clientes. − Aquisição de estoque no valor de R$ 30.000,00, à vista. − Pagamento de despesas gerais referentes ao mês de dezembro de 2017 no valor total de R$ 6.000,00. − O imobilizado tem uma vida útil de 60 meses, sem valor residual, sendo utilizado o método das cotas constantes, dos quais já passaram 20 meses.
O valor do patrimônio líquido da empresa TecnoBite era, em 31/12/2017, em reais,
São consideradas fontes de financiamento de longo prazo:
1. A abertura de capital por meio de oferta pública de ações.
2. O aumento de capital por meio de oferta pública de ações.
3. Subscrição de debêntures.
4. Arrendamentos mercantis (leasing).
Assinale a alternativa que indica todas as afirmativas corretas.
A Norma Brasileira de Contabilidade NBC TSP 07 – Ativo Imobilizado tem como objetivo estabelecer o tratamento contábil para os ativos imobilizados a ser observado por entidades do setor público em relação aos critérios de reconhecimento e mensuração dos ativos imobilizados, bem como aos valores de depreciação e de perdas por redução ao valor recuperável a serem reconhecidos em relação a eles.
Por sua vez, a Norma Brasileira de Contabilidade NBC TSP 09 – Redução ao Valor Recuperável de Ativo Não Gerador de Caixa tem como objetivo “estabelecer os procedimentos que a entidade deve aplicar para determinar se o ativo não gerador de caixa é objeto de redução ao valor recuperável e assegurar que as perdas por redução ao valor recuperável sejam reconhecidas”, aplicando-se às entidades do setor público.
Considere que um Conselho Regional de Fiscalização do exercício de profissão regulamentada possui um veículo em seu ativo imobilizado, utilizado em atividades relacionadas à finalidade do órgão. Esse veículo foi adquirido no início de março/X0, pelo valor de $ 63.000. Por se tratar de ativo imobilizado para o qual há mercado secundário com liquidez, determinou-se valor residual de 20% do preço de aquisição. A vida útil do veículo foi estipulada em 6 anos, iniciando-se o reconhecimento da depreciação no próprio mês de março/X0. No início do mês de junho/X3, esse veículo envolveu-se em um acidente de trânsito, sem que tenha ocorrido perda total, porém o reparo estendeu-se até o final do mês agosto/X3. Ao elaborar as demonstrações contábeis do ano X3, o Contador do Conselho Regional, motivado por uma possível indicação de que o ativo possa ser objeto de redução ao valor recuperável em função do acidente de trânsito, estimou o valor recuperável de serviço do veículo, apurando os seguintes valores: valor justo líquido das despesas estimadas de venda do veículo, $ 28.000, e valor em uso, com base no custo de reposição depreciado calculado a partir do preço de aquisição de $ 72.000 para o mesmo modelo de veículo novo.
Considere os seguintes valores, relativos à Folha de Pagamento para o mês de março/X1, da Companhia Batel:
• Montante total de salários de funcionários: $ 50.000.
• Encargo patronal relativo à Contribuição Previdenciária ao INSS: $ 10.000.
• Contribuição patronal para o FGTS: $ 4.000.
• Benefício a funcionários a título de vale-refeição: $ 8.000.
• Desconto de funcionários relativo a vale-refeição: $ 2.000.
• Benefício a funcionários a título de vale-transporte: $ 4.000.
• Desconto de funcionários relativo a vale-transporte: $ 3.000.
• Benefício a funcionários a título de plano de saúde: $ 6.000.
• Contribuição previdenciária dos funcionários ao INSS: $ 5.000.
• Imposto de Renda retido na fonte relativo aos salários dos funcionários: $ 6.000.
• Salário-família: $ 1.000.
O valor total das Despesas com Salários, Benefícios e Encargos Sociais e o montante de salários e benefícios a pagar a funcionários, respectivamente, para o mês em questão é de:
Abaixo são apresentados os Balanços Patrimoniais da Controladora e do Consolidado, em 31/12/X1 e 31/12/X0, de umasociedade anônima de capital aberto:
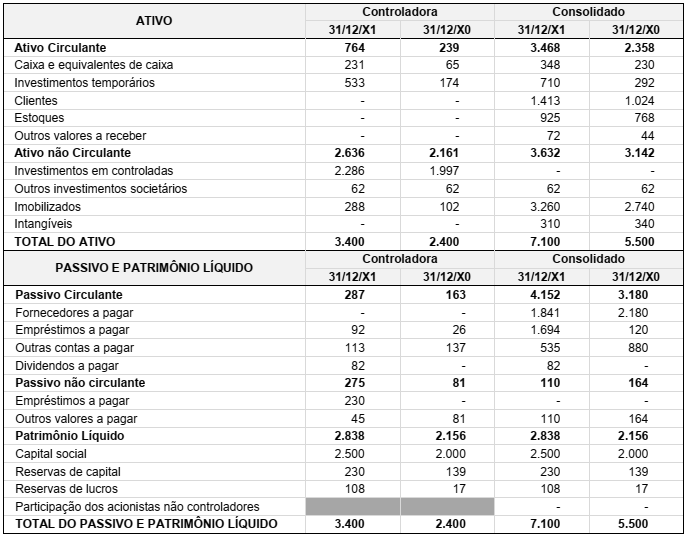
Considerando exclusivamente os balanços patrimoniais acima, assinale a alternativa INCORRETA.
Considerando a legislação vigente citada por Martins et al. (2013), relativa as Reservas de Lucro a Realizar, analise as afirmativas apresentadas a seguir:
I. Tem por finalidade compensar a redução de dividendos em períodos futuros em que não haverá realização de lucros.
II. O objetivo é a não distribuição de dividendos obrigatórios sobre a parcela de lucros não realizados financeiramente.
III. Considera-se como realizado o lucro líquido do exercício até o limite do lucro, rendimento ou ganhos líquidos na realização de ativos pelo valor de mercado, desde que sua realização ocorra após o término do exercício social seguinte.
IV. A constituição dessa reserva é obrigatória sempre que os dividendos obrigatórios ultrapassarem a parcela de lucro realizado.
V. A assembleia geral, poderá por proposta dos órgãos de administração, constituir a Reserva de Lucros a Realizar no exercício em que o montante dos dividendos obrigatórios ultrapassar a parcela realizada de lucro líquido do exercício.
Assim, a alternativa em que todas as afirmativas estão CORRETAS é:
Saldo das contas da Empresa ABC Ltda, extraído do balancete em 31 de dezembro de x1:
Custo das Mercadorias Vendidas.....R$ 10.000,00.
Vendas de Mercadorias......................R$ 200.000,00.
Estoque Inicial......................................R$ 50.000,00.
Compra de mercadorias.....................R$ 40.000,00.
Considerando unicamente as informações acima, o valor do estoque final foi de:
Se o estoque inicial for subavaliado:
I. O custo da mercadoria vendida diminui.
II. O lucro da empresa diminui.
III. O custo da mercadoria vendida aumenta.
IV. O lucro da empresa aumenta.
V. O valor do custo da mercadoria vendida e o lucro da empresa permanecem o mesmo.
Assinale a alternativa em que toda(s) a(s) afirmativa está (ão) CORRETA(S):
Considerando o saldo das contas abaixo, os valores do PATRIMÔNIO LÍQUIDO e do ATIVO são respectivamente:

A empresa fictícia “MEU NEGÓCIO LTDA.” iniciou suas atividades no mês de setembro de 2017 com as seguintes transações:
I. Em 01/09/2017: subscrição do Capital no valor de R$ 150.000,00, sendo que R$ 140.000,00 foi depositado na conta Bancária da empresa e R$ 10.000,00 foi entregue em dinheiro.
II. Em 08/09/2017: aquisição de mobiliário no valor de R$ 30.000,00, sendo pagos 30% em cheques e o restante a prazo, com duplicatas.
III. Em 12/09/2017: foram adquiridas mercadorias para revenda no valor de R$ 50.000,00, sendo pagas 10% à vista e o restante a prazo, com Nota Promissória.
IV. Em 21/09/2017: foi adquirido um veículo para uso da empresa no valor de R$ 40.000,00, sendo pagos 30% a vista, com cheque da conta Bancária da empresa, e 70% financiado pelo banco.
V. Em 20/10/2017: foi adquirido um imóvel com uma sala, no valor de R$ 180.000,00, sendo que 10% de entrada, pagos em cheque, da conta bancária da empresa, e o restante por meio de financiamento obtido em uma instituição financeira.
Em 31/12/2017 no Balanço Patrimonial da empresa “MEU NEGÓCIO LTDA.” os valores do ATIVO, PASSIVO e PATRIMÔNIO LÍQUIDO foram, respectivamente:

 Conheça nossos planos