Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Considere o balancete da empresa de Chocolates Doce Feliz para responder à questão.
Balancete contábil em 31/12/2018
Descrição da conta contábil Reais
Adiantamento a fornecedores 30.000,00
Empréstimos e financiamentos LP (25.000,00)
Impostos a compensar 10.000,00
Fornecedores (140.000,00)
Empréstimos Bancários (5.000,00)
Mútuos com empresas ligadas a receber de LP 65.000,00
Estoques 120.000,00
Investimentos 40.000,00
Impostos a recolher (20.000,00)
Contas a pagar (15.000,00)
Aplicações financeiras 65.000,00
Ativos Intangíveis 75.000,00
Contingências fiscais e tributárias - LP (95.000,00)
Caixa e equivalentes de caixa 45.000,00
Outros valores a receber - LP 45.000,00
Salários a pagar (150.000,00)
Capital (100.000,00)
Contas a receber de clientes 150.000,00
Ativo Imobilizado, líquido 150.000,00
Receitas de vendas 1.400.000,00
Impostos sobre vendas (280.000,00)
Devoluções de vendas (120.000,00)
Custos dos produtos vendidos (350.000,00)
Despesas com Vendas (75.000,00)
Despesas Administrativas e gerais (110.000,00)
Despesas Financeiras, líquidas (90.000,00)
Outras despesas operacionais (5.000,00)
Despesas com IRPJ e CSLL (125.000,00)
Uma organização adquiriu uma máquina para seu parque industrial e identificou as seguintes variáveis:
I. A compra do equipamento ocorreu dia 25 de março de 2018.
II. As condições de pagamento foram:
a. 30% no recebimento da emissão da nota fiscal;
b. 40% trinta dias após o recebimento da máquina;
c. 30% sessenta dias após a o recebimento da máquina.
III. Data do início do seu funcionamento: 1° de agosto de 2018.
IV. Valor do ativo: R$ 2.000.000,00.
V. Valor do ICMS a ser destacado do valor do bem para recuperação: 360.000,00.
VI. Despesas incorridas pela empresa para colocar o bem em funcionamento: R$ 45.000,00.
VII. Segundo os engenheiros da empresa, a vida útil estimada do bem será de 10 anos.
VIII. O valor de realização desse bem ao final será de R$ 300.000,00.
IX. Valor do frete pago pelo vendedor: R$ 25.000,00.
Com base nessas informações, o valor da despesa da depreciação em 31 de dezembro de 2018 é de
Dado: utilize o critério de arredondamento para chegar no resultado, desconsiderando os centavos finais na resposta.
• ativos circulantes: R$ 1,5 milhão; • ativos não circulantes: R$ 10 milhões; • passivos circulantes: R$ 1 milhão; • passivos não circulantes: R$ 4,5 milhões.
Os ativos não circulantes da incorporada eram compostos por R$ 1 milhão em contas a receber no longo prazo, R$ 7 milhões em instalações e edifícios, e o restante estava representado por licenças de uso, marcas adquiridas e patentes industriais. No processo de incorporação constatou-se que a empresa incorporada havia concluído o desenvolvimento de um produto de grande aceitação no mercado, mas ele não havia sido contabilizado no ativo da empresa. O valor de R$ 1 milhão foi atribuído ao produto não ativado.
Nessa situação hipotética, a incorporadora registrará, em sua contabilidade, um goodwill no valor de
I Os valores a receber são representados por instrumentos financeiros liquidáveis em dinheiro ou equivalente e, como tais, devem ser avaliados continuamente ao valor justo. II Em geral, os bens em estoque são mensurados ao custo de aquisição ou de fabricação, desde que esses não superem o seu valor realizável líquido. III É possível mensurar o valor justo de propriedades para investimento, contudo, caso não seja possível fazê-lo, de forma confiável e contínua, deve-se utilizar o método do custo nessa mensuração. IV O método de depreciação que se embasa na receita que é gerada pela atividade que inclui a utilização de ativo é o mais apropriado para se reconhecer o desgaste dos bens de produção, por considerar sua efetiva utilização.
Assinale a opção correta.
A Norma Brasileira de Contabilidade Técnica Geral (NBC TG) 26 (R5) dispõe sobre a apresentação das demonstrações contábeis, dentre as quais o Balanço Patrimonial. Segundo a referida norma o Balanço Patrimonial deve ser classificado como Circulante e Não Circulante. Para que uma conta seja considerada ATIVO CIRCULANTE, considere:
I. A empresa tem a intenção de realizar determinado bem no percurso normal de seu ciclo operacional.
II. A empresa almeja vender ou consumir determinado bem no percurso normal de seu ciclo operacional.
III. Sua realização é esperada em até 24 meses.
IV. O bem está mantido na empresa basicamente com a finalidade de ser negociado.
Está correto o que consta APENAS de
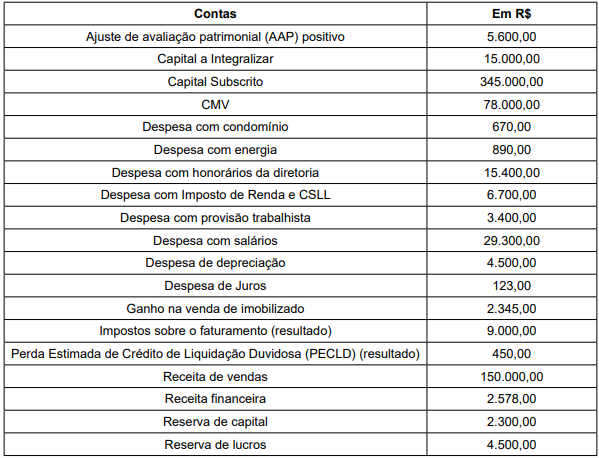
Os dados são referentes às contas de Patrimônio Líquido e de Resultado de uma entidade em 31.12.2018.
Uma entidade adquiriu mercadorias para revenda por R$ 35.000,00, a prazo. Para que as mercadorias estivessem disponíveis para comercialização, a entidade arcou com um custo adicional de frete no valor de R$ 600,00.
Considerando a situação apresentada, assinale a alternativa sobre o reconhecimento e a mensuração dessa transação econômica nas Demonstrações Contábeis
Quanto às técnicas e ferramentas utilizadas na contabilidade, julgue o item.
A taxa de depreciação de bens adquiridos usados é
calculada considerando‐se que a vida útil do bem
adquirido seja igual à metade da vida útil admissível para
o mesmo bem, quando novo.

 Conheça nossos planos