Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.279 questões

Ano: 2019 Banca: VUNESP Órgão: UNIFAI Prova: VUNESP - 2019 - UNIFAI - Controlador Interno |
Q1051300 Contabilidade Geral
As aplicações de recursos em despesas, as quais irão beneficiar períodos subsequentes, que são classificadas no ativo circulante e, geralmente, não representam parcela muito significativa em comparação aos demais ativos, são denominadas pela doutrina contábil como
Alternativas
Ano: 2019 Banca: VUNESP Órgão: UNIFAI Prova: VUNESP - 2019 - UNIFAI - Controlador Interno |
Q1051294 Contabilidade Geral
Na hipótese da abertura de uma empresa, em que houve a subscrição de capital de R$ 1.000.000,00, o lançamento contábil dessa subscrição será
Alternativas
Q1050588 Contabilidade Geral
Um ente federativo adquiriu um software específico para controlar a distribuição de material escolar entre todas as unidades educacionais. O custo desse ativo intangível foi de R$ 25.000, acrescido de 10% de tributos não recuperáveis.
Para garantir o pleno funcionamento do sistema, foram necessários ainda os seguintes recursos: • pagamento a profissionais responsáveis pela instalação do sistema: R$ 4.000; • custos de realização de testes: R$ 1.800; • outras despesas administrativas incorridas: R$ 500.
Após analisar essas informações, o gestor contábil do referido ente, sabendo que este espera a geração de benefícios econômicos a partir da implantação do sistema, deverá reconhecer o intangível no valor, em reais, de
Alternativas
Q1050586 Contabilidade Geral
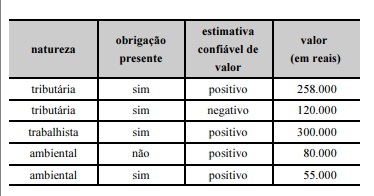
    A tabela a seguir apresenta informações sobre processos judiciais de uma entidade pública, nos quais a referida entidade é ré.
Imagem associada para resolução da questão
    O departamento jurídico dessa entidade informa ainda que é considerada provável a saída de recursos que incorporem benefícios econômicos para liquidar as obrigações.
A partir da classificação desses processos, o valor da provisão que deverá ser reconhecida nas contingências pelo gestor contábil da entidade corresponde a
Alternativas
Q1049816 Contabilidade Geral
De acordo com as definições técnicas internacionais, depreciação é a alocação sistemática do valor depreciável de um ativo ao longo da sua vida útil econômica para a entidade. Com base nessa definição, quais bens a seguir não são depreciáveis?
Alternativas
Q1049815 Contabilidade Geral
Com relação à incidência de impostos na compra e venda de mercadorias, ao contrário do ICMS, o IPI é denominado
Alternativas
Q1049812 Contabilidade Geral

Considere a seguinte representação gráfica de uma situação enfrentada por uma empresa.
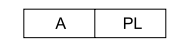
Imagem associada para resolução da questão

Nesse caso, considera-se que

Alternativas
Q1049811 Contabilidade Geral
No Balanço Patrimonial os elementos ativos serão apresentados em ordem decrescente de grau de liquidez, de acordo com a seguinte alternativa:
Alternativas
Q1049810 Contabilidade Geral
A empresa YASMIM S/A, cujo exercício social coincide com o ano calendário pagou em 30.04.2017, o prêmio correspondente a uma apólice de seguro contra incêndio de suas instalações para vigorar no período de 01.05.2017 a 30.04.2018. O valor pago de R$ 60.000,00 foi contabilizado como despesa operacional do exercício de 2017. Com base no princípio da competência, o lançamento de ajuste, feito em 31.12.2017 provocou no resultado de 2018
Alternativas
Q1049346 Contabilidade Geral
Ao se identificar um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade, tal recurso será
Alternativas
Q1048965 Contabilidade Geral

Determinada entidade registra as duplicatas resultantes de suas vendas numa conta denominada CLIENTES. Ao analisar as contas dessa entidade, o auditor encontrou a seguinte situação: a conta CLIENTES, no Ativo, apresentava um saldo credor de R$ 11.000,00. A conta DUPLICATAS DESCONTADAS, também no Ativo, apresentava um saldo credor de R$ 11.000,00. Imediatamente, o auditor adotou os procedimentos de auditoria cabíveis, tendo em vista que, mesmo antes de qualquer exame de revisão, ele percebeu que havia problemas nos saldos analisados, resultantes de algum erro ou fraude. Analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas, em relação aos problemas percebidos pelo auditor.

( ) A conta CLIENTES nunca pode estar com saldo credor, apenas devedor ou zero.

( ) A conta CLIENTES, pela sua natureza (não pelo saldo apresentado), classifica-se no Passivo, não no Ativo.

( ) A conta DUPLICATAS DESCONTADAS deveria estar classificada no Passivo, não no Ativo.

( ) A conta DUPLICATAS DESCONTADAS somente pode apresentar saldo devedor ou zero.

( ) As contas CLIENTES e DUPLICATAS DESCONTADAS jamais podem apresentar o saldo com mesmo valor.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é:

Alternativas
Q1048957 Contabilidade Geral

Sabe-se que a empresa Jupter Linhas Aéreas é controladora das empresas Saturno Distribuidora e Vênus Abastecedora. O controle foi obtido com a aquisição de 100% da Saturno Distribuidora por R$ 200.000,00, e aquisição de 100% da Vênus Abastecedora por R$ 300.000,00. Na data de 31/12/2018, existia o registro de um empréstimo da empresa Saturno Distribuidora para a empresa Jupter Linhas Aéreas no valor de R$ 180.000,00, e um empréstimo da empresa Jupter Linhas Aéreas à empresa Vênus Abastecedora no valor de R$ 200.000,00. Informações adicionais:

• Ativo total das empresas em 31/12/2018:

o Jupter Linhas Aéreas – R$ 1.100.000,00

o Saturno Distribuidora – R$ 780.000,00

o Vênus Abastecedora – R$ 800.000,00

• Não existem outras transações entre as empresas.

Assinale a alternativa que apresenta o valor do ativo total da demonstração contábil consolidada em 31/12/2018. 

Alternativas
Q1048954 Contabilidade Geral
A empresa XPTW Serviços Digitais Ltda. foi constituída para negociar Bitcoins no Brasil, e seu capital social registrado é de R$ 300.000,00, dividido em dois sócios. Após um ano de operação, a empresa resolveu comprar de seus sócios o equivalente a R$ 200.000,00 de valor nominal de seu capital social, por R$ 400.000,00, considerando a valorização da empresa. Sabendo-se que também está registrado no Patrimônio Líquido um saldo de Lucros Acumulados de R$ 300.000,00, qual é o novo saldo do Patrimônio Líquido da empresa? 
Alternativas
Q1048953 Contabilidade Geral
O benefício econômico futuro incorporado a um ativo é o seu potencial em contribuir, direta ou indiretamente, para o fluxo de caixa ou equivalentes de caixa para a entidade. Tal potencial pode ser produtivo quando o recurso for parte integrante das atividades operacionais da entidade. Os benefícios econômicos futuros incorporados a um ativo podem fluir para a entidade de diversas maneiras. NÃO representa um exemplo de como um ativo pode gerar benefícios econômicos para uma entidade quando:
Alternativas
Q1048951 Contabilidade Geral

Uma Sociedade Empresária apresentou, em 31/12/2018, antes da apuração do resultado do exercício, o seguinte Patrimônio Líquido:

Contas Saldos

• Reserva de Capital – Ágio na Emissão de Ações: R$ 9.800,00

• Capital Subscrito e Integralizadado: R$ 92.000,00

• Reserva Estatutária: R$ 2.100,00

• Reserva Legal: R$ 17.300,00

O Lucro Líquido apurado em 31/12/2018 foi de R$ 25.500,00.

Nesse caso, de acordo com a Lei nº 6.404/1976 e alterações posteriores, o valor a ser destinado no período para Reserva Legal é de, obrigatoriamente:

Alternativas
Q1048950 Contabilidade Geral

Uma entidade apresenta, em um balanço encerrado, as contas patrimoniais abaixo. Classifique os saldos patrimoniais apresentados, de acordo com a sua apresentação no Balanço Patrimonial.


• Caixa R$ 15.865

• Contas a Pagar R$ 5.290

• Duplicatas a Receber R$ 14.100

• Duplicatas a Receber a Longo Prazo R$ 5.050

• Empréstimos a Pagar R$ 12.340

• Estoques R$ 10.575

• Financiamentos a Pagar a Longo Prazo R$ 17.625

• Máquinas R$ 21.150

• Veículos R$ 13.925

Com base nos saldos acima, é possível afirmar que:

Alternativas
Q1046292 Contabilidade Geral

Considere os dados extraídos (em R$) do Balanço Patrimonial de um ente público no exercício atual, elaborado de acordo com as normas contábeis do setor público: 


Caixa e Equivalentes Caixa                                          280.000,00

Empréstimos Obtidos de Longo Prazo                         390.000,00

Bens Móveis e Imóveis                                                 960.000,00

Ajustes de Avaliação Patrimonial                                  140.000,00

Resultado Acumulado no período                                   90.000,00

Depreciação Acumulada                                               160.000,00

Patrimônio Social de Autarquias                                   100.000,00


Com base apenas nos dados fornecidos, o valor do Passivo Circulante da entidade nesse exercício foi, em R$, igual a

Alternativas
Q1046286 Contabilidade Geral
A definição de despesas abrange tanto as perdas quanto as despesas propriamente ditas que surgem no curso das atividades usuais de uma entidade e incluem, por exemplo, o custo de vendas, salários e depreciação. Geralmente, essas despesas tomam a forma de, segundo as normas contábeis vigentes,
Alternativas
Q1046283 Contabilidade Geral
O capital realizado que deve constar no patrimônio líquido da entidade é
Alternativas
Q1046231 Contabilidade Geral

Considere o balancete da empresa de Chocolates Doce Feliz para responder à questão.


                                        Balancete contábil em 31/12/2018

             Descrição da conta contábil                                   Reais

Adiantamento a fornecedores                                          30.000,00

Empréstimos e financiamentos LP                                  (25.000,00)

Impostos a compensar                                                     10.000,00

Fornecedores                                                                (140.000,00)

Empréstimos Bancários                                                    (5.000,00)

Mútuos com empresas ligadas a receber de LP              65.000,00

Estoques                                                                         120.000,00

Investimentos                                                                   40.000,00

Impostos a recolher                                                        (20.000,00)

Contas a pagar                                                               (15.000,00)

Aplicações financeiras                                                     65.000,00

Ativos Intangíveis                                                             75.000,00

Contingências fiscais e tributárias - LP                          (95.000,00)

Caixa e equivalentes de caixa                                         45.000,00

Outros valores a receber - LP                                         45.000,00

Salários a pagar                                                          (150.000,00)

Capital                                                                         (100.000,00)

Contas a receber de clientes                                        150.000,00

Ativo Imobilizado, líquido                                              150.000,00

Receitas de vendas                                                   1.400.000,00

Impostos sobre vendas                                               (280.000,00)

Devoluções de vendas                                                (120.000,00)

Custos dos produtos vendidos                                    (350.000,00)

Despesas com Vendas                                                 (75.000,00)

Despesas Administrativas e gerais                             (110.000,00)

Despesas Financeiras, líquidas                                    (90.000,00)

Outras despesas operacionais                                       (5.000,00)

Despesas com IRPJ e CSLL                                      (125.000,00)

           

Após o encerramento do resultado, o valor do Lucro do Exercício e o do Patrimônio Líquido são, nessa ordem:
Alternativas
Respostas
6001: E
6002: A
6003: D
6004: D
6005: D
6006: A
6007: D
6008: E
6009: B
6010: E
6011: D
6012: D
6013: D
6014: D
6015: C
6016: C
6017: D
6018: B
6019: A
6020: B