Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.279 questões

Q1057157 Contabilidade Geral
Leia as afirmativas a seguir:
I. A informação sobre a situação patrimonial da entidade, o desempenho, os fluxos de caixa, a conformidade com os orçamentos aprovados ou com outra legislação relevante ou com os demais regulamentos relacionados à captação e à utilização dos recursos, o desempenho da prestação de serviços e os seus planos futuros, é necessária para fins de prestação de contas e responsabilização (accountability) e tomada de decisão. II. Utilizar um antimalware online ou mesmo um antivírus é uma prática recomendável ao utilizar computadores de terceiros. Assim, é possível verificar se a máquina está infectada.
Marque a alternativa CORRETA:
Alternativas
Ano: 2019 Banca: IADES Órgão: CRF-RO Prova: IADES - 2019 - CRF-RO - Contador |
Q1054729 Contabilidade Geral
Patrimônio Líquido --------------------------------------------------------------------------- 19.000,00 Capital social ------------------------------------------------------------------------------------ 25.000,00 Capital a realizar --------------------------------------------------------------------------------- 5.000,00 Reservas de capital ----------------------------------------------------------------------------- 5.000,00 Reservas de lucro ------------------------------------------------------------------------------- 3.000,00 Dividendos antecipados ------------------------------------------------------------------------ 2.000,00 Prejuízos acumulados -------------------------------------------------------------------------- 3.000,00 Ações em tesouraria ---------------------------------------------------------------------------- 4.000,00
O patrimônio líquido é formado por partes positivas (contas de natureza credora) e partes negativas (contas de natureza devedora). As contas de natureza credora são as seguintes:
Alternativas
Ano: 2019 Banca: IADES Órgão: CRF-RO Prova: IADES - 2019 - CRF-RO - Contador |
Q1054728 Contabilidade Geral
Na contabilidade brasileira, em decorrência do processo de convergência para as normas internacionais, passou a prevalecer o princípio da essência sob a forma, isto é, o registro deve ter base na realidade econômica da transação, independentemente da forma jurídica. Com base nessa informação, as duplicatas descontadas classificam-se
Alternativas
Ano: 2019 Banca: IADES Órgão: CRF-RO Prova: IADES - 2019 - CRF-RO - Contador |
Q1054725 Contabilidade Geral
Informações para responder à questão.

Contas                                          Saldo em 30.06.X1 em R$
Caixa ----------------------------------------------------- 100,00
Bancos c/ movimento -------------------------------- 450,00
Clientes -------------------------------------------------- 340,00
Contas a receber -------------------------------------- 180,00
Duplicatas e títulos a receber ---------------------- 290,00
Seguros a vencer --------------------------------------- 90,00
Móveis e utensílios ----------------------------------- 380,00
Máquinas e equipamentos -------------------------- 720,00
Veículos -------------------------------------------------- 950,00
Terrenos e imóveis ---------------------------------- 2.100,00
Depreciação acumulada ----------------------------- 600,00
Duplicatas a pagar ------------------------------------ 140,00
Duplicatas descontadas ------------------------------- 70,00
Empréstimos bancários ------------------------------ 350,00
Salários a pagar --------------------------------------- 270,00
Provisão p/ 13o e férias ------------------------------- 90,00
Impostos a recolher ----------------------------------- 120,00
Capital social ----------------------------------------- 4.800,00
Capital a integralizar ------------------------------- 1.900,00
Reserva legal ---------------------------------------- 1.060,00

Considere os seguintes fatos contábeis ocorridos após o encerramento do balanço:

Fato 1 — Compra de mercadorias no valor de R$ 200,00, com entrada de 10% e o restante para pagamento em 90 dias; e

Fato 2 — Venda a prazo de um terreno no valor de R$ 1.000,00, para receber em duas parcelas iguais em 90 dias e 180 dias, respectivamente.
Acerca do impacto do lançamento dos fatos contábeis 1 e 2 no balanço patrimonial da entidade, é correto afirmar que o
Alternativas
Ano: 2019 Banca: IADES Órgão: CRF-RO Prova: IADES - 2019 - CRF-RO - Contador |
Q1054724 Contabilidade Geral
Informações para responder à questão.

Contas                                          Saldo em 30.06.X1 em R$
Caixa ----------------------------------------------------- 100,00
Bancos c/ movimento -------------------------------- 450,00
Clientes -------------------------------------------------- 340,00
Contas a receber -------------------------------------- 180,00
Duplicatas e títulos a receber ---------------------- 290,00
Seguros a vencer --------------------------------------- 90,00
Móveis e utensílios ----------------------------------- 380,00
Máquinas e equipamentos -------------------------- 720,00
Veículos -------------------------------------------------- 950,00
Terrenos e imóveis ---------------------------------- 2.100,00
Depreciação acumulada ----------------------------- 600,00
Duplicatas a pagar ------------------------------------ 140,00
Duplicatas descontadas ------------------------------- 70,00
Empréstimos bancários ------------------------------ 350,00
Salários a pagar --------------------------------------- 270,00
Provisão p/ 13o e férias ------------------------------- 90,00
Impostos a recolher ----------------------------------- 120,00
Capital social ----------------------------------------- 4.800,00
Capital a integralizar ------------------------------- 1.900,00
Reserva legal ---------------------------------------- 1.060,00

Considere os seguintes fatos contábeis ocorridos após o encerramento do balanço:

Fato 1 — Compra de mercadorias no valor de R$ 200,00, com entrada de 10% e o restante para pagamento em 90 dias; e

Fato 2 — Venda a prazo de um terreno no valor de R$ 1.000,00, para receber em duas parcelas iguais em 90 dias e 180 dias, respectivamente.
Sabendo que, no balanço patrimonial levantado em 30.06.20X1, o ativo totalizou R$ 5.000,00, o ativo circulante e o ativo não circulante totalizaram, respectivamente,
Alternativas
Q1054284 Contabilidade Geral

Baseando-se nas informações a seguir, responda à questão.

O contador da empresa ABCD Ltda. necessita calcular, numa base trimestral, hipoteticamente, o valor do imposto de renda de pessoa jurídica – IRPJ, incluindo adicional, bem como o da contribuição social sobre o lucro líquido – CSLL, e dispõe das seguintes informações:

– Enquadramento tributário: regime de apuração pelo Lucro Real

. – Lucro contábil antes do IR e da CSL – R$ 500.000,00.

– Exclusões Permanentes – R$ 25.000,00.

– Provisões constituídas no ano:

•  Perda Estimada para créditos de liquidação duvidosa, com um critério sem fundamento legal – R$ 20.000,00;

•  Equivalência patrimonial negativa – R$ 12.000,00;

•  Provisão para contingência trabalhista – R$ 18.000,00;

•  Desconto de duplicatas – R$ 15.000,00.

(Obs.: Note que o cálculo não requer o enquadramento em balanços de suspensão, mensal ou trimestral)

Assinale a alternativa que apresenta o valor, em reais, da Contribuição Social sobre o Lucro Líquido em 31 de março de 2019, dispensando centavos.
Alternativas
Q1054283 Contabilidade Geral

Baseando-se nas informações a seguir, responda à questão.

O contador da empresa ABCD Ltda. necessita calcular, numa base trimestral, hipoteticamente, o valor do imposto de renda de pessoa jurídica – IRPJ, incluindo adicional, bem como o da contribuição social sobre o lucro líquido – CSLL, e dispõe das seguintes informações:

– Enquadramento tributário: regime de apuração pelo Lucro Real

. – Lucro contábil antes do IR e da CSL – R$ 500.000,00.

– Exclusões Permanentes – R$ 25.000,00.

– Provisões constituídas no ano:

•  Perda Estimada para créditos de liquidação duvidosa, com um critério sem fundamento legal – R$ 20.000,00;

•  Equivalência patrimonial negativa – R$ 12.000,00;

•  Provisão para contingência trabalhista – R$ 18.000,00;

•  Desconto de duplicatas – R$ 15.000,00.

(Obs.: Note que o cálculo não requer o enquadramento em balanços de suspensão, mensal ou trimestral)

Assinale a alternativa que apresenta o valor, em reais, do adicional do Imposto de Renda em 31 de março de 2019, dispensando centavos.
Alternativas
Q1054282 Contabilidade Geral

Baseando-se nas informações a seguir, responda à questão.

O contador da empresa ABCD Ltda. necessita calcular, numa base trimestral, hipoteticamente, o valor do imposto de renda de pessoa jurídica – IRPJ, incluindo adicional, bem como o da contribuição social sobre o lucro líquido – CSLL, e dispõe das seguintes informações:

– Enquadramento tributário: regime de apuração pelo Lucro Real

. – Lucro contábil antes do IR e da CSL – R$ 500.000,00.

– Exclusões Permanentes – R$ 25.000,00.

– Provisões constituídas no ano:

•  Perda Estimada para créditos de liquidação duvidosa, com um critério sem fundamento legal – R$ 20.000,00;

•  Equivalência patrimonial negativa – R$ 12.000,00;

•  Provisão para contingência trabalhista – R$ 18.000,00;

•  Desconto de duplicatas – R$ 15.000,00.

(Obs.: Note que o cálculo não requer o enquadramento em balanços de suspensão, mensal ou trimestral)

Assinale a alternativa que apresenta o valor, em reais, do Imposto de Renda, sem adicional, em 31 de março de 2019, dispensando centavos.
Alternativas
Q1054281 Contabilidade Geral

Considerando uma empresa que esteja enquadrada no sistema da cumulatividade e que apresenta, hipoteticamente, uma receita bruta tributável de R$ 350.000,00, em abril de 2019, assinale a alternativa que apresenta o valor do COFINS – Contribuição para o Financiamento da Seguridade Social, utilizando-se da alíquota estabelecida pela legislação em vigor.

(Obs.: Note que a empresa não tem qualquer benefício ou requer alíquota diferenciada)

Alternativas
Q1054280 Contabilidade Geral

Para uma empresa que se encontra enquadrada no sistema de apuração de impostos pela não cumulatividade e que apresenta, hipoteticamente, em abril de 2019, receitas tributáveis da ordem de R$ 500.000,00, o valor do PIS – Programa de Integração Social será de:

(Obs.: Note que a empresa não tem qualquer benefício ou requer alíquota diferenciada)

Alternativas
Q1054275 Contabilidade Geral

Com base no balancete de verificação da Indústria e Comércio Sabe Tudo Ltda., em 31 de março de 2019, responda à questão.


                 Balancete Contábil em 31/03/2019

Descrição da Conta Contábil  ..................................... Reais

Reservas de Lucros  .................................................198.000,00

Outras Despesas Operacionais................................. 18.000,00

Receitas de Vendas ................................................... 640.000,00

Bancos .........................................................................240.000,00

Fornecedores ...............................................................240.000,00

Empréstimos Bancários ..............................................230.000,00

Perda Estimada com Créditos de Liquidação Duvidosa ...21.000,00

Impostos sobre Vendas .................................................. 120.000,00

Estoques ........................................................................500.000,00

Impostos a Recolher ......................................................70.000,00

Despesas Administrativas e Gerais ................................90.000,00

Contingências Trabalhistas............................................. 270.000,00

Devoluções de Vendas.................................................... 10.000,00

Caixa  ..............................................................................10.000,00

CPV ...............................................................................240.000,00

Depósitos Judiciais ............................................................70.000,00

Despesas de Vendas........................................................... 60.000,00

Salários a Pagar ................................................................90.000,00

Capital ..............................................................................240.000,00

Contas a Receber de Clientes ........................................ 700.000,00

Imobilizado .....................................................................300.000,00

Reservas de Capital .....................................................300.000,00

Despesas Financeiras ....................................................50.000,00

Imposto de Renda e Contribuição Social Correntes .......11.000,00

Depreciação Acumulada .................................................120.000,00

Os totais do Passivo Circulante e do Patrimônio líquido são, respectivamente:
Alternativas
Q1054274 Contabilidade Geral

Uma indústria de ponta adquiriu um equipamento de alta tecnologia e de última geração para adicionar ao seu parque fabril. O equipamento foi adquirido em 1º de fevereiro, mas iniciou sua operação somente em 1º de julho de 2018, uma vez que estava sendo preparado o piso para sua instalação.

As informações relativas à aquisição do equipamento são:

•  o valor de aquisição do bem foi de R$ 800.000,00, líquido de todos impostos incidentes sobre sua aquisição;

•  o valor do frete foi de R$ 15.000,00;

•  os custos de preparação de solo, para colocação do bem em funcionamento, foram de R$ 105.000,00;

•  a vida útil do bem, estipulada por engenheiros especialistas, foi de 25 anos;

•  a depreciação é calculada e contabilizada pelo método linear, no final do mês;

•  o valor de realização (ou residual) do bem foi estipulado em 20% do valor de compra líquida, sem frete (CPC27).

Baseando-se nessas informações, assinale a alternativa que contém o valor da depreciação acumulada, em reais, apresentado no balancete em 31/12/2018.

Alternativas
Q1054271 Contabilidade Geral

De acordo com as normas contábeis, as contas classificadas no ativo serão dispostas em ordem decrescente de grau de liquidez. Com isso, os balanços patrimoniais, especificamente no ativo circulante, apresentarão como primeira rubrica as disponibilidades.

Considerando o referido conceito, passinale a alternativa que demonstra o saldo de caixa e equivalentes de caixa de uma entidade, que apresentou os seguintes valores nas contas do Balanço Patrimonial:


Ativo Imobilizado ........ 170.000,00

Caixa ........ 15.000,00

Goodwill ..... 15.000,00

Bancos Depósito à Vista  .........  90.000,00

Impostos a Recolher .........  60.000,00

Dividendos a Pagar .        50.000,00

Lucro Líquido ........ 95.000,00

Estoques ......... 80.000,00

Investimentos de Longo Prazo ........ 50.000,00

Contas a Receber ......... 130.000,00

Perda Estimada para Créditos de Liquidação Duvidosa ......... 5.000,00

Aplicações Financeiras de Liquidez Imediata .......... 75.000,00

Alternativas
Q1053783 Contabilidade Geral
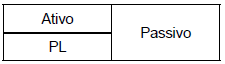
Quando a representação gráfica a seguir é a situação patrimonial da empresa, pode-se considerar que
Imagem associada para resolução da questão
Alternativas
Q1053780 Contabilidade Geral
De acordo com as regras atuais da contabilidade, o ativo não circulante é composto pelo(s)
Alternativas
Q1053665 Contabilidade Geral
De acordo com as Normas Brasileiras de Contabilidade, o valor depreciável do ativo imobilizado deve ser determinado
Alternativas
Q1053660 Contabilidade Geral
Com base nas informações retiradas do balancete de verificação, bem como nas informações complementares do contador da Revendedora de Alimentos para Animais Tingá Ltda., responda à questão. 

A Empresa apresentou as seguintes informações: 
Balancete em 31/12/2018 -------------------------------------------------------- Reais
Aplicações financeiras ------------------------------------------------------------  40.000,00
Ativo imobilizado ------------------------------------------------------------------- 150.000,00
Ativos intangíveis ------------------------------------------------------------------- 20.000,00
Bancos -------------------------------------------------------------------------------- 70.000,00
Caixa ---------------------------------------------------------------------------------- 5.000,00
Capital -------------------------------------------------------------------------------- 100.000,00
Contas a pagar --------------------------------------------------------------------- 39.000,00
Contas a pagar de longo prazo ------------------------------------------------ 38.000,00
Contas a receber de clientes --------------------------------------------------- 80.000,00
Demais contas a receber -------------------------------------------------------- 50.000,00
Depreciação acumulada --------------------------------------------------------- 30.000,00
Adiantamentos a fornecedores ------------------------------------------------ 25.000,00
Empréstimos e financiamentos ------------------------------------------------ 63.000,00
Empréstimos e financiamentos LP ------------------------------------------- 180.000,00
Estoques 150.000,00 Fornecedores ----------------------------------------- 58.000,00
Impostos a recolher --------------------------------------------------------------- 58.500,00
Investimentos em controladas ------------------------------------------------- 80.000,00
Lucros a destinar ------------------------------------------------------------------ 40.000,00
Reservas de capital --------------------------------------------------------------- 40.000,00
Salários a pagar ------------------------------------------------------------------- 41.500,00
Outros valores a receber -------------------------------------------------------- 18.000,00


Informações adicionais:
•  Receitas líquidas de serviços – R$ 250.000,00
•  Devoluções e Impostos sobre vendas equivalem a 27,25%
•  Movimentação dos estoques:
        o Estoques iniciais em 31/12/2017 – R$ 161.000,00
•  Movimentação de fornecedores de mercadoria para revenda:
        o Saldo inicial em 31/12/2017 – R$ 48.000,00
        o Compras no exercício – R$ 103.000,00
        o Pagamentos no exercício – R$ 93.000,00
•  Despesas com vendas – R$ 46.000,00
•  Despesas administrativas – R$ 34.000,00
•  Demais despesas – R$ 4.000,00
•  O imposto de renda (IR) e a contribuição social sobre o lucro líquido (CSLL) equivalem a uma taxa efetiva de 30% sobre o lucro antes dos impostos sobre a renda 

Com base nas informações fornecidas, o valor, em reais, do capital circulante liquido dessa empresa é:
Alternativas
Q1053658 Contabilidade Geral
Uma empresa auferiu receitas brutas de vendas em novembro de 2018 no valor de R$ 1.210.000,00. Com base nessa informação, assinale a alternativa que apresenta o valor, em reais, do PIS sobre as vendas brutas, como dedução do resultado considerando o sistema da não cumulatividade, uma vez que a empresa encontra-se enquadrada no sistema de lucro real.
Alternativas
Q1053657 Contabilidade Geral
Utilize as informações a seguir para responder à questão.

•  Sistema de apuração do IR/CSLL – Lucro Real.
•  Base de cálculo – IR/CSLL hipoteticamente numa base trimestral, em 31 de março de 2018.
•  Lucro antes do IR e CSLL: R$ 1.500.000,00.
•  Adições temporárias: R$ 150.000,00.
•  Adições permanentes: R$ 85.000,00.
•  Exclusões permanentes: R$ 45.000,00.
•  Exclusões temporárias: R$ 35.000,00.
•  Prejuízos fiscais acumulados: R$ 350.000,00.
O valor, em reais, da Contribuição Social sobre o Lucro Líquido é de
Alternativas
Ano: 2019 Banca: VUNESP Órgão: UNIFAI Prova: VUNESP - 2019 - UNIFAI - Controlador Interno |
Q1051302 Contabilidade Geral
O método de depreciação deve refletir o padrão esperado no qual os benefícios econômicos futuros ou potencial de serviços do ativo são consumidos pela entidade. Vários métodos de depreciação podem ser utilizados para alocar, de forma sistemática, o valor depreciável do ativo ao longo da sua vida útil. Tais métodos incluem
Alternativas
Respostas
5981: A
5982: E
5983: A
5984: E
5985: C
5986: C
5987: A
5988: E
5989: A
5990: D
5991: B
5992: B
5993: C
5994: E
5995: A
5996: E
5997: A
5998: C
5999: C
6000: C
