Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


A Entidade empresarial VEÍCULO DOS SONHOS anunciou um recall de veículos modelos de 2017 a 2019, com motorização a diesel. De acordo com a montadora, o motivo é uma falha na trava das portas dianteiras e traseiras, que podem ocasionar prováveis acidentes. Segundo os engenheiros da montadora, esta falha pode acontecer em provavelmente 70% dos veículos comercializados no período de 2017 e 2018.
Com base no Apêndice A do Pronunciamento Técnico CPC 25 – Provisões, Passivos Contingentes e Ativos Contingentes e de acordo com o exemplo hipotético, assinale a alternativa correta quanto ao tratamento contábil do fato apresentado.
A Entidade Empresarial SUCESSO apresentou seus saldos de contas referentes ao mês de setembro/18. Observe-os:
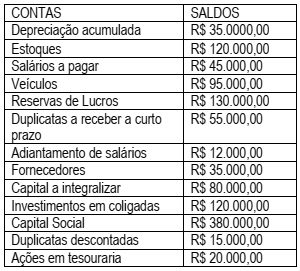
Diante dos saldos das contas patrimoniais apresentados,
assinale a alternativa correta.
A contabilidade tem como objeto de estudo ______________, o qual pode ser explicado pelo conjunto de ____________, _______________ e ______________ de uma pessoa ou entidade, avaliados em moeda.
O Balanço Patrimonial de uma empresa, em 31/12/2017, apresentava, no passivo, o saldo de R$ 840.000,00 na conta Provisões, que era composto dos seguintes valores:
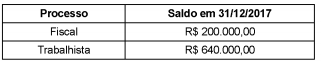
Em 31/12/2018 a empresa analisou as condições desses dois processos e identificou um novo processo que surgiu durante o ano, sendo que as seguintes informações sobre eles foram obtidas junto à sua assessoria jurídica:
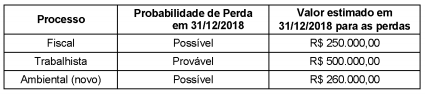
O valor total evidenciado no Balanço Patrimonial de 31/12/2018 correspondente aos diversos processos a que a empresa está
respondendo foi, em reais:
No dia 30/11/2018 uma empresa adquiriu mercadorias por R$ 150.000,00, tendo pago o valor à vista. A empresa incorreu, adicionalmente, nos seguintes gastos:
- Frete para transporte das mercadorias até a empresa: R$ 3.000,00.
- Seguro para o transporte até a empresa: R$ 1.200,00.
Nos diversos valores pagos pela empresa, estavam incluídos:
- Tributos recuperáveis: R$ 12.000,00.
- Tributos não recuperáveis: R$ 500,00.
Sabendo-se que a empresa não tinha estoque antes dessa compra e que nenhuma mercadoria foi vendida, o valor do Estoque evidenciado pela empresa no Balanço Patrimonial de 31/12/2018 foi, em reais,
Em 31/12/2018, determinada empresa apresentou os seguintes saldos em suas contas contábeis:

A composição do Patrimônio Líquido de uma empresa, no Balanço Patrimonial de 31/12/2017, é apresentada a seguir com os valores expressos em reais:
Capital Social .................................................................................. 16.000.000,00
Reserva Legal.................................................................................. 2.800.000,00
Reserva Estatutária........................................................................... 1.000.000,00
Reserva para Expansão.................................................................... 600.000,00
Total do Patrimônio Líquido............................................................ 20.400.000,00
As seguintes informações, relacionadas com eventos ocorridos no ano de 2018, que podem afetar o patrimônio líquido da empresa, foram identificadas:
- Lucro líquido apurado: 9.600.000,00
- As seguintes reservas foram constituídas:
I. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
II. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido sem qualquer dedução.
- O fundamento econômico para a manutenção da Reserva para Expansão contabilizada em 31/12/2017 não mais existia no final de 2018, pois a empresa já concluiu o projeto de expansão.
- O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor dos dividendos mínimos obrigatórios que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2018, era, em reais,
Em 31/12/2017, uma empresa estava respondendo a dois processos, sendo um relacionado a questionamentos de ex-funcionários e outro a uma autuação efetuada por um órgão de fiscalização tributária. O Balanço Patrimonial da empresa apresentava, nessa data, no grupo do passivo não circulante, a conta Provisões com a composição e o saldo total constantes da tabela a seguir:
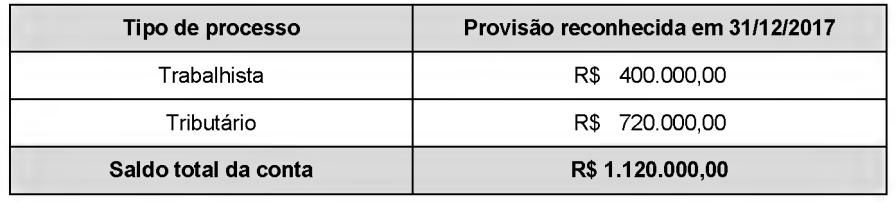
Para a realização do Balanço Patrimonial em 31/12/2018 a empresa reavaliou a situação dos processos a que estava respondendo em 2017 e identificou, adicionalmente, dois novos processos judiciais surgidos em 2018. A tabela a seguir apresenta as informações obtidas de uma assessoria jurídica independente sobre os diversos processos a que a empresa responde em 31/12/2018:
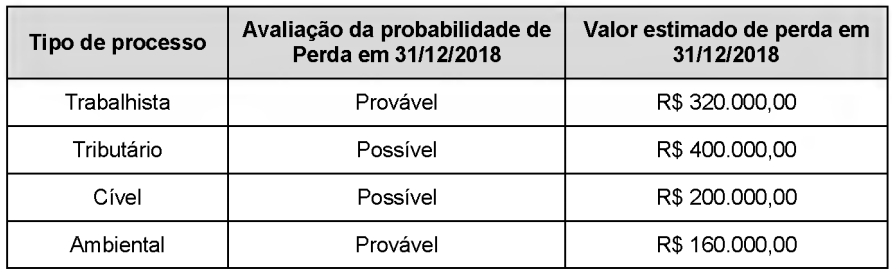
Com base nas informações apresentadas, o efeito líquido total causado na Demonstração do Resultado de 2018 da empresa,
relacionado com as provisões necessárias foi, em reais,
Uma patente foi adquirida em 31/12/2017 pelo valor total de R$ 30.000.000,00. A patente poderá ser explorada pelo prazo de 20 anos e após tal período passará a ser de domínio público. Em 31/12/2018, a empresa realizou o teste de redução ao valor recuperável (Teste de impairment) utilizando-se das seguintes informações sobre a patente:
- Valor em uso da patente: R$ 25.500.000,00.
- Valor justo da patente: R$ 24.000.000,00.
Na apuração do resultado do ano de 2018, a empresa
Um equipamento foi adquirido à vista, em 30/06/2017, pelo custo total de R$ 1.500.000,00. A empresa definiu sua vida útil em 8 anos, o valor líquido de venda do equipamento no final do 8º ano foi estimado em R$ 660.000,00 e, para fins fiscais, a vida útil é definida em 10 anos. A empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação. No final de 2018, a empresa realizou o teste de redução ao valor recuperável para o equipamento (Teste de impairment) e os valores obtidos, em 31/12/2018, para a realização desse teste foram os seguintes:
- Valor justo = R$ 1.300.000,00
- Valor em uso = R$ 1.325.000,00
O valor da despesa para redução ao valor recuperável (despesa por impairment) registrado na Demonstração do Resultado de 2018 foi, em reais,
O processo de mensuração consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nestas. A respeito das bases de mensuração de ativos e passivos, julgue o item que se segue.
A amortização de ativo intangível com vida útil indefinida
será iniciada quando o mesmo estiver disponível para uso.
Com referência à mensuração da redução ao valor recuperável de ativos, a incorporação de entidades, a retificação de erros e ao reconhecimento de receitas, julgue o seguinte item.
Situação hipotética: O valor em uso de um imóvel de valor
contábil líquido igual a R$ 250 mil foi avaliado em
R$ 200 mil, e o valor justo desse mesmo imóvel, deduzido
das despesas de venda, foi estimado em R$ 235 mil.
Assertiva: O valor contábil desse imóvel deverá ser reduzido
em R$ 15 mil, por meio da contabilização da despesa
correspondente ou, se for o caso, pela diminuição do saldo
da reavaliação realizada.

 Conheça nossos planos