Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2019
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2019 - Prefeitura de Campinas - SP - Auditor Fiscal Tributário Municipal - Conhecimentos Específicos 2 |
Q1118410
Contabilidade Geral
O montante dos juros sobre o capital próprio creditados pela companhia aos seus acionistas
Ano: 2019
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2019 - Prefeitura de Campinas - SP - Auditor Fiscal Tributário Municipal - Conhecimentos Específicos 2 |
Q1118408
Contabilidade Geral
O lançamento contábil a ser efetuado pela sociedade empresária quando um banco lhe devolve duplicatas descontadas
de sua emissão e que não foram pagas pelos sacados, é:
Ano: 2019
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2019 - Prefeitura de Campinas - SP - Auditor Fiscal Tributário Municipal - Conhecimentos Específicos 2 |
Q1118407
Contabilidade Geral
A Cia. América Central, que adota o método do inventário permanente para avaliação de seus estoques, apresentou os seguintes fatos contábeis relativos ao mês de fevereiro de 2019:
• Recebimento de vendas efetuadas em janeiro de 2019 229.000,00 • Constituição de Passivo – salários a pagar de fevereiro de 2019 77.000,00 • Receita Diferida transferida para conta de resultado 75.000,00 • Vendas efetuadas em fevereiro não recebidas no próprio mês 138.000,00 • Vendas efetuadas à vista no mês de fevereiro 53.000,00 • Custo das Mercadorias Vendidas das vendas efetuadas no mês 81.000,00 • Pagamento de compras a prazo efetuadas em janeiro de 2019 62.000,00
Calculando-se o resultado do mês de fevereiro de 2019 pelo regime de caixa e competência, pode-se concluir que
• Recebimento de vendas efetuadas em janeiro de 2019 229.000,00 • Constituição de Passivo – salários a pagar de fevereiro de 2019 77.000,00 • Receita Diferida transferida para conta de resultado 75.000,00 • Vendas efetuadas em fevereiro não recebidas no próprio mês 138.000,00 • Vendas efetuadas à vista no mês de fevereiro 53.000,00 • Custo das Mercadorias Vendidas das vendas efetuadas no mês 81.000,00 • Pagamento de compras a prazo efetuadas em janeiro de 2019 62.000,00
Calculando-se o resultado do mês de fevereiro de 2019 pelo regime de caixa e competência, pode-se concluir que
Ano: 2019
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2019 - Prefeitura de Campinas - SP - Auditor Fiscal Tributário Municipal - Conhecimentos Específicos 2 |
Q1118405
Contabilidade Geral
Assinale o único fato contábil que altera o valor do total
das contas integrantes do Patrimônio Líquido de uma
companhia:
Ano: 2019
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2019 - Prefeitura de Campinas - SP - Auditor Fiscal Tributário Municipal - Conhecimentos Específicos 2 |
Q1118404
Contabilidade Geral
Pelas atuais Normas Brasileiras de Contabilidade, é classificada como uma reserva de capital:
Ano: 2019
Banca:
CONSULPLAN
Órgão:
MPE-PA
Prova:
CONSULPLAN - 2019 - MPE-PA - Estagiário - Ciências Contábeis |
Q1112660
Contabilidade Geral
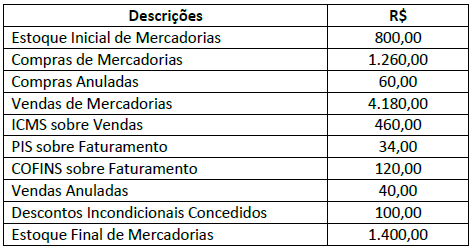
A empresa ALFA apresentou as seguintes informações:
Ano: 2019
Banca:
CONSULPLAN
Órgão:
MPE-PA
Prova:
CONSULPLAN - 2019 - MPE-PA - Estagiário - Ciências Contábeis |
Q1112659
Contabilidade Geral
Em 31 de dezembro de 20x8, uma empresa comercial apresentava em seu balanço patrimonial uma conta de clientes
com um valor de R$ 60.000,00. Em 02 de janeiro de 20x9, a empresa recebeu metade do referido saldo através de conta
bancária. Em relação a este fato administrativo, é correto afirmar que:
Ano: 2019
Banca:
CONSULPLAN
Órgão:
MPE-PA
Prova:
CONSULPLAN - 2019 - MPE-PA - Estagiário - Ciências Contábeis |
Q1112658
Contabilidade Geral
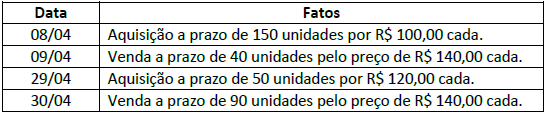
Uma empresa apresentou as seguintes informações em determinado período:
Ano: 2019
Banca:
CONSULPLAN
Órgão:
MPE-PA
Prova:
CONSULPLAN - 2019 - MPE-PA - Estagiário - Ciências Contábeis |
Q1112657
Contabilidade Geral
Uma empresa de calçados apresentou os seguintes fatos:
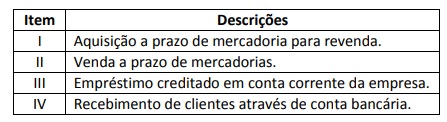
Com base no exposto, assinale a alternativa que sugere uma contabilização INCORRETA.
Ano: 2019
Banca:
CONSULPLAN
Órgão:
MPE-PA
Prova:
CONSULPLAN - 2019 - MPE-PA - Estagiário - Ciências Contábeis |
Q1112656
Contabilidade Geral
Uma empresa apresentou as seguintes contas patrimoniais e seus respectivos saldos:
Caixa e equivalentes de caixa: R$ 15.000,00; Obrigações sociais e trabalhistas: R$ 23.000,00; Valores a receber: R$ 60.000,00; Valores a pagar: R$ 45.000,00; Depreciação: R$ 32.000,00; Estoques: R$ 38.000,00; Empréstimos a pagar: R$ 90.000,00; Máquinas e equipamentos: R$ 80.000,00; Financiamentos a pagar: R$ 65.000,00; Móveis e utensílios: R$ 22.000,00; Impostos a recolher: R$ 6.000,00; Computadores e periféricos: R$ 8.000,00; Instalações: R$ 13.000,00.
Caixa e equivalentes de caixa: R$ 15.000,00; Obrigações sociais e trabalhistas: R$ 23.000,00; Valores a receber: R$ 60.000,00; Valores a pagar: R$ 45.000,00; Depreciação: R$ 32.000,00; Estoques: R$ 38.000,00; Empréstimos a pagar: R$ 90.000,00; Máquinas e equipamentos: R$ 80.000,00; Financiamentos a pagar: R$ 65.000,00; Móveis e utensílios: R$ 22.000,00; Impostos a recolher: R$ 6.000,00; Computadores e periféricos: R$ 8.000,00; Instalações: R$ 13.000,00.
Com base nas informações anteriores, qual a situação líquida patrimonial da empresa?
Ano: 2019
Banca:
CONSULPLAN
Órgão:
MPE-PA
Prova:
CONSULPLAN - 2019 - MPE-PA - Estagiário - Ciências Contábeis |
Q1112655
Contabilidade Geral
Uma sociedade empresária apresentou os seguintes saldos contábeis em 31 de dezembro de 20x9:
Caixa: R$ 30.000,00; Estoques: R$ 45.000,00; Móveis e utensílios: R$ 50.000,00; Duplicatas a receber: R$ 40.000,00; Promissórias a receber: R$ 10.000,00; Duplicatas a pagar: R$ 35.000,00; Salários a pagar: R$ 15.000,00; Impostos a recolher: R$ 30.000,00.
Caixa: R$ 30.000,00; Estoques: R$ 45.000,00; Móveis e utensílios: R$ 50.000,00; Duplicatas a receber: R$ 40.000,00; Promissórias a receber: R$ 10.000,00; Duplicatas a pagar: R$ 35.000,00; Salários a pagar: R$ 15.000,00; Impostos a recolher: R$ 30.000,00.
Com base nas informações anteriores, qual o valor do capital total à disposição da empresa, do capital de terceiros e
do capital próprio, respectivamente?
Ano: 2019
Banca:
CONSULPLAN
Órgão:
MPE-PA
Prova:
CONSULPLAN - 2019 - MPE-PA - Estagiário - Ciências Contábeis |
Q1112654
Contabilidade Geral
A empresa comercial GAMA avalia os seus estoques pelo critério denominado PEPS (Primeiro que Entra, Primeiro que
Sai) e apresentou as seguintes informações no período:
Data Fatos 10/06 Aquisição a prazo de 200 unidades por R$ 80,00 cada. 10/06 Despesas com marketing no valor total de R$ 2.000,00. 11/06 Venda a prazo de 170 unidades pelo preço de R$ 115,00 cada. 11/06 Financiamento a pagar no valor de R$ 600,00. 12/06 Aquisição a prazo de 50 unidades por R$ 65,00 cada. 12/06 Empréstimos no valor de R$ 400,00. 13/06 Venda de 60 unidades pelo preço de R$ 115,00 cada. 13/06 Comissões sobre vendas de R$ 1.500,00.
Com base nas informações anteriores, assinale o resultado bruto e líquido do período, respectivamente.
Data Fatos 10/06 Aquisição a prazo de 200 unidades por R$ 80,00 cada. 10/06 Despesas com marketing no valor total de R$ 2.000,00. 11/06 Venda a prazo de 170 unidades pelo preço de R$ 115,00 cada. 11/06 Financiamento a pagar no valor de R$ 600,00. 12/06 Aquisição a prazo de 50 unidades por R$ 65,00 cada. 12/06 Empréstimos no valor de R$ 400,00. 13/06 Venda de 60 unidades pelo preço de R$ 115,00 cada. 13/06 Comissões sobre vendas de R$ 1.500,00.
Com base nas informações anteriores, assinale o resultado bruto e líquido do período, respectivamente.
Ano: 2019
Banca:
CONSULPLAN
Órgão:
MPE-PA
Prova:
CONSULPLAN - 2019 - MPE-PA - Estagiário - Ciências Contábeis |
Q1112653
Contabilidade Geral
Uma empresa comercial apresentou as seguintes informações:
Data Fatos 05/02 Aquisição a prazo de 100 unidades por R$ 100,00 cada. 08/02 Venda a prazo de 20 unidades pelo preço de R$ 130,00 cada. 10/02 Aquisição a prazo de 50 unidades por R$ 113,00 cada. 14/02 Aquisição a prazo de 50 unidades por R$ 159,00 cada. 15/02 Venda de 150 unidades pelo preço de R$ 130,00 cada. 15/02 Comissões sobre as vendas no valor total de R$ 1.000,00.
Com base nas informações anteriores e considerando que a empresa avalia seus estoques pelo critério denominado PEPS (Primeiro que Entra, Primeiro que Sai), assinale o CMV (Custo das Mercadorias Vendidas) e o Valor do Estoque no final do período, respectivamente.
Data Fatos 05/02 Aquisição a prazo de 100 unidades por R$ 100,00 cada. 08/02 Venda a prazo de 20 unidades pelo preço de R$ 130,00 cada. 10/02 Aquisição a prazo de 50 unidades por R$ 113,00 cada. 14/02 Aquisição a prazo de 50 unidades por R$ 159,00 cada. 15/02 Venda de 150 unidades pelo preço de R$ 130,00 cada. 15/02 Comissões sobre as vendas no valor total de R$ 1.000,00.
Com base nas informações anteriores e considerando que a empresa avalia seus estoques pelo critério denominado PEPS (Primeiro que Entra, Primeiro que Sai), assinale o CMV (Custo das Mercadorias Vendidas) e o Valor do Estoque no final do período, respectivamente.
Ano: 2019
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Uberlândia - MG
Prova:
FUNDEP (Gestão de Concursos) - 2019 - Prefeitura de Uberlândia - MG - Auditor Fiscal Tributário |
Q1108213
Contabilidade Geral
Analise as afirmativas a seguir relativas ao Ativo Imobilizado, tomando como base os preceitos da NBC TG 27.
I. O custo de um item de ativo imobilizado é equivalente ao preço à vista na data do reconhecimento. Se o prazo de pagamento excede os prazos normais de crédito, a diferença entre o preço equivalente à vista e o total dos pagamentos deve ser reconhecida como despesa com juros durante o período, a menos que seja passível de capitalização.
II. O valor justo de um ativo é mensurável de forma confiável (a) se a variabilidade da faixa de mensuração de valor justo razoável não for significativa ou (b) se as probabilidades de várias estimativas, dentro dessa faixa, puderem ser razoavelmente avaliadas e utilizadas na mensuração do valor justo.
III. Cada componente de um item do ativo imobilizado deve ser depreciado conjuntamente, mesmo que tenha um custo significativo em relação ao custo total do item. A entidade deve alocar o valor inicialmente reconhecido de item do ativo imobilizado aos componentes significativos desse item e deve depreciá-los conjuntamente, com o mesmo critério.
Estão corretas as afirmativas
I. O custo de um item de ativo imobilizado é equivalente ao preço à vista na data do reconhecimento. Se o prazo de pagamento excede os prazos normais de crédito, a diferença entre o preço equivalente à vista e o total dos pagamentos deve ser reconhecida como despesa com juros durante o período, a menos que seja passível de capitalização.
II. O valor justo de um ativo é mensurável de forma confiável (a) se a variabilidade da faixa de mensuração de valor justo razoável não for significativa ou (b) se as probabilidades de várias estimativas, dentro dessa faixa, puderem ser razoavelmente avaliadas e utilizadas na mensuração do valor justo.
III. Cada componente de um item do ativo imobilizado deve ser depreciado conjuntamente, mesmo que tenha um custo significativo em relação ao custo total do item. A entidade deve alocar o valor inicialmente reconhecido de item do ativo imobilizado aos componentes significativos desse item e deve depreciá-los conjuntamente, com o mesmo critério.
Estão corretas as afirmativas
Ano: 2019
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Uberlândia - MG
Prova:
FUNDEP (Gestão de Concursos) - 2019 - Prefeitura de Uberlândia - MG - Auditor Fiscal Tributário |
Q1108212
Contabilidade Geral
Segundo a Lei nº 6.404/1976 e a NBC TG 03, a demonstração dos fluxos de caixa (DFC) deve indicar, no mínimo, as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em, no mínimo, três fluxos: das operações, dos financiamentos e dos investimentos.Com relação a esses fluxos e segundo essas duas normas legais, assinale a alternativa incorreta.
Ano: 2019
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Uberlândia - MG
Prova:
FUNDEP (Gestão de Concursos) - 2019 - Prefeitura de Uberlândia - MG - Auditor Fiscal Tributário |
Q1108211
Contabilidade Geral
Com relação ao ajuste a valor presente de elementos do ativo e do passivo, tomando por base os preceitos da NBC T 19.17, assinale a alternativa incorreta.
Ano: 2019
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Uberlândia - MG
Prova:
FUNDEP (Gestão de Concursos) - 2019 - Prefeitura de Uberlândia - MG - Auditor Fiscal Tributário |
Q1108210
Contabilidade Geral
Analise as afirmativas a seguir relativas ao grupo Ativo Intangível do Balanço Patrimonial, tomando por base os preceitos da NBC TG04 e da Lei nº 6.404/1976.
I. No grupo Ativo Intangível, devem ser classificados os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
II. Um ativo é identificado como Ativo Intangível quando for separável, ou seja, puder ser separado da entidade e vendido, transferido, licenciado,alugado ou trocado, individualmente ou junto com um contrato, ativo ou passivo relacionado,independentemente da intenção de uso pela entidade.
III. Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados, atribuíveis ao ativo, serão gerados em favor da entidade; e o custo do ativo possa ser mensurado com confiabilidade.
Estão corretas as afirmativas
I. No grupo Ativo Intangível, devem ser classificados os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
II. Um ativo é identificado como Ativo Intangível quando for separável, ou seja, puder ser separado da entidade e vendido, transferido, licenciado,alugado ou trocado, individualmente ou junto com um contrato, ativo ou passivo relacionado,independentemente da intenção de uso pela entidade.
III. Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados, atribuíveis ao ativo, serão gerados em favor da entidade; e o custo do ativo possa ser mensurado com confiabilidade.
Estão corretas as afirmativas
Ano: 2019
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Uberlândia - MG
Prova:
FUNDEP (Gestão de Concursos) - 2019 - Prefeitura de Uberlândia - MG - Auditor Fiscal Tributário |
Q1108208
Contabilidade Geral
Sobre ativos e passivos circulantes e não circulantes, tomando como base os preceitos da NBC TG 26, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) Um item do ativo deve ser classificado como ativo circulante de uma entidade quando se espera que seja realizado ou quando se pretende que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
( ) Um item do passivo deve ser classificado como um elemento integrante do grupo passivo circulante de uma entidade quando é mantido por essa entidade essencialmente para a finalidade de ser negociado.
( ) O passivo financeiro deve ser classificado como não circulante quando a sua liquidação estiver prevista para o período de até 12 meses após a data do balanço, e o prazo original para sua liquidação estiver definido para um período superior a 12 meses.
( ) Os ativos não circulantes incluem ativos que são vendidos, consumidos ou realizados como parte do ciclo operacional normal, quando não se espera que sejam realizados no período de até 12 meses após a data do balanço.
Assinale a sequência correta.
( ) Um item do ativo deve ser classificado como ativo circulante de uma entidade quando se espera que seja realizado ou quando se pretende que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
( ) Um item do passivo deve ser classificado como um elemento integrante do grupo passivo circulante de uma entidade quando é mantido por essa entidade essencialmente para a finalidade de ser negociado.
( ) O passivo financeiro deve ser classificado como não circulante quando a sua liquidação estiver prevista para o período de até 12 meses após a data do balanço, e o prazo original para sua liquidação estiver definido para um período superior a 12 meses.
( ) Os ativos não circulantes incluem ativos que são vendidos, consumidos ou realizados como parte do ciclo operacional normal, quando não se espera que sejam realizados no período de até 12 meses após a data do balanço.
Assinale a sequência correta.
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Chuí - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Chuí - RS - Contador |
Q1105545
Contabilidade Geral
A respeito do reconhecimento e contabilização do ativo não circulante, de acordo com
a legislação vigente, qual das assertivas abaixo é uma conta retificadora?
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Chuí - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Chuí - RS - Contador |
Q1105544
Contabilidade Geral
A empresa ABC adquiriu uma máquina no valor de R$ 80.000,00 no mês de fevereiro
de 2015 e realiza, anualmente, a depreciação de seus ativos permanentes pelo método linear,
observando o valor residual de 10% e vida útil estimada de 10 anos. No balanço patrimonial do ano
de 2016, qual o valor que deverá ser lançado na conta depreciação em relação a esse bem?

 Conheça nossos planos