Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Considere as seguintes informações a cerca de uma determinada empresa:
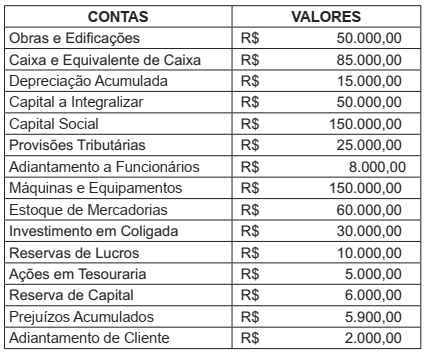
Com base nas informações apresentadas, o valor total do Ativo Circulante da empresa é de
Uma Empresa realizou as seguintes operações no mês de junho de 2019, referentes à aquisição de estoques com mercadorias para revenda:
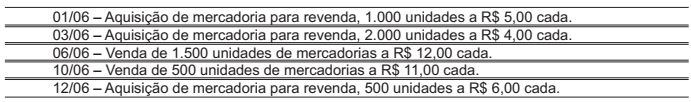
Sabendo que não havia estoques iniciais nem incidência tributária e que essa Empresa
registra seus estoques pelo Método PEPS (Primeiro que Entra, Primeiro que Sai), assinale a
alternativa que apresenta o valor total dos custos das mercadorias vendidas e o valor total
registrado em seu estoque final, respectivamente.
Analise as seguintes informações de uma determinada sociedade empresarial:
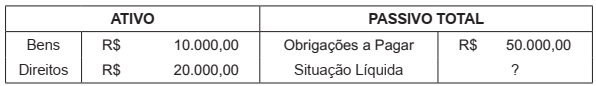
Com base nas informações apresentadas, é possível concluir que a sociedade apresenta
A respeito dos conceitos elementares de contabilidade, julgue o item.
Analise as informações fornecidas, em atenção às normas atinentes à elaboração das Demonstrações Contábeis nos termos da Lei nº 6.404/76 e suas alterações, e em seguida responda à questão.
A correta sistematização e contabilização das operações comerciais para fechamento das Demonstrações Contábeis obrigatórias faz parte da rotina do profissional contábil. Em 31/12/2018, a empresa Foz Comercial THD LTDA apresentou as seguintes informações contábeis:
• Capital Social de R$ 550.000,00.
• Compra de Mercadorias no valor de R$ 250.000,00.
• Receita com Venda de 65% das mercadorias no valor de R$ 740.500,00.
• Despesas com Vendas de R$ 35.700,00
• Despesas Administrativas de R$ 100.300,00.
• Reserva Legal constituída de R$ 82.300,00.
• Imobilizado composto por veículos adquiridos em 2016, sendo registrados no total de R$ 320.000,00.
• Devolução de vendas e abatimentos somaram R$ 5.700,00.
Informações Adicionais:
• Não houve a incidência de impostos sobre os lucros.
• Não houve a incidência de impostos sobre as vendas
• O Estoque inicial no começo do exercício de 2018 era de R$ 0,00.
• O montante da depreciação anual não está incluso nas despesas administrativas da entidade.
• Calcular a depreciação seguindo o método linear, considerando a vida útil de 05 anos e a inexistência de valor residual.
A Companhia Iguaçu XYZH LTDA realiza anualmente a depreciação do seu ativo imobilizado sempre observando um valor residual de 10%. Em 31.12.2017, o seu Imobilizado era composto da seguinte forma:
Contra-Item R$
Veículos 100.000,00
Móveis e Utensílios 30.000,00
Terrenos 300.000,00
Tendo em vista as informações fornecidas exclusivamente e os conceitos acerca do instituto da Depreciação, assinale a
alternativa CORRETA:
Segundo o Pronunciamento Técnico CPC 16 (Estoques), o valor do custo deve incluir todos os custos de aquisição e de transformação. Acerca da apuração dos custos, considere as afirmativas abaixo:
1. O custo de aquisição compreende o preço de compra, os impostos de tributos, custos de transporte e manuseio e outros diretamente atribuíveis à aquisição.
2. Os custos de transformação de estoques incluem os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção, como pode ser o caso da mão de obra direta.
3. Os descontos comerciais, abatimentos e outros itens semelhantes devem ser deduzidos na determinação do custo de aquisição.
4. Os custos de transformação de estoques devem incluir a alocação sistemática de custos indiretos de produção, fixos e variáveis, que sejam incorridos para transformar os materiais em produtos acabados, sendo que, quando não são separadamente identificáveis, devem ser atribuídos em base racional e consistente.
Assinale a alternativa correta.
No que concerne à reavaliação do
ativo imobilizado nas entidades do
setor público, assinale a alternativa
INCORRETA.
Reservas estatutárias R$ 5.000,00 Reserva de retenção de lucros R$ 8.500,00 Reserva de alienação de partes beneficiárias e bônus de subscrição R$ 2.500,00 Reserva de lucros a realizar R$ 5.000,00 Reserva de reavaliação R$ 5.000,00 Reserva de correção monetária R$ 3.000,00 Reserva de incentivos fiscais R$ 2.500,00 Reserva de lucro na alienação de ações em tesouraria R$ 4.500,00 Reserva legal R$ 12.000,00 Ajuste de avaliação patrimonial R$ 10.000,00 Reservas para contingências R$ 1.500,00 Reserva de ágio na emissão de ações R$ 1.000,00 Reserva especial para dividendos obrigatórios não distribuídos R$ 6.500,00
Com base nessas informações e de acordo com a Lei nº 6.404/1976 e alterações posteriores, o valor total a ser destinado para reserva de lucros será de

 Conheça nossos planos