Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2019
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Suzano - SP
Prova:
Instituto Consulplan - 2019 - Prefeitura de Suzano - SP - Gestor de Contratos |
Q1216313
Contabilidade Geral
Uma empresa apresentou os seguintes Balanços Patrimoniais referentes aos dois últimos exercícios. Observe. 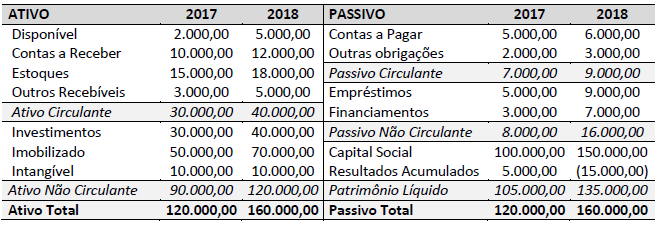 Considerando as informações, analise as afirmativas a seguir.
I. Os Ativos de Longo Prazo da empresa correspondiam, em 2017, a 75% do Ativo Total e passaram a representar 56%, em
2018, o que representa uma queda de 56%.
II. O Passivo (Circulante e Não Circulante) correspondia a 12,5% do Total do Passivo, em 2017, aumentando 3,10% de sua
participação no ano de 2018, quando passou a representar 15,6% do Passivo Total.
III. O Ativo Circulante teve um aumento de 33,33% no ano de 2018 em relação ao ano de 2017, enquanto o Passivo (Circulante
e Não Circulante) teve uma redução de 66,66%.
IV. O aumento de 29% no Patrimônio Líquido se deu devido ao acréscimo ocorrido em função do resultado da empresa no ano
de 2018.
Estão corretas apenas as afirmativas
Considerando as informações, analise as afirmativas a seguir.
I. Os Ativos de Longo Prazo da empresa correspondiam, em 2017, a 75% do Ativo Total e passaram a representar 56%, em
2018, o que representa uma queda de 56%.
II. O Passivo (Circulante e Não Circulante) correspondia a 12,5% do Total do Passivo, em 2017, aumentando 3,10% de sua
participação no ano de 2018, quando passou a representar 15,6% do Passivo Total.
III. O Ativo Circulante teve um aumento de 33,33% no ano de 2018 em relação ao ano de 2017, enquanto o Passivo (Circulante
e Não Circulante) teve uma redução de 66,66%.
IV. O aumento de 29% no Patrimônio Líquido se deu devido ao acréscimo ocorrido em função do resultado da empresa no ano
de 2018.
Estão corretas apenas as afirmativas
Ano: 2019
Banca:
MetroCapital Soluções
Órgão:
Prefeitura de Conchas - SP
Prova:
MetroCapital Soluções - 2019 - Prefeitura de Conchas - SP - Contador |
Q1215773
Contabilidade Geral
As reservas de capital podem ser utilizadas
para as finalidades a seguir, EXCETO:
Ano: 2019
Banca:
MetroCapital Soluções
Órgão:
Prefeitura de Conchas - SP
Prova:
MetroCapital Soluções - 2019 - Prefeitura de Conchas - SP - Contador |
Q1215769
Contabilidade Geral
No que se refere ao Balanço Patrimonial e seus
componentes, analise os itens a seguir e, ao
final, assinale a alternativa correta:
I – Um empréstimo contraído ao banco deve ser contabilizado como Ativo Circulante.
II – As ações em Tesouraria devem ser adicionadas ao Capital Social no Patrimônio Líquido.
III – Uma perda na justiça considerada possível deve ser contabilizada no Passivo Circulante ou não Circulante, dependendo do prazo.
I – Um empréstimo contraído ao banco deve ser contabilizado como Ativo Circulante.
II – As ações em Tesouraria devem ser adicionadas ao Capital Social no Patrimônio Líquido.
III – Uma perda na justiça considerada possível deve ser contabilizada no Passivo Circulante ou não Circulante, dependendo do prazo.
Q1215228
Contabilidade Geral
Um analista de posse das demonstrações contábeis de
uma indústria para análise de concessão de crédito
observa que a empresa adota percentuais fiscais para
reconhecimento da depreciação de seu imobilizado. A
conclusão do analista é no sentido de que o imobilizado
dessa indústria está superavaliado. Logo, o ajuste
necessário acarretará o seguinte efeito no Balanço
Patrimonial:
Q1215224
Contabilidade Geral
A Lei nº 11.638/07 incorporou o grupo de “Reserva de
Incentivos Fiscais” à estrutura dos Balanços Empresariais.
Essa novidade afetou diretamente o conjunto dos(do):
Q1215125
Contabilidade Geral
Com base nas informações extraídas do Balanço
Patrimonial no quadro abaixo apresentado, demonstra a
situação econômico-financeira do patrimônio público, ou
seja, os bens, direitos e obrigações de um ente do setor
público.
ATIVO FINANCEIRO 70.153,80 REALIZÁVEL A LONGO PRAZO 124.226,12 SOMA DO ATIVO 194.379,92 SALDO DO ATIVO 98.590,49 ATIVO COMPENSADO 358,50 TOTAL GERAL 293.328,97 PASSIVO FINANCEIRO 20.970,32 PASSIVO PERMANENTE 272.000,14 SOMA DO PASSIVO REAL 292.970,47 PASSIVO COMPENSADO 358,50 TOTAL GERAL 293.328,97
Sendo assim, analisando os dados fornecidos, é correto afirmar que houve:
ATIVO FINANCEIRO 70.153,80 REALIZÁVEL A LONGO PRAZO 124.226,12 SOMA DO ATIVO 194.379,92 SALDO DO ATIVO 98.590,49 ATIVO COMPENSADO 358,50 TOTAL GERAL 293.328,97 PASSIVO FINANCEIRO 20.970,32 PASSIVO PERMANENTE 272.000,14 SOMA DO PASSIVO REAL 292.970,47 PASSIVO COMPENSADO 358,50 TOTAL GERAL 293.328,97
Sendo assim, analisando os dados fornecidos, é correto afirmar que houve:
Q1215106
Contabilidade Geral
Um auditor, ao analisar o balanço patrimonial da Empresa
“x”, se utilizou de um gráfico dos estados patrimoniais para
auxiliá-lo no trabalho. Notou que o passivo total supera em
15.000 o Passivo Exigível e que o Passivo não Exigível
corresponde a 50% do Passivo Exigível. Diante das
informações o auditor pode afirmar que:
Q1215103
Contabilidade Geral
De acordo com a Resolução CFC n° 774 de 16 de dezembro
de 1994 do Conselho Federal de Contabilidade, o objeto de
estudo da contabilidade em seus aspectos qualitativos e
quantitativos, denomina-se:
Q1215042
Contabilidade Geral
"É um recurso controlado no presente pela entidade
como resultado de evento passado".
Essa é uma definição do seguinte elemento contábil:
Essa é uma definição do seguinte elemento contábil:
Q1215041
Contabilidade Geral
A compreensão de “valor dos bens vinculados ao
terreno que não podem ser retirados sem destruição
ou dano” refere-se ao conceito:
Q1213101
Contabilidade Geral
Acerca dos temas fundamentais da contabilidade, julgue os itens de 71 a 80.
A compra de um veículo à vista altera a situação líquida patrimonial da entidade compradora.
A compra de um veículo à vista altera a situação líquida patrimonial da entidade compradora.
Q1196375
Contabilidade Geral
Acerca dos aspectos técnicos do patrimônio e da Estrutura Conceitual para Elaboração e Divulgação do Relatório Contábil‐financeiro, julgue o item.
O ponto de vista da contabilidade sobre o patrimônio deve ser dinâmico, abrangendo as mutações ocorridas em determinado período.
O ponto de vista da contabilidade sobre o patrimônio deve ser dinâmico, abrangendo as mutações ocorridas em determinado período.
Q1192848
Contabilidade Geral
Com relação às bases de mensuração de ativos e
passivos no meio público. Temos a seguinte descrição: Custo mais econômico exigido para a entidade substituir o potencial de serviços de ativo (inclusive o montante que a entidade recebe a partir de sua alienação ao final da sua vida útil) na data do relatório. Esta descrição relaciona-se a(o)?
Q1180139
Contabilidade Geral
Quanto às normas legais e técnicas correspondentes à contabilidade, julgue o item.
Q1180138
Contabilidade Geral
Quanto às normas legais e técnicas correspondentes à contabilidade, julgue o item.
Q1180137
Contabilidade Geral
Quanto às normas legais e técnicas correspondentes à contabilidade, julgue o item.
Q1180131
Contabilidade Geral
Julgue o item, relativos à gestão financeira das empresas.
Q1180125
Contabilidade Geral
Julgue o item, relativos à gestão financeira das empresas.
Q1180118
Contabilidade Geral
A respeito da preparação e da elaboração das demonstrações contábeis, julgue o item.
Q1180114
Contabilidade Geral
A respeito da preparação e da elaboração das demonstrações contábeis, julgue o item.

 Conheça nossos planos