Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Salvador das Missões - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Salvador das Missões - RS - Tesoureiro |
Q1243909
Contabilidade Geral
É sabido que a equação formada pelos direitos pertencentes à entidade, mais seus
bens e menos suas obrigações resulta no que conhecemos como Patrimônio Líquido. Em relação ao
assunto, analise as assertivas abaixo:
I. Quando o ativo é menor que o passivo, temos um patrimônio líquido negativo. II. Os recursos aplicados na entidade têm origem em capitais próprios e de terceiros. Os capitais próprios são representados pelas contas do patrimônio líquido. III. Na equação elementar do patrimônio contábil, ativo e passivo podem ser substituídos, respectivamente, por receita e despesa, uma vez que o resultado (patrimônio líquido) será o mesmo.
Quais estão corretas?
I. Quando o ativo é menor que o passivo, temos um patrimônio líquido negativo. II. Os recursos aplicados na entidade têm origem em capitais próprios e de terceiros. Os capitais próprios são representados pelas contas do patrimônio líquido. III. Na equação elementar do patrimônio contábil, ativo e passivo podem ser substituídos, respectivamente, por receita e despesa, uma vez que o resultado (patrimônio líquido) será o mesmo.
Quais estão corretas?
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Salvador das Missões - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Salvador das Missões - RS - Tesoureiro |
Q1243904
Contabilidade Geral
Texto associado
Para responder à questão, considere a seguinte situação hipotética:
Ao efetuar o confronto entre o saldo contábil, referente à determinada conta corrente bancária com
o constante no extrato da respectiva conta emitido pelo banco na mesma data, o Tesoureiro da
entidade percebeu que os saldos eram diferentes. Na contabilidade, o saldo era de R$ 1.850,00.
Então, o Tesoureiro providenciou a conciliação da conta, quando constatou as seguintes pendências:
- - Cheques emitidos e entregues a fornecedores, mas ainda não compensados, no valor de R$ 300,00;
- - Aviso de despesa bancária ainda não contabilizado pela entidade, no valor de R$ 100,00;
- - Crédito na conta bancária de R$ 850,00 referente a duplicatas cobradas de clientes pelo banco, cujo aviso bancário não havia até então chegado à entidade.
O saldo constante no extrato bancário no momento da conciliação era de:
Ano: 2019
Banca:
OBJETIVA
Órgão:
Prefeitura de São João da Urtiga - RS
Prova:
OBJETIVA - 2019 - Prefeitura de São João da Urtiga - RS - Agente Administrativo |
Q1243380
Contabilidade Geral
Assinalar a alternativa que preenche as lacunas
abaixo CORRETAMENTE:
O balanço patrimonial é dividido em duas colunas: a do lado esquerdo é denominada ____________, a do lado direito, __________________________, sendo essa uma nomenclatura _________________.
O balanço patrimonial é dividido em duas colunas: a do lado esquerdo é denominada ____________, a do lado direito, __________________________, sendo essa uma nomenclatura _________________.
Ano: 2019
Banca:
IESES
Órgão:
Prefeitura de Palhoça - SC
Prova:
IESES - 2019 - Prefeitura de Palhoça - SC - Assistente Administrativo |
Q1242898
Contabilidade Geral
Uma das funções do setor financeiro de uma empresa é
gerir o patrimônio da instituição. De acordo com a
definição contábil, patrimônio é o conjunto de Bens,
Direitos e Obrigações, avaliáveis em moeda corrente,
pertencentes a uma Pessoa Física ou Jurídica. No que
se refere a Bens de Renda, é correto afirmar:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Novo Horizonte - SP
Prova:
FUNDATEC - 2019 - Prefeitura de Novo Horizonte - SP - Agente Administrativo |
Q1242767
Contabilidade Geral
De acordo com Berti e Berti (2011) a diferença entre os valores do ativo (bens e
direitos) e do passivo (obrigações) de uma entidade, em determinado momento, em contabilidade
básica, denomina-se:
Ano: 2019
Banca:
FAFIPA
Órgão:
SAAE de Nova Fátima - PR
Prova:
FAFIPA - 2019 - SAAE de Nova Fátima - PR - Contador |
Q1242688
Contabilidade Geral
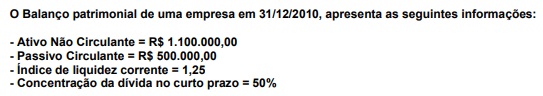
Considerando-se os mesmos dados da questão anterior, responda o valor do patrimônio líquido em 31/12/2010:
Ano: 2019
Banca:
FAFIPA
Órgão:
SAAE de Nova Fátima - PR
Prova:
FAFIPA - 2019 - SAAE de Nova Fátima - PR - Contador |
Q1242687
Contabilidade Geral
O Balanço patrimonial de uma empresa em 31/12/2010, apresenta as seguintes informações:
- Ativo Não Circulante = R$ 1.100.000,00 - Passivo Circulante = R$ 500.000,00 - Índice de liquidez corrente = 1,25 - Concentração da dívida no curto prazo = 50%
Em 31/12/2009, o Patrimônio Líquido da empresa era R$ 200.000,00. Sabe-se que durante o ano de 2010, não houve aumento de Capital ou distribuição de dividendos, e que os resultados de 2010 também não foram distribuídos ainda.
Qual o valor do Lucro no período?
- Ativo Não Circulante = R$ 1.100.000,00 - Passivo Circulante = R$ 500.000,00 - Índice de liquidez corrente = 1,25 - Concentração da dívida no curto prazo = 50%
Em 31/12/2009, o Patrimônio Líquido da empresa era R$ 200.000,00. Sabe-se que durante o ano de 2010, não houve aumento de Capital ou distribuição de dividendos, e que os resultados de 2010 também não foram distribuídos ainda.
Qual o valor do Lucro no período?
Ano: 2019
Banca:
SELECON
Órgão:
Prefeitura de Boa Vista - RR
Prova:
SELECON - 2019 - Prefeitura de Boa Vista - RR - Analista - Contador |
Q1241104
Contabilidade Geral
A Lei das Sociedades por Ações (Lei
nº 6.404/76) especifica em um dos seus artigos que o
montante dos saldos acumulados de algumas das
reservas de lucros não poderá ultrapassar o capital
social. De acordo com esse dispositivo legal, as
reservas que irão compor esse limite estabelecido
são:
Ano: 2019
Banca:
SELECON
Órgão:
Prefeitura de Boa Vista - RR
Prova:
SELECON - 2019 - Prefeitura de Boa Vista - RR - Analista - Contador |
Q1241102
Contabilidade Geral
Em 31 de julho, o estoque de mercadorias da
Empresa Comercial Ltda. era de 40 unidades do
produto ALFA no montante de R$ 9.000,00. No mês
de agosto, realizou as seguintes operações:
aquisição de 100 unidades a R$ 270,00 cada e venda
a diversos clientes de 95 unidades. Sabendo-se que
no final do mês foram devolvidas 20 unidades
vendidas anteriormente; as operações estavam
isentas de impostos, e que o método de avaliação de
estoque utilizado pela empresa é o PEPS, o custo
das mercadorias vendidas no mês correspondeu ao
seguinte valor:
Ano: 2019
Banca:
SELECON
Órgão:
Prefeitura de Boa Vista - RR
Prova:
SELECON - 2019 - Prefeitura de Boa Vista - RR - Analista - Contador |
Q1241101
Contabilidade Geral
Em 31/12/2017 o balanço patrimonial da Cia.
Estrela apresentava o patrimônio líquido com a
seguinte composição (valores em Reais):
Capital Social.....................160.000,00 Reservas de Capital..............27.200,00 Reserva Legal.......................19.200,00 Reserva de Contingências......1.000,00
No final do exercício de 2018, a companhia apurou um lucro líquido de R$ 64.000,00. Com essas informações e de acordo com a legislação vigente, o valor da Reserva Legal constituída foi igual a:
Capital Social.....................160.000,00 Reservas de Capital..............27.200,00 Reserva Legal.......................19.200,00 Reserva de Contingências......1.000,00
No final do exercício de 2018, a companhia apurou um lucro líquido de R$ 64.000,00. Com essas informações e de acordo com a legislação vigente, o valor da Reserva Legal constituída foi igual a:
Q1235062
Contabilidade Geral
Com relação aos critérios de Avaliação de Estoque, o Diretor Controller de determinada empresa analisando os seus sistemas de controle interno e considerando a instabilidade do sistema econômico vigente com tendência a pequenos aumentos de preço, solicitou ao seu Contador que mudasse o critério de avaliação de estoques PEPS (primeiro que entra, primeiro que sai) hora utilizado para o critério da Média Ponderada Móvel. Qual o reflexo dessa alteração em relação ao valor dos estoques e ao lucro da empresa, respectivamente?
Q1233847
Contabilidade Geral
De acordo com a Lei nº 11.638/2007, o Balanço Patrimonial é considerado uma das
demonstrações obrigatórias. Quanto a esse demonstrativo, é correto afirmar que:
Q1225356
Contabilidade Geral
De acordo com a NBC TSP 11 – “Apresentação das Demonstrações Contábeis”, um ativo deve ser classificado como circulante quando satisfizer a qualquer dos critérios abaixo.
I. Espera-se que esse ativo seja realizado, ou pretende-se que seja mantido com a finalidade de ser vendido ou consumido no decurso normal do ciclo operacional da entidade. II. Espera-se que o ativo seja realizado em até 24 meses após a data das demonstrações contábeis. III. O ativo está mantido essencialmente com a finalidade de ser negociado.
Assinale a alternativa correta.
I. Espera-se que esse ativo seja realizado, ou pretende-se que seja mantido com a finalidade de ser vendido ou consumido no decurso normal do ciclo operacional da entidade. II. Espera-se que o ativo seja realizado em até 24 meses após a data das demonstrações contábeis. III. O ativo está mantido essencialmente com a finalidade de ser negociado.
Assinale a alternativa correta.
Q1225141
Contabilidade Geral
No balanço patrimonial de uma sociedade empresária, podemos afirmar que se classificam como reservas de capital:
Q1224300
Contabilidade Geral
Sobre a reavaliação do Ativo Intangível é correto afirmar que
Q1220953
Contabilidade Geral
A Resolução CFC n.º 1.170/09, que aprova a NBC TG 16 Estoques, orienta sobre a determinação do valor de custo dos estoques; como também, orienta sobre o método e os critérios usados para atribuir custos aos estoques.
Com base na norma, analise as afirmativas dispostas a seguir:
I - O valor justo é o preço de venda estimado no curso normal dos negócios deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda. Enquanto o valor realizável líquido é aquele pelo qual um ativo pode ser trocado ou um passivo liquidado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
II - O valor de custo do estoque deve incluir todos os custos de aquisição e de transformação, bem como outros custos Incorridos para trazer os estoques à sua condição e localização atuais.
III - O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis perante o fisco), bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços. Entretanto, descontos comerciais, abatimentos e outros itens semelhantes devem ser deduzidos na determinação do custo de aquisição. Assinale a alternativa correta:
Com base na norma, analise as afirmativas dispostas a seguir:
I - O valor justo é o preço de venda estimado no curso normal dos negócios deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda. Enquanto o valor realizável líquido é aquele pelo qual um ativo pode ser trocado ou um passivo liquidado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
II - O valor de custo do estoque deve incluir todos os custos de aquisição e de transformação, bem como outros custos Incorridos para trazer os estoques à sua condição e localização atuais.
III - O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis perante o fisco), bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços. Entretanto, descontos comerciais, abatimentos e outros itens semelhantes devem ser deduzidos na determinação do custo de aquisição. Assinale a alternativa correta:
Ano: 2019
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Suzano - SP
Prova:
Instituto Consulplan - 2019 - Prefeitura de Suzano - SP - Contador |
Q1216466
Contabilidade Geral
Em relação às DCs – Demonstrações Contábeis, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Uma sociedade empresária que realiza uma operação de venda de mercadorias e produtos de seu estoque por R$
35.000,00, que foi adquirido por R$ 18.000,00 e que, ainda, tenha incorrido em comissões sobre venda no valor total de
R$ 3.500,00 apresentará na Demonstração do Resultado um Lucro Bruto de R$ 13.500,00.
( ) A entrada de caixa resultante da venda de Ativo Não Circulante, Imobilizado e Intangível é apresentado na DFC –
Demonstração dos Fluxos de Caixa como atividade operacional.
( ) No Balanço Patrimonial, os ativos mantidos com o propósito de serem negociados classificam-se no grupo do Ativo Circulante.
A sequência está correta em
Ano: 2019
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Suzano - SP
Prova:
Instituto Consulplan - 2019 - Prefeitura de Suzano - SP - Contador |
Q1216465
Contabilidade Geral
A Sociedade empresária apresentou em 31/12/2018, após a apuração e destinação do resultado, as seguintes contas do
Ativo, do Passivo e do Patrimônio Líquido, com seus respectivos saldos para elaboração do Balanço Patrimonial a ser
apresentado e divulgado naquela data.
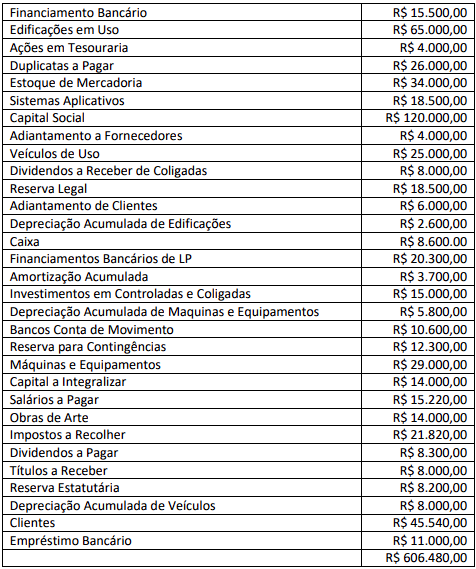
Considerando os dados apresentados ao final do ano de 2018, o valor total do Ativo é de:
Considerando os dados apresentados ao final do ano de 2018, o valor total do Ativo é de:
Ano: 2019
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Suzano - SP
Prova:
Instituto Consulplan - 2019 - Prefeitura de Suzano - SP - Contador |
Q1216462
Contabilidade Geral
Em 31/12/2018 a Sociedade Empresária apresentou, após apuração e distribuição de seus resultados, as seguintes informações contábeis de algumas contas e seus respectivos saldos:

(Considere: a listagem de contas e saldos não está completa e o saldo da conta Capital Subscrito não foi informado.)
Considerando apenas as informações apresentadas, é possível afirmar que o saldo da conta Capital Subscrito foi de:
(Considere: a listagem de contas e saldos não está completa e o saldo da conta Capital Subscrito não foi informado.)
Considerando apenas as informações apresentadas, é possível afirmar que o saldo da conta Capital Subscrito foi de:
Ano: 2019
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Suzano - SP
Prova:
Instituto Consulplan - 2019 - Prefeitura de Suzano - SP - Agente Fiscal Patrimonial |
Q1216427
Contabilidade Geral
Segundo a NBC NBC TG 04 (R4) – Ativo Intangível, “amortização é a alocação sistemática do valor amortizável de ativo
intangível ao longo da sua vida útil”. Ela é realizada para
elementos patrimoniais de direitos de propriedade e bens
intangíveis que tiverem a vida útil econômica limitada e têm
como característica fundamental a redução do valor do
bem. (MCASP, 2018, p. 196.)
Pode-se afirmar que se trata de um fator que a entidade
deve considerar para determinar a vida útil de um ativo
intangível:

 Conheça nossos planos