Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.278 questões


Um contador foi contratado para atuar na função de Assistente Técnico de uma firma de tecnologia que reconheceu perda por desvalorização de um ativo físico individual (corpóreo), classificado como unidade geradora de caixa, em exercício anterior, com base no valor em uso. O valor contábil do ativo, antes do reconhecimento da perda era de R$150.000,00 e o valor recuperável foi avaliado em R$108.000,00. Em exercício seguinte, com base no mesmo critério de avaliação, o valor do referido ativo foi precificado em R$180.000,00 e o valor contábil era de R$100.000,00. Com base na NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, a firma pretende fazer a reversão total da perda do referido ativo como facultado pela citada norma.
Com base no enunciado, na condição de Assistente Técnico, avalie e assinale a alternativa CORRETA que apresenta o valor que deve ser utilizado para reversão.
Os membros do Conselho Fiscal estavam analisando as demonstrações contábeis da firma, do ramo do agronegócio, e questionaram a classificação do edifício que abriga a sua sede administrativa para efeitos de aplicação do valor recuperável disciplinado pela NBC TG 01(R4) - Redução ao Valor Recuperável de Ativos. Um membro entendia que o edifício deveria ser classificado como ativo corporativo e os demais entendiam que o edifício não atende às características de um ativo corporativo. Um perito contábil foi contratado pela firma para prestar esclarecimentos ao Conselho Fiscal sobre as características de um edifício como ativo corporativo.
Com base no enunciado, assinale a opção CORRETA:
Uma firma fabricante de equipamentos bélicos fornece garantia para seus clientes contra defeitos de funcionamento dos equipamentos tipo A, B e C disponibilizados no mercado há mais de meio século. O valor estimado de garantia não utilizada, por falta de defeitos nos equipamentos, é da ordem de R$200.100,00. O gerente da firma propôs ao Contador realocar esse valor de provisão não utilizada para garantia de outros novos equipamentos que estão sendo vendidos no mercado. O Contador atendeu à sugestão do Gerente, reclassificando o referido valor para a rubrica do novo equipamento. O auditor independente qualificou sua opinião com relação ao procedimento, alegando que a norma de contabilidade NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes não permite tal procedimento. A firma contratou um perito para emitir um parecer sobre a restrição apresentada pela auditoria independente.
Com base no enunciado, analise e assinale a alternativa CORRETA que apresenta o parecer elaborado pelo Perito.
O Gerente de Contabilidade de uma empresa de saneamento discute com o Contador Financeiro o reconhecimento de um ativo, objeto de uma revisão tarifária, que deveria ter ocorrido há dois anos e que, somente agora, ao final do exercício em curso, a Diretoria resolveu recorrer à Justiça para obter o direito de cobrar dos consumidores. O entendimento da empresa é que este valor deve ser reconhecido como receita do referido exercício em curso. O Contador argumentou que este suposto ativo é uma contingência e que não há amparo na norma de contabilidade NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes para efetuar o reconhecimento. A empresa de saneamento, para se resguardar, resolveu contratar um Perito para emitir um Parecer que dê sustentação técnica à argumentação jurídica a ser exposta na inicial, observando a referida norma, cujo valor foi estimado em 5 milhões de reais.
Com base no enunciado, analise e assinale a alternativa CORRETA que apresenta o parecer elaborado pelo Perito.
Em uma ação de dissolução parcial de sociedade do segmento varejista, o Perito do Juízo constatou que o Ativo Imobilizado da entidade representa 75% do seu Ativo Total, o que o levou a rever os conceitos e diretrizes definidos pela NBC TG 27 (R4) – Ativo Imobilizado, principalmente para revisar se as informações divulgadas em notas explicativas e os critérios utilizados na escrituração contábil estão adequados. Identifique, nos itens abaixo, as informações que devem ser incluídas em notas explicativas referente à citada NBC TG 27 (R4) e, em seguida, assinale a opção CORRETA:
I. Os critérios de mensuração utilizados para determinar o valor contábil bruto; os métodos de depreciação utilizados; as vidas úteis ou as taxas de depreciação utilizadas.
II. A existência e os valores contábeis de ativos cuja titularidade é restrita, como os ativos imobilizados formalmente ou na essência oferecidos como garantia de obrigações e os adquiridos mediante operação de leasing conforme a NBC TG 06.
III. O valor dos gastos reconhecidos no valor contábil de um item do ativo imobilizado no final da sua construção.
IV. O valor contábil bruto e a depreciação acumulada (mais as perdas por redução ao valor recuperável acumuladas) no início e no final do período.
Estão CORRETOS os itens:
I. Considera-se como conta de estoque os produtos adquiridos para revenda, os produtos acabados, e produtos em processo de produção.
II. Os estoques são mensurados pelo valor de custo de aquisição.
III. O valor do custo do estoque deve considerar todos os custos de aquisição e alguns de transformação.
IV. Os impostos de importação devem ser incluídos ao custo de aquisição, já os descontos obtidos e abatimentos devem ser deduzidos do custo de aquisição.
( ) As ações em tesouraria deverão ser registradas como dedução do ativo circulante e do patrimônio líquido.
( ) O patrimônio líquido pertence ao grupo do ativo, sendo uma conta patrimonial.
( ) Reserva de lucros, reserva de capital e capital social são exemplos de contas que compõem o patrimônio líquido.
( ) A reserva de capital registra o resultado da correção monetária do capital realizado, mas não capitalizado.
( ) Os lucros das empresas são registrados como reservas de lucros.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
• Caixa R$ 10.000 • Fornecedor R$ 50.000 • Clientes R$ 15.000 • Impostos a pagar R$ 10.000 • Estoque de mercadorias R$ 20.000 • Empréstimos a longo prazo R$ 20.000 • Imobilizado R$ 75.000 • Capital Social R$ 50.000
I. A conta Lucros Acumulados é uma conta patrimonial que compõe o Passivo.
II. A conta Lucros Acumulados refere-se ao somatório dos resultados mensais do último trimestre, segundo a legislação societária.
III. De acordo com a legislação vigente, a conta Lucros Acumulados não deve figurar no balanço das companhias (sociedades por ações).
Quais estão corretas?
I. As contas de despesas possuem saldo devedor, logo aumentam seus saldos quando as debitamos. As contas de Ativo também possuem saldo devedor. Ou seja, quando debitamos uma conta de despesa, aumentamos o saldo de uma conta de ativo.
II. As receitas possuem saldo credor, assim como as despesas têm saldo devedor, quando creditamos uma conta de receita, aumentamos o patrimônio líquido; e quando debitamos uma conta de despesa, diminuímos o patrimônio líquido.
III. Todas as contas patrimoniais que compõem os grupos do ativo possuem saldo devedor; ao mesmo tempo, todas as contas que integram os grupos do passivo possuem saldo credor.
Quais estão corretas?
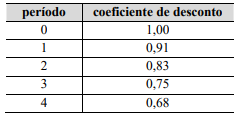
A partir dessas informações, é correto afirmar que o saldo da transação provisionado como passivo é
Considerando essa situação hipotética, a cota de depreciação anual do imóvel a ser contabilizada nessas condições é

 Conheça nossos planos