Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


No balanço patrimonial, os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido, serão classificados no ativo intangível.
Nas entidades comerciais, as contas “Perdas Estimadas com Créditos de Liquidação Duvidosa” e “Duplicatas Descontadas” são classificadas como redutoras do ativo circulante.
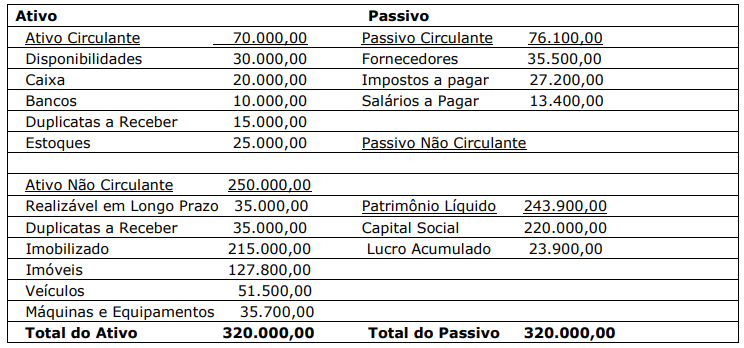
I.Em operações de seguro, no momento que uma instituição precisa oferecer o valor real da empresa para obter identificação e contratação da opção mais adequada.
II.Em incorporações ou fusões de empresas onde são exigidas o valor real dos ativos de uma empresa antes da efetivação.
III.Em demonstrações contábeis da instituição com maior garantia aos pronunciamentos técnicos e à legislação sendo determinado com maior precisão a vida útil de determinado bem ou o seu valor residual.
Após análise, assinale a alternativa correta.
( ) Custo do bem.
( )Viabilidade econômica.
( )Frutos gerados.
( )Presunção de venda.
Assinale a alternativa que contém a ordem correta de cima para baixo.
Em 31/12/2023, a empresa Amigos Ltda. apresentava, em seu balanço patrimonial, um passivo exigível de R$ 2.400.000, sendo dois terços desse montante classificados como não circulante.
Na mesma data, o ativo total era 50% superior ao total de capitais de terceiros, sendo que 30% dele (do ativo total) é referente a direitos realizáveis no curso do exercício seguinte.
Ressalta‑se que o ativo não circulante é composto apenas de investimentos e ativo imobilizado.
Com base nessa situação hipotética, julgue o item abaixo.
O grau de imobilização do patrimônio líquido ao final
de 2023 era de 210%.
Em 31/12/2023, a empresa Amigos Ltda. apresentava, em seu balanço patrimonial, um passivo exigível de R$ 2.400.000, sendo dois terços desse montante classificados como não circulante.
Na mesma data, o ativo total era 50% superior ao total de capitais de terceiros, sendo que 30% dele (do ativo total) é referente a direitos realizáveis no curso do exercício seguinte.
Ressalta‑se que o ativo não circulante é composto apenas de investimentos e ativo imobilizado.
Com base nessa situação hipotética, julgue o item abaixo.
O ativo não circulante no encerramento do exercício
de 2023 era de R$ 2.520.000.
Em 31/12/2023, a empresa Amigos Ltda. apresentava, em seu balanço patrimonial, um passivo exigível de R$ 2.400.000, sendo dois terços desse montante classificados como não circulante.
Na mesma data, o ativo total era 50% superior ao total de capitais de terceiros, sendo que 30% dele (do ativo total) é referente a direitos realizáveis no curso do exercício seguinte.
Ressalta‑se que o ativo não circulante é composto apenas de investimentos e ativo imobilizado.
Com base nessa situação hipotética, julgue o item abaixo.
O grau de endividamento da empresa em 31/12/2023
era superior a 70%.
Em 31/12/2023, a empresa Amigos Ltda. apresentava, em seu balanço patrimonial, um passivo exigível de R$ 2.400.000, sendo dois terços desse montante classificados como não circulante.
Na mesma data, o ativo total era 50% superior ao total de capitais de terceiros, sendo que 30% dele (do ativo total) é referente a direitos realizáveis no curso do exercício seguinte.
Ressalta‑se que o ativo não circulante é composto apenas de investimentos e ativo imobilizado.
Com base nessa situação hipotética, julgue o item abaixo.
O patrimônio líquido da entidade em 31/12/2023
equivalia a R$ 1.400.000.
Considerem‑se as informações a seguir.
A Cia. Automotiva é uma empresa comercial que trabalha no ramo de revenda de peças de veículos.
• No início do mês de março/2024, ela tinha em estoque 100 frascos do óleo Move, avaliados ao custo total de R$ 5.250.
• No dia 09/03/24, ela comprou mais 200 frascos do produto, pelo valor total de R$ 11.000. A nota fiscal discriminou o IPI em separado, à alíquota de 10% sobre a mercadoria. Na operação, incidiu também o ICMS à alíquota interna de 18%.
• Em 26/03/24, a empresa efetuou uma venda relevante de 170 unidades, no valor total de R$ 18.000. Como o cliente efetuou o pagamento à vista, a empresa concedeu desconto incondicional de 5% sobre o valor da nota fiscal. Na operação, incidiu o ICMS à alíquota interna de 15%.
Com base nessa situação hipotética, julgue o item.
Ao final do mês, em decorrência das transações havidas, a empresa apresentava um saldo líquido de ICMS a recolher em seu balanço patrimonial de R$ 765.
Conforme a atual legislação societária, julgue o próximo item, no que diz respeito às demonstrações contábeis.
No balanço patrimonial, os ativos serão dispostos
em ordem crescente do grau de exigibilidade dos
elementos nele registrados.
I. A existência de uma obrigação não presente.
II. For improvável que haverá uma saída de recursos (benefícios econômicos ou potencial de serviço).
III. Possibilidade de realizar uma estimativa confiável.
Julgue os itens e assinale a alternativa correta:
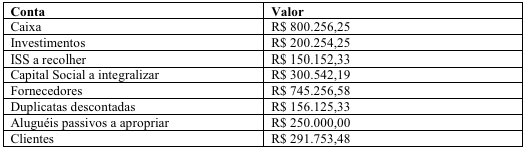
Sabendo que foi integralizado 52% do capital social subscrito da empresa e considerando que todos os valores apresentados estão em conformidade com as melhores práticas de contabilidade, assinale a alternativa CORRETA.
- Valor do bem: R$ 540.000,00.
- Data da aquisição e início de uso: 01/09/2022.
- Vida útil estimada: 10 anos (120 meses).
- Valor residual do bem: R$ 60.000,00.
Com base nas informações acima, assinale o valor líquido do bem em 31/12/2023:

 Conheça nossos planos