Questões de Concurso
Sobre arrendamento mercantil ( leasing) em contabilidade geral
Foram encontradas 198 questões


Ano: 2014
Banca:
FCC
Órgão:
SABESP
Prova:
FCC - 2014 - SABESP - Analista de Gestão - Contabilidade |
Q415738
Contabilidade Geral
Em uma aquisição de ativo por meio de um contrato de arrendamento mercantil financeiro, na data de início do contrato de arrendamento, a empresa arrendatária
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2014 - Prefeitura de Florianópolis - SC - Auditor Fiscal de Tributos Municipais - P2 |
Q414783
Contabilidade Geral
A essência da transação deve ser considerada na classificação de um arrendamento mercantil fnanceiro, ou arrendamento financeiro.
Analise as afirmativas abaixo em relação ao assunto:
1. O arrendamento financeiro transfere a propriedade do ativo para o arrendatário no fim do prazo desse arrendamento.
2. O arrendatário tem a opção de comprar o ativo. Espera-se que esse valor de compra seja suficientemente mais baixo do que o valor justo à data do exercício da opção de compra.
3. No início do arrendamento fnanceiro deve haver razoável certeza que a opção de compra, ao fnal do contrato, será exercida.
4. O prazo do arrendamento mercantil financeiro não possui relação com a vida econômica do ativo, mesmo que a propriedade não seja transferida.
5. O valor presente dos pagamentos mínimos do arrendamento financeiro totaliza, na época do início do arrendamento, todo o valor justo do ativo arrendado.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Analista Judiciário - Contadoria |
Q356552
Contabilidade Geral
Um equipamento industrial foi adquirido por meio de um contrato de arrendamento mercantil financeiro nas seguintes condições:
- Data da aquisição: 01/12/2010.
- 24 parcelas mensais de R$ 30.000,00.
- Uma parcela de R$ 52.406,48 a título de valor residual garantido que deverá ser paga junto com a última parcela mensal.
- A taxa de juros incluída no contrato é 2% a.m. e a empresa pretende ficar com o bem ao final do prazo do contrato de arrendamento.
O valor presente das parcelas do contrato de leasing, em 01/12/2010, era R$ 600.000,00 e o valor justo da máquina na data de início do contrato era R$ 630.000,00. Sabendo-se que a empresa pretende utilizar a máquina por 8 anos, que, ao final deste prazo, a máquina não terá valor de mercado e a empresa adota o método das quotas constantes para depreciação de todos os seus ativos, o resultado do mês de dezembro de 2010, será:
Ano: 2014
Banca:
FCC
Órgão:
SEFAZ-RJ
Prova:
FCC - 2014 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 1 |
Q351488
Contabilidade Geral
Cia. Sudeste possuía em, 31/03/2013, a seguinte situação patrimonial:
- Disponível: ............................................................ R$ 100.000,00
- Terreno: ................................................................ R$ 50.000,00
- Capital Social:....................................................... R$ 150.000,00
Em abril de 2013, a Cia. realizou as seguintes operações:
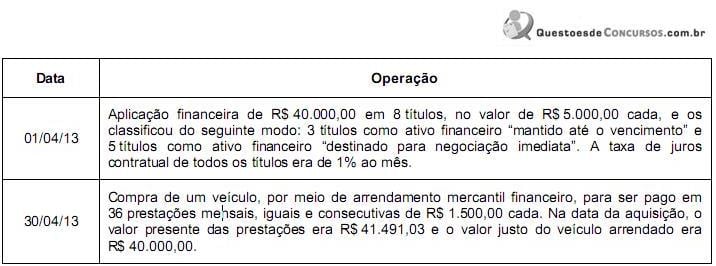
Sabendo que o valor justo de cada título adquirido em 01/04/13 era R$ 5.040,00 em 30/04/13, e considerando os registros necessários referentes às operações, o Ativo da Cia. Sudeste, em 30/04/13, era
- Disponível: ............................................................ R$ 100.000,00
- Terreno: ................................................................ R$ 50.000,00
- Capital Social:....................................................... R$ 150.000,00
Em abril de 2013, a Cia. realizou as seguintes operações:
Sabendo que o valor justo de cada título adquirido em 01/04/13 era R$ 5.040,00 em 30/04/13, e considerando os registros necessários referentes às operações, o Ativo da Cia. Sudeste, em 30/04/13, era
Q1301555
Contabilidade Geral
Em relação às normas de funcionamento das sociedades de arrendamento mercantil
emitidas pelo BCB, assinale a opção CORRETA.
Q1301443
Contabilidade Geral
A classificação de um arrendamento como mercantil financeiro depende da essência
da transação. São exemplos de situações que, individualmente ou em conjunto,
levariam um arrendamento mercantil a ser classificado como arrendamento mercantil
financeiro. Sobre esse assunto, assinale a opção INCORRETA.
Q1225773
Contabilidade Geral
O leasing operacional:
Ano: 2013
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CODEMIG
Prova:
FUNDEP (Gestão de Concursos) - 2013 - CODEMIG - Analista - Contador |
Q554244
Contabilidade Geral
Numere a COLUNA II de acordo com a COLUNA I, associando as modalidades de arrendamento mercantil nas demonstrações contábeis de arrendatário e arrendador às regras para reconhecimento e registro de operações desses arrendamentos, tendo como base a Resolução n. 1.304/2010 do Conselho Federal de Contabilidade, que aprovou o CPC 06 (R1).
COLUNA I 1. Arrendamento mercantil financeiro nas demonstrações contábeis do arrendatário. 2. Arrendamento mercantil financeiro nas demonstrações contábeis do arrendador. 3. Arrendamento mercantil operacional nas demonstrações contábeis do arrendatário.
4. Arrendamento mercantil operacional nas demonstrações contábeis do arrendador. COLUNA II ( ) Os custos diretos iniciais devem ser incluídos na mensuração inicial da conta a receber de arrendamento mercantil e reduzem o valor da receita reconhecida durante o prazo do arrendamento.
( ) Os pagamentos do arrendamento mercantil devem ser reconhecidos como despesa na base da linha reta durante o prazo do arrendamento, exceto se outra base sistemática for mais representativa do padrão temporal do benefício do usuário.
( ) Deve-se reconhecer os arrendamentos mercantis como ativos e passivos no balanço patrimonial por quantias iguais ao valor justo da propriedade arrendada ou, se inferior, ao valor presente dos pagamentos mínimos do arrendamento.
( ) Os custos diretos iniciais devem ser adicionados ao valor contábil do ativo arrendado e devem ser reconhecidos como despesa durante o prazo do arrendamento mercantil na mesma base da receita do arrendamento.
Assinale a alternativa que apresenta a sequência CORRETA.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
ANTT
Prova:
CESPE - 2013 - ANTT - Especialista em Regulação de Serviços de Transportes Terrestres - Ciências Contábeis |
Q536198
Contabilidade Geral
Julgue o item que se segue de acordo com a Lei n.º 6.404/1976, atualizada nos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC) e nos princípios fundamentais de contabilidade, adotados pelo Conselho Federal de Contabilidade.
Um bem adquirido por meio de um contrato de leasing operacional deverá ser imediatamente registrado, pela empresa
arrendatária, como ativo imobilizado e, assim, passará a ser
depreciado.
Q486054
Contabilidade Geral
A Cia. Produtora adquiriu uma máquina por meio de um contrato de arrendamento mercantil financeiro. A empresa pagará 30 prestações mensais, iguais e consecutivas de R$ 5.000,00 cada e o valor presente destas prestações, calculado na data de início do contrato com a taxa de juros implícita do arrendamento mercantil, era de R$ 111.983,00. Sabendo-se que o valor justo da máquina arrendada, na data de início do contrato, era de R$ 112.500,00, a Cia. Produtora reconheceu no momento da aquisição um ativo de
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477824
Contabilidade Geral
O excedente de preço de venda obtido sobre o valor contábil de um leaseback enquadrado como arrendamento mercantil financeiro é uma
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462174
Contabilidade Geral
A empresa Crédito Bom S.A. é uma companhia de capital aberto e, em 01/01/2012, adquiriu um caminhão por meio de arrendamento mercantil financeiro, para ser pago em 3 prestações anuais iguais de R$ 63.635,47 cada, vencendo a primeira em 31/12/2012. Se a empresa tivesse adquirido o caminhão à vista teria pagado R$ 183.000,00. Sabendo que o valor presente das prestações é de R$ 180.000,00 e que a taxa efetiva de juros é de 3% ao ano, a empresa Crédito Bom S.A. reconheceu
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458533
Contabilidade Geral
A empresa Financiadora S.A. adquiriu, em 31/12/2011, uma máquina para utilizar em suas operações, cuja vida útil econômica estimada foi de 10 anos e valor residual igual a zero. A máquina foi adquirida por meio de arrendamento mercantil financeiro para ser paga em 5 prestações anuais, iguais e consecutivas de R$ 30.026,72, com taxa efetiva de juros de 5% a.a., vencendo a primeira prestação em 31/12/2012. No dia da aquisição, o valor justo da máquina era R$ 132.000,00, o valor presente das prestações era R$ 130.000,00 e a empresa pretendia ficar com a máquina no final do contrato. Considerando que a empresa utiliza para depreciação do ativo o método das quotas constantes, é correto afirmar que a empresa Financiadora S. A. reconheceu
Ano: 2013
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2013 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q425652
Contabilidade Geral
Uma companhia com exercício social em 31 de dezembro fez uma operação de arrendamento mercantil financeiro, para aquisição de um veículo de uso próprio, nas seguintes condições:
• data do contrato: 28 de dezembro de 2012;
• valor da operação conforme Nota Fiscal de Venda: 61.200,00;
• valor da prestação mensal: 2.100,00;
• quantidade de prestações contratadas: 36 prestações;
• vencimento da primeira prestação: 28 de janeiro de 2013.
Considerando exclusivamente as informações recebidas, a boa técnica contábil e as normas do arrendamento mercantil financeiro, o registro contábil desta operação é o seguinte:
Ano: 2013
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2013 - TRT - 18ª Região (GO) - Analista Judiciário - Contabilidade |
Q375677
Contabilidade Geral
A empresa Industrial S.A. adquiriu, em 31/12/2012, uma máquina para utilizar em seu processo produtivo. A máquina foi adquirida por meio de arrendamento mercantil financeiro para ser paga em 60 prestações mensais, iguais e consecutivas de R$ 6.000,00. No momento da aquisição, a taxa de juros implícita na operação, o valor presente das prestações e o valor justo da máquina eram, respectivamente, 2% a.m., R$ 208.565,62 e R$ 205.000,00. Com base nessas informações, é correto afirmar que, em 31/12/2012, a empresa reconheceu um ativo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354029
Contabilidade Geral
Texto associado
Considere que, em um contrato de arrendamento de determinado ativo, cujo tempo estimado de vida útil seja de cinco anos, tenham sido estabelecidos os seguintes itens: prazo de vigência de 50 meses, soma das prestações com 95% do valor justo do bem na data do início do contrato e uma cláusula que prevê que, no final do contrato, a empresa arrendatária possa exercer a opção de compra, desembolsando um valor que represente cerca de 5% do valor justo do bem na data da opção.
Com base nessa situação hipotética, julgue o item que se segue.
Com base nessa situação hipotética, julgue o item que se segue.
A empresa arrendatária deverá reconhecer o ativo como imobilizado, aumentando o ativo total, no momento da opção de compra, quando a propriedade do bem é transferida para a empresa.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354028
Contabilidade Geral
Texto associado
Considere que, em um contrato de arrendamento de determinado ativo, cujo tempo estimado de vida útil seja de cinco anos, tenham sido estabelecidos os seguintes itens: prazo de vigência de 50 meses, soma das prestações com 95% do valor justo do bem na data do início do contrato e uma cláusula que prevê que, no final do contrato, a empresa arrendatária possa exercer a opção de compra, desembolsando um valor que represente cerca de 5% do valor justo do bem na data da opção.
Com base nessa situação hipotética, julgue o item que se segue.
Com base nessa situação hipotética, julgue o item que se segue.
A empresa arrendatária deverá, durante a vigência do contrato, contabilizar a depreciação do bem, calculada numa base sistemática, lançando crédito em conta patrimonial de depreciação acumulada, e débito em conta de resultado, ou de custo no caso de um ativo utilizado na produção.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-ES
Prova:
CESPE - 2013 - SEFAZ-ES - Auditor Fiscal da Receita Estadual |
Q353256
Contabilidade Geral
Em relação às operações de arrendamento mercantil, assinale a opção correta.
Q331680
Contabilidade Geral
Texto associado
Com relação à Lei n.º 6.404/1976, à Lei n.º 11.638/2007, à Lei n.º 11.941/2009, a alterações posteriores e aos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue os itens que seguem.
Com o objetivo de evidenciar fielmente as operações de leasing nos demonstrativos contábeis, as operações de leasing operacional passaram a ser classificadas como operação de compra e venda financiada e não mais como mero arrendamento, o que obrigou o reconhecimento do passivo integral e o registro do bem na arrendatária.
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319498
Contabilidade Geral
O auditor externo, para certificar-se de que uma operação de leasing se enquadra na classificação de leasing operacional, deve, além de verificar se o arrendamento mercantil não transfere os riscos e benefícios inerentes à propriedade, constatar se

 Conheça nossos planos