Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


Q173370
Contabilidade Geral
Uma empresa vendeu por R$6.000,00, para recebimento em 15 dias, um veículo adquirido por R$20.000,00 e já depreciado em 75% do seu custo de aquisição. O registro contábil dessa transação provocará:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173322
Contabilidade Geral
Uma empresa adquiriu um ativo em 1º de janeiro de 2009, o qual foi registrado contabilmente por R$ 15.000,00. A vida útil do ativo foi estimada em cinco anos. Espera-se que o ativo, ao final dos cinco anos, possa ser vendido por R$ 3.000,00. Utilizando-se o método linear para cálculo da depreciação e supondo-se que não houve modificação na vida útil estimada e nem no valor residual, ao final do ano de 2010, o valor contábil do ativo líquido será de:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155176
Contabilidade Geral
A Comercial RRR S/A adquiriu uma nova máquina, para seu imobilizado, nas seguintes condições:
• entrada de R$ 50.000,00, no ato da operação, em cheque;
• 9 parcelas semestrais de R$ 8.000,00 cada uma;
• máquina registrada no imobilizado da RRR pelo valor original de R$ 120.000,00, e depreciação acumulada de R$ 60.000,00, entregues ao vendedor como parte do pagamento, pelo valor acordado entre as partes, de R$ 20.000,00;
• pagamento diretamente à transportadora do frete, pelo carreto da máquina, do armazém do vendedor até às instalações do comprador, de R$ 15.000,00;
• pagamento do seguro sobre o frete acima, de R$ 3.000,00.
Admitindo-se a inexistência de impostos nas operações realizadas, o valor da máquina a ser registrado no Ativo Não Circulante/Imobilizado, em reais, é
• entrada de R$ 50.000,00, no ato da operação, em cheque;
• 9 parcelas semestrais de R$ 8.000,00 cada uma;
• máquina registrada no imobilizado da RRR pelo valor original de R$ 120.000,00, e depreciação acumulada de R$ 60.000,00, entregues ao vendedor como parte do pagamento, pelo valor acordado entre as partes, de R$ 20.000,00;
• pagamento diretamente à transportadora do frete, pelo carreto da máquina, do armazém do vendedor até às instalações do comprador, de R$ 15.000,00;
• pagamento do seguro sobre o frete acima, de R$ 3.000,00.
Admitindo-se a inexistência de impostos nas operações realizadas, o valor da máquina a ser registrado no Ativo Não Circulante/Imobilizado, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154747
Contabilidade Geral
Uma indústria que trabalha apenas em turno único evidenciou, no Ativo Não Circulante de seu Balanço de 31 dez. 2009, uma máquina operatriz, como segue:
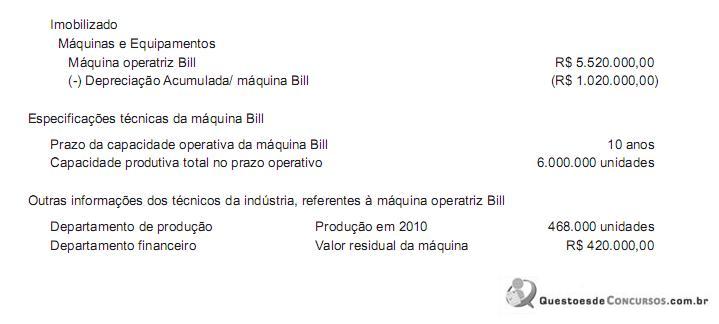
Considerando-se que:
• não há restrição alguma contra a utilização de qualquer método de depreciação;
• nenhum tipo de imposto incide sobre os valores informados;
• a indústria adotou o método de Depreciação de Unidades Produzidas.
O valor da depreciação da máquina operatriz Bill, apurado em 2010 por essa indústria, em reais, é
Considerando-se que:
• não há restrição alguma contra a utilização de qualquer método de depreciação;
• nenhum tipo de imposto incide sobre os valores informados;
• a indústria adotou o método de Depreciação de Unidades Produzidas.
O valor da depreciação da máquina operatriz Bill, apurado em 2010 por essa indústria, em reais, é
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111325
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Caso a empresa utilize o método da soma dos dígitos para depreciação do bem, será registrado um lucro superior a R$ 10.000,00 na alienação.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111324
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Será registrado um prejuízo na alienação, caso a empresa utilize o método da linha reta para depreciação desse bem.
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111223
Contabilidade Geral
A Cia. Amazonas adquiriu um equipamento para suas instalações industriais, que foi colocado em funcionamento no mês seguinte ao de sua aquisição. Exatamente 48 meses após o mês da compra, o valor contábil do equipamento era de R$ 46.200,00. A companhia depreciou o equipamento pelo método de linha reta durante esse período, supondo sua vida útil em 10 anos e estimando um valor residual de R$ 15.000,00. O custo de aquisição do equipamento foi, em R$,
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105192
Contabilidade Geral
A Depreciação Acelerada Incentivada
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90841
Contabilidade Geral
Texto associado
Julgue os itens seguintes, a respeito dos registros contábeis e suas
peculiaridades.
peculiaridades.
Uma das formas de cálculo da amortização de ativos especiais é o método da efetiva utilização. Para a apuração da quota de amortização, utiliza-se, no numerador, a receita efetivamente auferida no período em questão e, no denominador, a receita total estimada a ser auferida ao longo da vida útil do referido ativo.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90400
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Após três anos de uso, um ativo imobilizado adquirido por R$ 40.000,00 tem 40% do seu custo depreciado; nesse momento, ele é vendido por R$ 20.000,00. Nessa situação, a empresa obteve um lucro de R$ 20.000,00 em outros resultados operacionais.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88230
Contabilidade Geral
Uma máquina, adquirida em segunda mão pela Companhia Lourival S/A, está evidenciada no Balanço Patrimonial, ao final do primeiro ano de sua utilização, da seguinte forma:
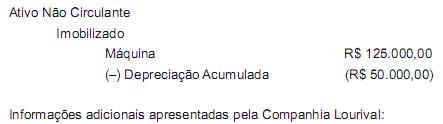
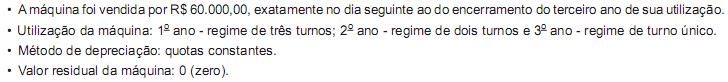
Considere as informações recebidas e a boa técnica teórico-conceitual aplicável ao caso e desconsidere a incidência de qualquer tipo de imposto. Nesse contexto, o resultado apurado na venda da máquina, em reais, é
Considere as informações recebidas e a boa técnica teórico-conceitual aplicável ao caso e desconsidere a incidência de qualquer tipo de imposto. Nesse contexto, o resultado apurado na venda da máquina, em reais, é
Q1309626
Contabilidade Geral
Conforme a NBC T 19.1 – Ativo Imobilizado, a depreciação do ativo se inicia quando
este está disponível para uso, ou seja, quando está no local e em condição de
funcionamento na forma pretendida pela administração. Com relação à depreciação,
assinale a opção INCORRETA.
Q1231474
Contabilidade Geral
Considerando as tipicidades da classificação das contas no setor público, julgue o item, acerca dos fatos permutativos, modificativos e mistos.
O registro contábil da depreciação de bens móveis representa um fato administrativo modificativo.
O registro contábil da depreciação de bens móveis representa um fato administrativo modificativo.
Q875253
Contabilidade Geral
Entidade econômica alienou imóvel pelo valor de R$ 60.000,00.
Esse imóvel custou para a entidade R$ 40.000,00 e por ocasião
da venda tinha depreciado R$ 10.000,00. Qual o resultado com
a venda?
Q875252
Contabilidade Geral
Entidade econômica adquiriu móveis e utensílios em 1º de
outubro de 2009. A vida útil estimada desses móveis é de 10
(dez) anos. Os móveis adquiridos custaram R$ 12.000,00. Qual
a despesa com depreciação contabilizada em 2009?
Q507216
Contabilidade Geral
O tempo de vida útil de um veículo, segundo a Legislação do Imposto de Renda, é de 5 anos. Identifique o valor da depreciação acumulada em junho de 2010, desprezando-se os centavos, para um veículo comprado em 1 de janeiro de 2009 por R$ 32.000,00.
Q283080
Contabilidade Geral
No conjunto dos bens tangíveis do Imobilizado, pode-se dizer que, com relação às obras de arte, os procedimentos de subtração aplicados estão alinhados com a seguinte afirmação:
Q283078
Contabilidade Geral
As máquinas e equipamentos sofrem depreciação em virtude de uma série de fatores. A inadequação e o obsoletismo compreendem aspectos de perda de vida útil relativos às causas:
Q283065
Contabilidade Geral
A perda de valor do capital aplicado em ativos de duração limitada, tais como o Ponto Comercial e o Fundo de Comércio, denomina-se:
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Suprimentos de Bens e Serviços Júnior - Administração |
Q189561
Contabilidade Geral
Uma empresa adquiriu, em abril de 2009, uma máquina com 5 anos de uso por R$ 50.000,00 e vida útil de mais cinco anos ou 1.000.000 de unidades produzidas, de acordo com laudo de avaliação técnica especializada. Sabendo-se que o valor residual estimado é de R$ 5.000,00, que a referida máquina será usada em dois turnos de trabalho e que a produção anual estimada será linear, conclui-se que a taxa de depreciação anual, de acordo com o método de unidades produzidas, será de

 Conheça nossos planos