Questões de Concurso Sobre amortização, depreciação e exaustão em contabilidade geral

Foram encontradas 1.140 questões

Q4330732 Contabilidade Geral
A redução do valor de elementos do ativo decorrente do desgaste pelo uso, da ação da natureza ou da obsolescência, aplicável a bens tangíveis do ativo imobilizado, é denominada:
Alternativas
Q4309097 Contabilidade Geral
Considere as seguintes informações para a resolução da questão:
- Valor líquido contábil do bem em 31/07/2026: R$ 570.000,00. - Valor residual do bem: R$ 100.000,00. - Vida útil estimada do bem: 10 anos. - Data de aquisição do bem e início do seu uso: 01/02/2026
Com base nas informações acima, assinale o valor de aquisição do bem (Valor Bruto):
Alternativas
Q4293461 Contabilidade Geral
Considere que a Indústria ABC apresenta Patrimônio Líquido negativo no valor de R$ 235.000,00. Sabe-se que seu Ativo é composto por máquinas adquiridas por R$ 540.000,00, com depreciação acumulada de R$ 320.000,00.
Com base na equação fundamental do patrimônio e considerando apenas as informações indicadas, assinale a alternativa que apresenta corretamente o valor do Passivo Exigível da entidade.
Alternativas
Q4287366 Contabilidade Geral
Uma entidade pretende realizar a depreciação de um bem utilizando o método das cotas constantes. O valor bruto contábil do bem é de R$ 50.000, com vida útil de 4 anos e valor residual de R$ 10.000.

Ao final do segundo ano de sua vida útil, o valor da depreciação acumulada do bem é de:
Alternativas
Q4278468 Contabilidade Geral
Na revisão do fechamento, um laudo novo altera a vida útil remanescente de um equipamento. Também se identifica uma omissão material de depreciação em períodos anteriores, embora os dados estivessem disponíveis. A entidade consegue determinar o efeito acumulado na data mais antiga praticável, mas não os efeitos individualizados de todos os períodos. O procedimento correto é:
Alternativas
Q4257843 Contabilidade Geral

Em 31/12/2025, o Conselho Nacional de Técnicos em Radiologia apresentava os seguintes saldos em suas contas de natureza patrimonial: caixa e equivalentes de caixa, R$ 80.000; almoxarifado de materiais de consumo, R$ 30.000; veículos de fiscalização, R$ 120.000; depreciação acumulada de veículos, R$ 24.000; obrigações com fornecedores de curto prazo, R$ 26.000; e patrimônio líquido, composto de patrimônio social e resultados acumulados, no total de R$ 180.000. Ademais, durante janeiro de 2026, foram registrados exclusivamente os fatos seguintes:


Fato 1: aquisição de materiais destinados à emissão de cédulas de identidade profissional, para armazenamento e posterior consumo, pelo valor total de R$ 15.000. Esse valor já incluía ICMS destacado de R$ 2.700. Os materiais ingressaram regularmente no almoxarifado no mesmo mês. Metade do valor foi paga à vista, e a outra metade constituiu obrigação com vencimento em 60 dias. Para fins da situação apresentada, considere-se que o CONTER não possui direito à compensação ou à recuperação do ICMS destacado.

Fato 2: requisição e consumo efetivo, durante janeiro de 2026, de materiais correspondentes a 40% do saldo inicial da conta almoxarifado de materiais de consumo em 1/1/2026, sem considerar os materiais adquiridos no fato 1.

Fato 3: apropriação da depreciação dos veículos referente a janeiro de 2026 pelo método linear. Considerem-se custo histórico de R$ 120.000, vida útil total de 60 meses, valor residual igual a zero e ausência de revisão das estimativas contábeis. Os veículos permaneceram disponíveis para uso durante todo o mês, sem aquisições, baixas ou perdas por redução ao valor recuperável.


Com base nessa situação hipotética, julgue os itens a seguir

A despesa de depreciação dos veículos apropriada em janeiro de 2026 corresponde a R$ 24.000.
Alternativas
Q4253941 Contabilidade Geral
    A Metalúrgica Serra Verde Ltda. é uma empresa do setor de fundição que atende à indústria de bens de capital. Em 15/03/2024, a empresa adquiriu uma prensa hidráulica de forjamento a frio de alta precisão, importada da Alemanha, pelo valor total, convertido em reais, de R$ 352.200,00.

    Para que o equipamento chegasse à sua planta industrial, a empresa arcou com os seguintes gastos adicionais de importação: 

• Imposto de Importação: R$ 41.600,00;
• Frete internacional e nacional: R$ 18.000,00;
• Seguro da operação de transporte: R$ 7.200,00.
• Despesas administrativas relacionadas a taxas e emolumentos alfandegários: R$ 3.800,00. 


    Após a chegada do equipamento, foi necessária uma readequação do piso industrial para suportar o peso e as vibrações da nova prensa, com custo de R$ 25.000,00. Para garantir a operação segura e eficiente, a empresa também investiu em um programa de capacitação técnica para sua equipe de manutenção e operadores, no valor total de R$ 12.000,00.

    Em 01/05/2024, a prensa foi considerada plenamente instalada e apta para entrar em operação. Conforme as especificações técnicas do fabricante, sua vida útil econômica é estimada em 15 anos, e a empresa projetou um valor residual de R$ 120.000,00 para o equipamento.
Com base nos dados informados, assinale a alternativa que indica o valor contábil líquido do ativo em 31/12/2024.  
Alternativas
Q4253940 Contabilidade Geral
    A Metalúrgica Serra Verde Ltda. é uma empresa do setor de fundição que atende à indústria de bens de capital. Em 15/03/2024, a empresa adquiriu uma prensa hidráulica de forjamento a frio de alta precisão, importada da Alemanha, pelo valor total, convertido em reais, de R$ 352.200,00.

    Para que o equipamento chegasse à sua planta industrial, a empresa arcou com os seguintes gastos adicionais de importação: 

• Imposto de Importação: R$ 41.600,00;
• Frete internacional e nacional: R$ 18.000,00;
• Seguro da operação de transporte: R$ 7.200,00.
• Despesas administrativas relacionadas a taxas e emolumentos alfandegários: R$ 3.800,00. 


    Após a chegada do equipamento, foi necessária uma readequação do piso industrial para suportar o peso e as vibrações da nova prensa, com custo de R$ 25.000,00. Para garantir a operação segura e eficiente, a empresa também investiu em um programa de capacitação técnica para sua equipe de manutenção e operadores, no valor total de R$ 12.000,00.

    Em 01/05/2024, a prensa foi considerada plenamente instalada e apta para entrar em operação. Conforme as especificações técnicas do fabricante, sua vida útil econômica é estimada em 15 anos, e a empresa projetou um valor residual de R$ 120.000,00 para o equipamento.
À luz dos dados apresentados, assinale a alternativa que indica o valor depreciável da prensa hidráulica no momento de sua entrada em operação.  
Alternativas
Q4247780 Contabilidade Geral
Um ativo intangível foi adquirido em 02/01/2023 pelo valor de R$ 5.000.000 e tem vida útil definida em 20 anos. No Balanço Patrimonial de 31/12/2023, o saldo contábil evidenciado foi R$ 4.560.000, composto dos seguintes valores expressos em reais:

•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.


Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
Alternativas
Q4247779 Contabilidade Geral
Um caminhão foi adquirido por uma empresa para uso na sua atividade e as condições da aquisição, com os valores expressos em reais, foram as seguintes:


• Pagamento ao fornecedor do caminhão.............................. 1.400.000 • Pagamento para aquisição da carroceria............................... 600.000 • Gastos com mão de obra para a instalação da carroceria............... 160.000

A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024. O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais: 
Alternativas
Q4221468 Contabilidade Geral
A empresa Só Arrendo S.A. necessitava de um equipamento de produção e realizou um contrato de arrendamento pelo prazo de 4 anos. O contrato foi iniciado em 31/12/2023, o equipamento começou a ser utilizado em 01/01/2024 e a empresa definiu sua utilização por 8 anos. No final do prazo de utilização, o equipamento não terá valor para revenda (sucata) e a empresa estima que incorrerá em gastos de R$ 740.000,00 para sua desmontagem e remoção. O contrato de arrendamento será pago em 4 parcelas anuais, iguais e consecutivas de R$ 1.410.059,17 e a primeira parcela venceu em 31/12/2024. Sabendo-se que a taxa incremental sobre empréstimos da empresa é 5,0% a.a., que corresponde a uma taxa de 48% acumulada no período de utilização do equipamento, e que o valor presente das parcelas do contrato era R$ 5.000.000,00, em 31/12/2023, é correto afirmar que a empresa Só Arrendo S.A. reconheceu
Alternativas
Q4221411 Contabilidade Geral
Uma máquina foi adquirida por uma empresa no dia 30/11/2020 e começou a ser utilizada na produção no dia 02/01/2021. O preço pago à vista pela aquisição foi R$ 15.300.000, a empresa definiu a vida útil da máquina em 20 anos e o valor residual estimado para sua venda no final do prazo de vida útil foi R$ 900.000. No final do ano de 2021, a empresa revisou sua política de uso da máquina e redefiniu a vida útil remanescente para 15 anos. O novo valor residual estimado para a máquina no final do novo prazo remanescente foi R$ 1.080.000.
Se a empresa adota o método das cotas constantes para cálculo da despesa de depreciação e não houve necessidade de redução ao valor recuperável até a data do balanço, o valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2023 da empresa foi, em reais,
Alternativas
Q4152091 Contabilidade Geral
Em 01/09/2021, uma empresa do setor de logistica efetuou o pagamento antecipado de R$ 132.000,00 referente a um contrato de seguro de sua frota, com vigência de 4 anos, contados a partir da data do pagamento. Considerando que a apropriação do seguro ao resultado é realizada mensalmente, e que as demonstrações contábeis foram encerradas em 31/12/2023, o saldo da despesa antecipada classificada no Ativo Realizável a Longo Prazo em 31/12/2023 é igual a: 
Alternativas
Q4142244 Contabilidade Geral
Leia o caso a seguir.
No processo de análise dos lançamentos contábeis da empresa S. E. F. Ltda., o contador identifica que a empresa possui um ativo não circulante de R$ 500.000,00 e adquiriu uma licença de uso de software de Enterprise Resource Planning (ERP) pelo valor de R$ 200.000,00, com vigência contratual de 60 meses. Constatou-se que o contribuinte realizou o reconhecimento integral do montante como despesa operacional no ano da aquisição, levando a resultado negativo no período.

À luz das Normas Brasileiras de Contabilidade e da Lei nº 6.404/76, o tratamento adequado e o fundamento que se aplicam ao caso são de que 
Alternativas
Q4136495 Contabilidade Geral
A depreciação corresponde à perda de valor dos bens ___________ em decorrência de uso, ação da natureza ou obsolescência. Já a amortização relaciona-se à redução do valor de ativos ____________ ao longo do tempo.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima. 
Alternativas
Q4135172 Contabilidade Geral
Em relação à amortização, assinale a alternativa CORRETA, considerando sua aplicação contábil e sua finalidade na apropriação do custo dos ativos ao longo do tempo.
Alternativas
Q4134266 Contabilidade Geral

O Balanço Patrimonial de uma empresa apresentava, em 31/12/2023, o seguinte grupo de contas relativas a um equipamento industrial: 
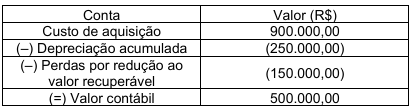

Imagem associada para resolução da questão


Em 01/01/2024, a entidade revisou a vida útil remanescente do equipamento para 4 anos, estimando um valor residual de R$ 20.000. O método de depreciação é o das cotas constantes. Ao final de 2024, para fins de elaboração das demonstrações contábeis, foram apurados os seguintes valores para teste de recuperabilidade:
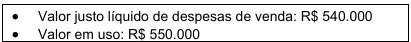

Imagem associada para resolução da questão


Com base nas normas contábeis aplicáveis, qual foi o valor da reversão adotado pela empresa em 31/12/2024?  

Alternativas
Q4084875 Contabilidade Geral
Considere que uma empresa adquiriu, em 31/12/2023, uma máquina pelo valor de R$ 260.000, com pagamento a prazo, sendo o bem reconhecido no ativo imobilizado nessa mesma data. A máquina foi imediatamente colocada em condições de uso, e a sociedade estimou uma vida útil de 10 anos, com valor residual de R$ 60.000 ao final desse período. Considerando que a sociedade adota o método linear de depreciação, nos termos da Lei nº 6.404/1976 (Lei das Sociedades por Ações), o valor contábil da máquina a ser apresentado no Balanço Patrimonial em 31/12/2025 será 
Alternativas
Q4082716 Contabilidade Geral

No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.


Em 1.º/1/2025, uma sociedade anônima de capital aberto celebrou contrato de arrendamento operacional de máquinas industriais por 5 anos, tendo reconhecido ativo de direito de uso no valor de R$ 8 milhões e passivo de arrendamento, também de R$ 8 milhões, no balanço patrimonial de 31/12/2025. A depreciação desse ativo foi apurada linearmente e apresentada no balanço patrimonial. Nesse caso, o reconhecimento do ativo de direito de uso e a apuração da respectiva depreciação cumprem os critérios de mensuração para arrendamentos operacionais.

Alternativas
Ano: 2026 Banca: FGV Órgão: CFC Prova: FGV - 2026 - CFC - Exame de Suficiência |
Q4079154 Contabilidade Geral
A Cia. “C” S.A. possuía, em 31/12/X1, um ativo registrado em seu imobilizado mensurado como segue:
• Custo de aquisição: R$ 105.000,00; • (–) Depreciação acumulada: R$ 20.000,00; • (–) Perda por redução ao valor recuperável reconhecida em X0: R$ 10.000,00.
Antes da elaboração das demonstrações contábeis, a empresa realizou o teste de recuperabilidade do ativo, apurando os seguintes valores:
• Valor justo líquido de despesas de venda: R$ 80.000,00; • Valor em uso: R$ 90.000,00.
Com base nos dados apresentados, é correto afirmar que

Alternativas
Respostas
1: D
2: B
3: D
4: C
5: B
6: E
7: C
8: C
9: E
10: C
11: A
12: B
13: C
14: A
15: D
16: D
17: C
18: C
19: C
20: C