Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Profissional Júnior - Ciências Contábeis |
Q287670
Contabilidade Geral
A companhia M S/A, apresentou a seguinte Nota Explicativa, referente ao imobilizado evidenciado no balanço patrimonial de 31 de dezembro de 2009.
1. Quadro analítico do imobilizado em 31 de dezembro de 2009
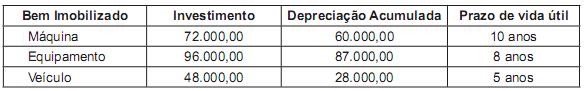
2. Outras informações
(a) a companhia deprecia os bens do imobilizado pelo método das quotas constantes;
(b) a expectativa de vida útil dos bens continua a mesma desde a sua aquisição;
(c) todos os bens imobilizados foram adquiridos novos (sem uso anterior);
(d) no exercício social encerrado em 31 de dezembro de 2010, com relação ao imobilizado:
• não houve aquisição, alienação ou baixa de bens.
• nenhum conserto/manutenção foi realizado que aumentasse a vida útil dos bens.
• os bens continuam em funcionamento contribuindo para a geração dos fluxos de caixa.
• nos testes de redução do valor de recuperação de ativos, nenhuma variação foi estimada.
• a máquina foi utilizada no regime de três turnos, durante todo o exercício social.
• todos os bens do imobilizado foram devidamente depreciados.
Considerando exclusivamente as informações apresentadas, o valor da depreciação contabilizado pela companhia em 2010, em reais, é
1. Quadro analítico do imobilizado em 31 de dezembro de 2009
2. Outras informações
(a) a companhia deprecia os bens do imobilizado pelo método das quotas constantes;
(b) a expectativa de vida útil dos bens continua a mesma desde a sua aquisição;
(c) todos os bens imobilizados foram adquiridos novos (sem uso anterior);
(d) no exercício social encerrado em 31 de dezembro de 2010, com relação ao imobilizado:
• não houve aquisição, alienação ou baixa de bens.
• nenhum conserto/manutenção foi realizado que aumentasse a vida útil dos bens.
• os bens continuam em funcionamento contribuindo para a geração dos fluxos de caixa.
• nos testes de redução do valor de recuperação de ativos, nenhuma variação foi estimada.
• a máquina foi utilizada no regime de três turnos, durante todo o exercício social.
• todos os bens do imobilizado foram devidamente depreciados.
Considerando exclusivamente as informações apresentadas, o valor da depreciação contabilizado pela companhia em 2010, em reais, é
Q285808
Contabilidade Geral
Uma companhia industrial adquiriu nova máquina, com maior capacidade de produção, para substituir a máquina registrada no imobilizado, com menor capacidade de produção, mas ainda em plena produtividade.
Recebida a nova máquina, instalada e produzindo, a companhia, ao vender a máquina antiga por R$ 145.000,00, apresentou os seguintes dados com os valores devidamente atualizados, de acordo com as normas vigentes e o princípio da competência, anotados em seus registros e controles contábeis, relativos, somente, à máquina vendida:
Máquina (investimento) R$ 250.000,00
Valor Residual R$ 100.000,00
Depreciação Acumulada R$ 120.000,00
Considerando única e exclusivamente as informações apresentadas e desconsiderando o tipo ou a quantidade de registros contábeis utilizados na baixa dessa máquina do imobilizado, o resultado apurado na operação foi um(a)
Recebida a nova máquina, instalada e produzindo, a companhia, ao vender a máquina antiga por R$ 145.000,00, apresentou os seguintes dados com os valores devidamente atualizados, de acordo com as normas vigentes e o princípio da competência, anotados em seus registros e controles contábeis, relativos, somente, à máquina vendida:
Máquina (investimento) R$ 250.000,00
Valor Residual R$ 100.000,00
Depreciação Acumulada R$ 120.000,00
Considerando única e exclusivamente as informações apresentadas e desconsiderando o tipo ou a quantidade de registros contábeis utilizados na baixa dessa máquina do imobilizado, o resultado apurado na operação foi um(a)
Q283966
Contabilidade Geral
A Cia. ABC adquiriu à vista, em 10/04/2009, um equipamento para uso próprio no valor de R$ 270.000. Por questões técnicas, o referido equipamento só foi instalado e colocado em uso em 08/06/2009. Sendo o valor residual do referido bem estimado em R$ 30.000 e depreciado linearmente a uma taxa anual de 15%, o valor contábil do equipamento ao final de dezembro de 2011 era:
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
ANAC
Prova:
CESPE - 2012 - ANAC - Especialista em Regulação de Aviação Civil - Área 7 |
Q279302
Contabilidade Geral
Texto associado
Com relação aos conceitos básicos da contabilidade geral, julgue os
itens que se seguem.
itens que se seguem.
O saldo da conta de provisão para devedores duvidosos e da conta de exaustão acumulada, contas retificadoras, deve ser credor.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Ciências Contábeis |
Q270869
Contabilidade Geral
Sobre os critérios de mensuração e reconhecimento da depreciação, amortização e exaustão, analise as assertivas e assinale a alternativa correta.
I. Para o registro da depreciação, amortização e exaustão devem ser observados os seguintes aspectos: obrigatoriedade do seu reconhecimento; valor da parcela que deve ser reconhecida no resultado como decréscimo patrimonial, e, no balanço patrimonial, representada em conta redutora do respectivo ativo; circunstâncias que podem influenciar seu registro.
II. O valor residual e a vida útil econômica de um ativo devem ser revisados, pelo menos, no final de cada exercício. Quando as expectativas diferirem das estimativas anteriores, as alterações devem ser efetuadas.
III. A depreciação, a amortização e a exaustão devem ser reconhecidas até que o valor líquido contábil do ativo seja igual ao valor residual.
IV. Os seguintes fatores devem ser considerados ao se estimar a vida útil econômica de um ativo: capacidade de geração de benefícios futuros; o desgaste físico decorrente de fatores operacionais ou não; a obsolescência tecnológica; os limites legais ou contratuais sobre o uso ou a exploração do ativo.
I. Para o registro da depreciação, amortização e exaustão devem ser observados os seguintes aspectos: obrigatoriedade do seu reconhecimento; valor da parcela que deve ser reconhecida no resultado como decréscimo patrimonial, e, no balanço patrimonial, representada em conta redutora do respectivo ativo; circunstâncias que podem influenciar seu registro.
II. O valor residual e a vida útil econômica de um ativo devem ser revisados, pelo menos, no final de cada exercício. Quando as expectativas diferirem das estimativas anteriores, as alterações devem ser efetuadas.
III. A depreciação, a amortização e a exaustão devem ser reconhecidas até que o valor líquido contábil do ativo seja igual ao valor residual.
IV. Os seguintes fatores devem ser considerados ao se estimar a vida útil econômica de um ativo: capacidade de geração de benefícios futuros; o desgaste físico decorrente de fatores operacionais ou não; a obsolescência tecnológica; os limites legais ou contratuais sobre o uso ou a exploração do ativo.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Ciências Contábeis |
Q270846
Contabilidade Geral
Assinale a alternativa que apresenta apenas ativos intangíveis sujeitos à amortização.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Ciências Contábeis |
Q270845
Contabilidade Geral
No ativo imobilizado de uma empresa, uma máquina está registrada por $ 45.000,00. A máquina tem vida útil de 10 anos e trabalha 3 turnos. Se a empresa adota o método de depreciação linear, sem valor residual, e comprova perante a legislação que exerce atividades de trabalho por mais de um turno, a taxa de depreciação e a despesa de depreciação serão de, respectivamente:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264291
Contabilidade Geral
A Cia. Gráfica Firmamento adquire uma máquina copiadora, em 02/01/2008, pelo valor de R$ 1,2 milhões, com vida útil estimada na capacidade total de reprodução de 5 milhões de cópias. A expectativa é de que, após o uso total da máquina, a empresa obtenha por este bem o valor de R$ 200.000,00, estabelecendo um prazo máximo de até 5 anos para atingir a utilização integral da máquina.
No período de 2008/2009, a empresa executou a reprodução de 2.500.000 das cópias esperadas e no decorrer de 2010 foram reproduzidas mais 1.300.000 cópias. Ao final de 2010, o Departamento de Gestão Patrimonial da empresa determina como valor recuperável desse ativo R$ 440.000,00.
Com base nos dados fornecidos, é possível afirmar que
No período de 2008/2009, a empresa executou a reprodução de 2.500.000 das cópias esperadas e no decorrer de 2010 foram reproduzidas mais 1.300.000 cópias. Ao final de 2010, o Departamento de Gestão Patrimonial da empresa determina como valor recuperável desse ativo R$ 440.000,00.
Com base nos dados fornecidos, é possível afirmar que
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264133
Contabilidade Geral
A firma Mobiliada S.A. possui móveis e utensílios adquiridos em dezembro de 2010 por R$ 40.000,00. Incorporados ao grupo imobilizado em janeiro de 2011, esses bens são depreciados com valor residual de 5%, considerando-se uma vida útil de 10 anos como é costumeiro.
No exercício de 2012, no balanço de 31 de dezembro, a empresa deverá apresentar esses móveis com valor contábil de
No exercício de 2012, no balanço de 31 de dezembro, a empresa deverá apresentar esses móveis com valor contábil de
Q262775
Contabilidade Geral
Sabe-se que o preço de compra de um bem do Ativo Imobilizado foi $100.000. A Empresa pretende utilizar esse bem por 9 anos e após esse período pretende vende-lo por $20.000,00, mas terá um gasto de desinstalação previsto em $11.000. A Receita Federal defne a vida útil desse tipo de bem em 10 anos.
A depreciação contábil do primeiro ano de acordo com o CPC 27 é de
A depreciação contábil do primeiro ano de acordo com o CPC 27 é de
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259461
Contabilidade Geral
Texto associado
A respeito das normas legais aplicáveis à elaboração das demonstrações contábeis, julgue os seguintes itens.
Suponha que determinada empresa tenha registrado como reserva de reavaliação o aumento do valor de um imóvel de sua propriedade, comprado há cinco anos e reavaliado no decurso do exercício financeiro a que se refere o balanço. Nesse caso, o valor adicionado pela reavaliação somente poderá ser incluído no cômputo do lucro da empresa quando o aumento for efetivamente realizado por meio da venda do imóvel.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q255966
Contabilidade Geral
Texto associado
Os dados a seguir, em R$ mil, referem-se ao ativo e ao passivo
circulante de uma empresa hipotética.

Com base nessas informações e considerando que as despesas de
depreciação e o lucro líquido dessa empresa tenham sido,
respectivamente, de R$ 20 mil e R$ 35 mil, julgue os itens que se
seguem.
circulante de uma empresa hipotética.
Com base nessas informações e considerando que as despesas de
depreciação e o lucro líquido dessa empresa tenham sido,
respectivamente, de R$ 20 mil e R$ 35 mil, julgue os itens que se
seguem.
O valor da despesa de depreciação no período deverá ser deduzido do caixa gerado pelas atividades de investimento.
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Provas:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 1
|
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q249443
Contabilidade Geral
Uma máquina adquirida em abril de 2010 por R$ 3.000,00, instalada para funcionar em julho do mesmo ano, com expectativa de vida útil estimada em 10 anos, tem depreciação contabilizada, considerando-se um valor residual de 20%.
No balanço referente ao exercício social de 2011, deverá ser computado como encargo de depreciação, em relação a essa máquina, o valor de
No balanço referente ao exercício social de 2011, deverá ser computado como encargo de depreciação, em relação a essa máquina, o valor de
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246657
Contabilidade Geral
A Companhia ABC adquiriu, em 20/04/2005, um equipamento para o seu parque industrial, pagando à vista, o valor total de R$ 252.000. Na ocasião da aquisição, foi considerado um valor residual de R$ 28.000 e uma taxa linear anual de depreciação de 15%. O equipamento foi instalado e colocado em operação cinco dias após sua aquisição. Com essas informações, em 31/12/2008, o valor contábil do referido bem correspondia a:
Q245131
Contabilidade Geral
Em relação ao valor depreciável e ao período de depreciação, conforme a NBC TG 27 – Ativo Imobilizado, é INCORRETO afirmar que:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243184
Contabilidade Geral
Uma empresa industrial adquiriu uma máquina no mês de março de 2011, cujo custo total de aquisição foi de R$ 720.000,00. A máquina começou a ser utilizada para fabricação dos produtos da empresa no próprio mês de aquisição e seu valor residual foi estimado em R$ 60.000,00. A vida útil estimada da máquina foi de 20 anos. O valor contábil da máquina em 31-12-2011 correspondia, em R$, a
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233820
Contabilidade Geral
A preferência pela aplicação do método de depreciação por quotas decrescentes explica-se em razão
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233623
Contabilidade Geral
Observe as contas apresentadas abaixo
• Equipamentos de Informática
• Ferramentas
• Instalações
,• Obras de arte
• Terrenos
• Veículos
Dentre elas, as únicas que NÃO sofrem depreciação são
• Equipamentos de Informática
• Ferramentas
• Instalações
,• Obras de arte
• Terrenos
• Veículos
Dentre elas, as únicas que NÃO sofrem depreciação são
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Técnico em Contabilidade |
Q232706
Contabilidade Geral
É registrada no ativo de uma empresa a perda de vida útil e econômica de um bem. Com base nessa informação relacione a combinação de letras e números que representam essa perda.
a) Direitos autorais 1) Amortização
b) Floresta de araucária 2) Depreciação
c) Máquinas e equipamentos 3) Exaustão
d) Mina de ouro 4) Nenhuma
e) Terreno para uso imobiliário
Assinale a alternativa CORRETA:
a) Direitos autorais 1) Amortização
b) Floresta de araucária 2) Depreciação
c) Máquinas e equipamentos 3) Exaustão
d) Mina de ouro 4) Nenhuma
e) Terreno para uso imobiliário
Assinale a alternativa CORRETA:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232582
Contabilidade Geral
Uma empresa comercial extraiu de seu Balanço Patrimonial algumas contas, tais como:
Contas Saldo em R$ ações participações 50.000,00
Aplicações de Liquidez Imediata 10.000,00
Depreciações Acumuladas 30.000,00
Despesas Antecipadas 10.000,00
Estoque 70.000,00
Fornecedores (Vencimento no exercício) 80.000,00
Imóveis de uso 110.000,00
Máquinas e Equipamentos 40.000,00
Marca e Patentes 60.000,00
Obras de arte 90.000,00
Terrenos 100.000,00
Veículos 20.000,00
Com base nas contas anteriores e considerando que a taxa de Depreciação é 10% ao ano independente do bem, é CORRETO afirmar que o valor a ser depreciado, neste período, é:
Contas Saldo em R$ ações participações 50.000,00
Aplicações de Liquidez Imediata 10.000,00
Depreciações Acumuladas 30.000,00
Despesas Antecipadas 10.000,00
Estoque 70.000,00
Fornecedores (Vencimento no exercício) 80.000,00
Imóveis de uso 110.000,00
Máquinas e Equipamentos 40.000,00
Marca e Patentes 60.000,00
Obras de arte 90.000,00
Terrenos 100.000,00
Veículos 20.000,00
Com base nas contas anteriores e considerando que a taxa de Depreciação é 10% ao ano independente do bem, é CORRETO afirmar que o valor a ser depreciado, neste período, é:

 Conheça nossos planos