Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


Uma fábrica apresentava o seguinte balanço patrimonial em 31/12/2021:
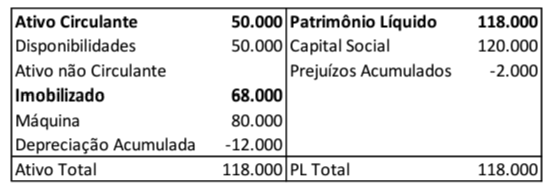
A máquina tinha vida útil econômica de 10 anos. No entanto, na data de aquisição, os administradores da fábrica estimaram que ela seria utilizada durante 5 anos e depois vendida a uma fábrica de menor porte por R$20.000.
A despesa de depreciação da máquina em 31/12/2022 foi de
A depreciação gera uma despesa cuja origem é a redução no valor de ativos, provocada por uso, obsolescência ou ação da natureza.
Em relação à despesa de depreciação da Cia A e da Cia B, é correto afirmar que
A entidade estimou que usaria as portas durante 10 anos e as doaria.
Assinale a opção que indica a despesa de depreciação anual das portas, considerando que a entidade utiliza o método da linha reta para depreciar os seus ativos imobilizados.
Assinale a opção que indica a classificação contábil das grades nas demonstrações contábeis do restaurante, de acordo com as diretrizes dos pronunciamentos contábeis.
Em 31/12/2023, ao realizar a auditoria das demonstrações contábeis, o auditor independente constatou que a entidade continuava executando os lançamentos contábeis relacionados à depreciação destas máquinas.
Assinale a opção que indica uma conclusão correta do auditor em relação às Demonstrações Contábeis de 2023.
• Custo de aquisição: R$ 3.000.000,00;
• Vida útil estimada: 5 anos;
• Valor residual: 10% do custo de aquisição;
• Método linear de depreciação.
Após um ano de uso, a administração da transportadora decidiu retirar a frota de uso e destiná-la à venda. Consequentemente, em 31/12/2021, os veículos da frota foram transferidos (reclassificados) do ativo imobilizado para a rubrica Ativo não circulante mantido para venda. Adicionalmente, em 31/12/2021, a administração apurou que o valor justo desse grupo de ativos era de R$ 2.650.000,00 e as despesas de venda a serem incorridas em sua alienação eram de R$ 150.000,00. Em setembro de 2022, devido a mudanças relevantes nos indicadores econômicos do país, que impactaram o segmento de transportes de cargas, a administração da transportadora decidiu reintegrar os veículos para uso, desistindo da venda. A frota foi reintegrada para uso em 30/09/2022, quando também foi avaliado que o valor recuperável do grupo de ativos era de R$ 2.100.000,00. Considerando tais informações e, ainda, de acordo com a NBC TG 31 (R4) – Ativo circulante mantido para venda e operação descontinuada, é correto afirmar que os valores contábeis líquidos da frota de veículos nos balanços patrimoniais em 31/12/2021 e em 30/09/2022 foram, respectivamente:
Relacione os tipos de fatos contábeis listados na primeira coluna com seus respectivos exemplos na segunda coluna.
Coluna 1:
1.Fatos contábeis permutativos.
2.Fatos contábeis modificativos.
3.Fatos contábeis mistos.
Coluna 2:
(__)Aquisição de produtos para estoque.
(__)Recebimento de pagamentos a prazo, com juro.
(__)Depreciação de mercadorias.
Indique a opção que corresponde à associação CORRETA entre as colunas:
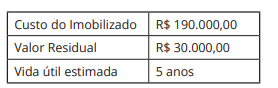
• A política de depreciação reflete o método linear. • O valor em uso desse ativo, em 31 de dezembro de 2022, é de R$ 11.000.000,00. • O valor de venda desse ativo, em 31 de dezembro de 2022, é de R$ 9.000.000,00. • A vida útil remanescente do ativo, após 31 de dezembro de 2022, é de dois anos.
Considerando-se as informações apresentadas, o valor
Dentre esses procedimentos, aquele que busca constatar o que está oculto por quaisquer circunstâncias é o da

Informações adicionais apresentadas pela NP S/A, referentes, exclusivamente, a essa máquina:
• Vida útil da máquina, conforme tabela da Secretaria da Receita Federal: 10 anos
• Estimativa de venda da máquina em um mercado cativo: R$ 1.500.000,00
• Prática da companhia na substituição do imobilizado: 8 anos
• A companhia faz a depreciação do imobilizado pelo método linear.
• Em 2021, a máquina operou normalmente no regime de turno único, não havendo qualquer ajuste no valor inicial do reconhecimento da máquina.
Considerando-se exclusivamente as informações apresentadas e os dizeres da NBC TG 27 (R4)/2017 - Ativo Imobilizado, a depreciação, em reais, dessa máquina, em 2021, foi de
Uma empresa hipotética adquiriu uma mina de calcário por R$ 15.000.000,00 e estima-se que a mina tenha capacidade total para extrair 24.000 toneladas de calcário. Durante o primeiro ano de operação, a empresa extraiu 1.300 toneladas de calcário. Qual o valor da exaustão nesse primeiro ano considerando que a empresa utiliza o método de exaustão proporcional?
Considerando que a depreciação corresponde à perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência, indique o lançamento que deve ser feito para apropriar a despesa com depreciação.
Determinada entidade pública adquiriu, para funcionamento de um Centro de Saúde em 01/07/2021, um imóvel por R$ 600.000,00. Considerando que a vida útil do bem é estimada em 25 anos e valor residual de R$ 60.000,00, qual é o valor mensal da depreciação e o saldo credor da conta de depreciação acumulada em 31/12/2021, respectivamente?
Sabe-se que em 01/04/2023, a entidade utilizou a máquina pela primeira vez. Considerando que a máquina possui valor residual de 15% e, segundo fabricante, em condições normais de uso pode ser depreciada linearmente com vida útil de 20 anos, pode-se afirmar que a despesa de depreciação anual relativa ao exercício de 2023 está estimada, em R$, no valor de

 Conheça nossos planos