Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


Julgue o item subsequente.
A fórmula de lançamento contábil para registrar a
depreciação de um ativo fixo é: Débito em Despesa de
Depreciação e Crédito em Ativo Fixo.
Julgue o item subsequente.
Em sentido geral, todas as provisões são contingentes
porque são incertas quanto ao seu prazo ou valor. Porém,
na NBC TG 25 (R2) o termo “contingente” é usado para
passivos e ativos que não sejam reconhecidos porque a
sua existência somente será confirmada pela ocorrência
ou não de um ou mais eventos futuros incertos não
totalmente sob o controle da entidade. Adicionalmente, o
termo passivo contingente é usado para passivos que
não satisfaçam os critérios de reconhecimento.
O valor de compra do equipamento foi de
I - A depreciação corresponde a uma despesa mensal sob o enfoque patrimonial e tem como contrapartida uma redução no Ativo da entidade.
II - A depreciação reduz o valor líquido contábil do bem, mas não incide sobre o seu valor residual.
III - O valor dos tributos retidos sobre notas fiscais de serviços prestados por terceiros deve ser registrado no passivo circulante do contratante até o seu efetivo recolhimento.
IV - Deve ser registrado como despesa somente o valor líquido da nota fiscal dos serviços prestados por terceiros, apurado através do valor total da nota fiscal deduzido do valor dos tributos retidos.
Estão corretas as afirmativas:
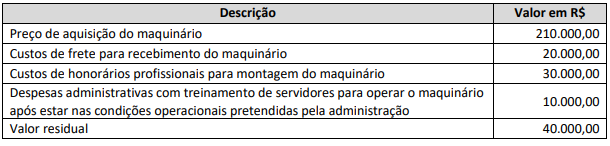
Considerando as informações anteriores, qual o valor líquido contábil ao final do segundo ano, considerando o cálculo da depreciação pelo método das cotas constantes?
(1) a máquina sofreu deterioração permanente de seu valor operacional, e
(2) R$ 200.000 é uma estimativa do valor esperado para ser recuperado pelo uso da máquina. O valor justo da máquina é R$ 160.000.
Considerando-se as informações apresentadas no balanço patrimonial de 31 de dezembro de 2026, a máquina deve ser divulgada com um valor contábil de:
Custo do veículo R$ 50.000;
Vida útil estimada 5 anos;
Vida útil estimada 100.000 quilômetros;
Valor residual estimado R$ 10.000;
Quilômetros reais percorridos em 2018 = 30.000, em 2019 = 20.000, e em 2020 = 15.000.
Considerando-se somente as informações apresentadas e que nenhuma estimativa foi alterada durante a vida útil do ativo, a despesa de depreciação de 2020 para o veículo usando o método da soma dos dígitos foi de:
Julgue o item abaixo.
No sistema de amortização constante, o valor das
parcelas é o mesmo durante a vigência do contrato,
mas os juros vão decrescendo. Pela tabela price, os
juros são prefixados; as parcelas permanecem com o
mesmo valor.
O valor empregado em uma construção, assim como o valor de uma patente que a organização possua, pode sofrer amortização.
Em termos contábeis, a depreciação pode ser classificada como despesa ou como custo.
No método de depreciação por quotas crescentes, considera-se o menor desgaste para um bem no começo de sua vida útil, e o maior desgaste desse bem, ao final deste período.
Ainda que sofram depreciação, os bens sempre conservarão seu valor residual, razão pela qual não há previsão de perda total para bens patrimoniais.

 Conheça nossos planos