Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.925 questões


Considere os dados abaixo para responder à questão.
Um empreendimento cujas receitas são sempre nos dias 10 do mês subsequente à execução dos serviços apresenta o seguinte cronograma financeiro previsto de serviços:
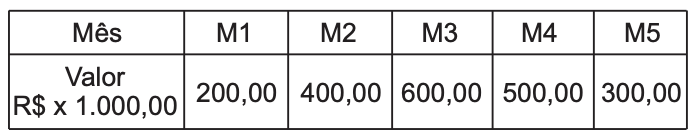
Dados
• Serviços do Mês M1: recebimento previsto para o dia 10/M2 e assim, sucessivamente, até o dia 10/M6.
• Meses de 30 dias.
• Contagem em dias corridos (ex: dia 15/M2 = dia 45 do empreendimento).
• A contagem de dias corridos continua crescente após M5, com os mesmos critérios anteriores, sem mudança na contagem, até o último movimento do Caixa.
• Início do empreendimento: dia 1, mês M1.
• Meses subsequentes ao final do empreendimento físico: M6, M7, etc., para efeito de recebimento ou pagamento.
Na resolução das questões, considere:
• exclusivamente os dados e informações fornecidos;
• todos os recebimentos e pagamentos, exclusivamente nas condições fornecidas nas respectivas questões, sendo que recebimentos representam “entradas” no Caixa e pagamentos representam “saídas” do Caixa;
• a distinção entre previsto e realizado;
• as saídas foram realizadas exatamente como previstas.
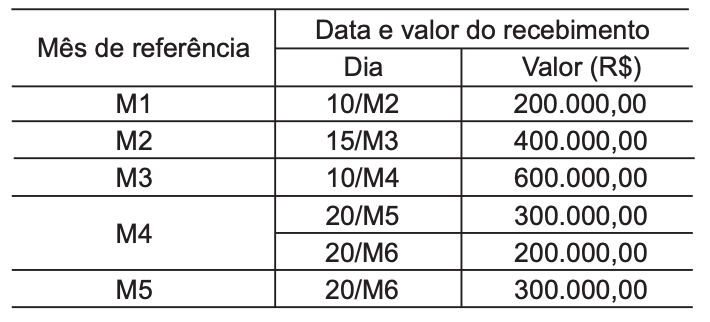
Durante a execução do empreendimento, foram registrados os fatos 1, 2 e 3, conforme apresentado a seguir.
1 - Os recebimentos só se efetivaram (realizaram) nas seguintes datas:
2 - Os pagamentos a fornecedores e prestadores de serviços foram condensados em 3 grandes grupos, para efeito de análise:
G1 - Pagamentos à vista (saída do valor integral no dia)
G2 - Pagamentos 30 dias (saída do valor integral 30 dias após a compra. Ex: compra dia 15/M2, pagamento dia 15/M3)
G3 - Pagamentos 30/60 dias (saída do valor integral em 2 parcelas de 50% cada, após 30 dias e 60 dias da compra. Ex: compra dia 10/M3, pagamentos dias 10/M4 e 10/M5)
3 - Datas de liberação para pagamentos aos fornecedores e prestadores de serviços, cuja saída de valores (efetivo pagamento) foi prevista e realizada conforme condições de G1, G2 ou G3.
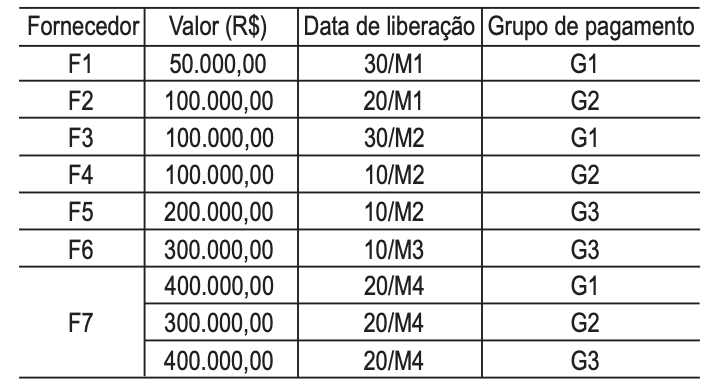
- Considere data da liberação como a data a partir da qual o fornecedor/prestador de serviço cumpriu suas obrigações e passa a ter o direito de receber os valores contratados, de acordo com a forma de pagamento do grupo ao qual ele pertence.
Com relação aos conceitos e aplicações de custos, julgue o item a seguir.
Na estrutura de uma organização, os custos dos departamentos
de serviços são apropriados pelos departamentos de produção,
de modo que se saiba quanto custa cada serviço ou produto
ofertado. Em uma empresa de saneamento, por exemplo, o
departamento de saneamento fluvial terá seus custos rateados
entre departamentos tais como recursos humanos e informática.
Com relação aos conceitos e aplicações de custos, julgue o item a seguir.
Considere hipoteticamente que certa fábrica apresente os seguintes dados relativos a determinado produto.
▸ custos fixos totais: . . . . . . . . . . . . . . . R$ 2.000.000,00
▸ preço que pode ser obtido por unidade: . . . . R$ 400,00
▸ custo unitário variável de produção: . . . . . . R$ 180,00
Nessa situação, para obter o lucro mínimo de R$ 200.000,00,
a indústria terá de vender 10.000 unidades do referido produto.
Com relação aos conceitos e aplicações de custos, julgue o item a seguir.
A escolha da melhor base de rateio para os custos indiretos é
assunto complexo e, muitas vezes, controvertido. Se o critério
utilizado for, por exemplo, a relação causal, no caso de
assistência técnica de veículos, relacionada ao desgaste
provocado pela sua utilização, o mais adequado seria ratear o
custo da assistência técnica com base no ano de fabricação dos
veículos.
Com relação aos conceitos e aplicações de custos, julgue o item a seguir.
O custo da mão de obra direta é, em princípio, considerado
como variável, e corresponde à remuneração dos ocupados
diretamente relacionados ao produto em fabricação. Na prática,
entretanto, quando não há alterações relevantes ou prolongadas
no nível e no ritmo da atividade, esse custo transforma-se em
fixo.
No que diz respeito à teoria da firma, julgue o próximo item.
O custo total médio e o custo variável médio a curto prazo
obedecem à lei dos rendimentos decrescentes. Quando a
utilização de determinado volume de capital chega ao limite,
o acréscimo de fatores variáveis de produção, tal como mão de
obra, não propiciará aumento proporcional da produção.
No que diz respeito à teoria da firma, julgue o próximo item.
Considere que, ao se examinar a possibilidade de maximização
do lucro de uma empresa no curto prazo, tenha sido constatado
que, na faixa de volume de produção em que estava operando,
o custo marginal com o aumento da produção era inferior ao
custo médio. Nessa situação, é correto afirmar que o custo
médio estava caindo.
No que diz respeito à teoria da firma, julgue o próximo item.
O custo marginal corresponde ao acréscimo no custo total pela
produção de uma unidade adicional do produto. Esse
acréscimo é provocado pela variação do custo unitário fixo,
que, em uma perspectiva de curto prazo, resulta do aumento da
produção.
No que diz respeito à teoria da firma, julgue o próximo item.
Quando a produção aumenta em uma proporção menor que a
de insumos, têm-se rendimentos crescentes de escala. Na sua
representação, as isoquantas vão ficando cada vez mais
distantes.
O lançamento abaixo representa a transferência de estoque dentro de uma empresa industrial, em função do avanço no processo de industrialização. D – Produtos acabados C – Produtos em elaboração
( ) Custo ( ) Desembolso ( ) Despesa ( ) Doação ( ) Perda s descrições.
1. Gasto voluntário efetuado sem intenção de obtenção de receita e sem qualquer ligação com as atividades para as quais a empresa foi criada. 2. Pagamento de parte ou do total adquirido, elaborado ou comercializado; ou seja, a parcela ou o todo que foi pago. 3. Parcela do gasto que é aplicada na produção de bens ou serviços ou em qualquer outra função do processo produtivo; esse valor é desembolsado ou não. 4. Parcela do gasto desligada das atividades de elaboração dos bens e serviços, ou seja, independente do processo produtivo. São gastos decorrentes do consumo de bens e serviços ocorrido na obtenção de receitas. 5. Gasto involuntário e anormal que ocorre sem intenção de obtenção de receita, tais como parcelas de matéria-prima perdida em acidentes, como inundações e incêndios. A ordem correta de preenchimento dos parênteses, de cima para baixo, é
É correto afirmar que a mão de obra é:
Custos e despesas fixas: R$ 315.000,00
Custos e despesas variáveis unitárias: R$ 50,00
Preço unitário de venda do produto: R$ 110,00
O grau de alavancagem operacional correspondente à produção de 6.000 unidades é
I Observa-se que alguns produtos, durante sua fabricação, demoram mais de um dia para serem terminados e com isto surge a necessidade de contabilizar os mesmos na conta cujo título é “Estoque de Produtos em Elaboração”. No início do mês seguinte aqueles produtos não acabados são os primeiros a serem concluídos. Com base no exposto podemos afirmar que o custo da produção acabada do período é o somatório dos custos incorridos na fábrica relativo aos itens efetivamente concluídos, não se admitindo parcela de períodos anteriores.
II Todos os valores utilizados no processo produtivo são conceituados como custos. Estes, quando possuem uma unidade de medida são chamados de custos fixos de fábrica.
III O resultado da indústria é apurado mensalmente e todas as contas se encerram a cada mês, inclusive as contas relativas a despesas e receitas. Desta forma o balanço industrial é apurado todo mês para facilitar o trabalho do administrador.
A quantidade de itens certos é igual a

 Conheça nossos planos