Questões de Concurso
Sobre gerenciamento de custos para controle e decisão em contabilidade de custos
Foram encontradas 487 questões


Ano: 2025
Banca:
AMEOSC
Órgão:
Prefeitura de Paraíso - SC
Prova:
AMEOSC - 2025 - Prefeitura de Paraíso - SC - Engenheiro Civil |
Q3705118
Contabilidade de Custos
A composição do preço de venda de uma obra envolve
os custos diretos e a aplicação do BDI (Benefícios e
Despesas Indiretas). Sobre os itens que compõem o BDI,
analise as afirmativas a seguir.
I. O BDI deve incluir os custos da Administração Central da empresa (rateio do aluguel da sede, contabilidade) e os impostos sobre o faturamento (ISS, PIS, COFINS).
II. O custo do cimento, da areia e da mão de obra do pedreiro para a execução da alvenaria são itens que compõem o BDI.
III. O lucro esperado (ou margem de contribuição) do construtor é um dos componentes que integram a fórmula de cálculo do BDI.
Está correto o que se afirma em:
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Conselheiro Substituto |
Q3701326
Contabilidade de Custos
Assinale a opção em que é citada a metodologia de custeio
fundamental na análise de variações de custos e gestão por
exceção.
Ano: 2025
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2025 - Prefeitura de São José do Cedro - SC - Engenheiro Civil - Edital nº 21 |
Q3697177
Contabilidade de Custos
O BDI (Benefícios e Despesas Indiretas) é um percentual
aplicado sobre o custo direto para a formação do preço
de venda de um serviço de engenharia. Qual dos itens
abaixo compõe a parcela de Despesas Indiretas (DI) do
BDI?
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Estância Velha - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Estância Velha - RS - Tesoureiro |
Q3685264
Contabilidade de Custos
Em termos de administração financeira, o que é o custo de oportunidade?
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-PE
Prova:
FUNCERN - 2025 - IF-PE - Professor EBTT - Contabilidade |
Q3674971
Contabilidade de Custos
Para a formação do preço de venda, uma empresa que utiliza o método markup deseja obter uma margem de
lucro de 25% sobre o preço de venda. A lógica correta para definir esse preço é expressa pela fórmula:
Q3673445
Contabilidade de Custos
Um clube de futebol precisa calcular o preço de venda do ingresso de seu próximo jogo em casa. Para isso, o
gestor financeiro dispõe dos seguintes dados de custos em seu orçamento: aluguel do estádio: R$ 35.000,00;
quarteto de arbitragem: R$ 7.000,00; seguranças: R$ 4.000,00; aluguel da ambulância e pronto-socorristas: R$
2.000,00; custo da fabricação do ingresso: R$ 1,50, por ingresso.
Além disso, o clube incorre em Imposto Sobre Serviços (ISS) de 5% e a Margem de Lucro indicada é de 45%. Ademais, a capacidade do estádio é de 12.000 pessoas.
Considerando que a expectativa é de público total no estádio e que o gestor utilizará a metodologia do mark-up, o preço de venda do ingresso será de
Q3673440
Contabilidade de Custos
Uma empresa produz apenas um produto. Geralmente, são usados 5 gramas de material para a produção
desse produto, sendo que 1 grama custou R$ 0,40. No mês de agosto de 2025, foram produzidas 3.000
unidades desse mesmo produto, mas foram consumidas 4,5 gramas por unidade nesta produção, e o material
foi comprado por R$ 0,50.
A variação de quantidade e a variação de preço de material direto dessa empresa são, respectivamente:
A variação de quantidade e a variação de preço de material direto dessa empresa são, respectivamente:
Q3661265
Contabilidade de Custos
O cálculo do preço de venda de uma obra é feito aplicando-se o
BDI ao custo direto da obra.
Dentre as alternativas a seguir, aquela na qual todos os itens podem ser utilizados para compor o BDI é:
Dentre as alternativas a seguir, aquela na qual todos os itens podem ser utilizados para compor o BDI é:
Ano: 2025
Banca:
Quadrix
Órgão:
CRP - SP
Prova:
Quadrix - 2025 - CRP - SP - Analista em Gestão - Analista Financeiro |
Q3606323
Contabilidade de Custos
Com relação à análise e à avaliação de investimentos, julgue o item a seguir.
A análise de sensibilidade é útil para identificar as variáveis que mais afetam o resultado de um projeto de investimento.
Ano: 2025
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2025 - CFC - Bacharelado em Ciências Contábeis - 2º Exame |
Q3604080
Contabilidade de Custos
A empresa Gigulefere S.A. adota o custo padrão e verificou, em abril de 2025, alguns dados para analisar a variação ocorrida
(realizado x orçado).
Abaixo estão apresentados os dados apurados pelo contador:
• a mão de obra direta efetivamente consumida foi 50 horas superior ao padrão estabelecido de 1.500 horas.
• o custo incorrido com a mão de obra direta, por unidade de tempo, ficou R$ 7,00 abaixo do valor previsto de R$ 150,00 por hora.
Com base exclusivamente nos dados apresentados pelo contador, as variações de taxa e eficiência, respectivamente, ocorridas no mês de abril de 2025, foram
Ano: 2025
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2025 - Prefeitura de São José dos Campos - SP - Analista em Gestão Municipal - Ciências Contábeis |
Q3580176
Contabilidade de Custos
Uma sociedade empresária começou a utilizar o custo padrão.
Ela deseja, principalmente, ter uma melhora nos seguintes pontos:
I. controle de custos.
II. planejamento de custos.
III. incorrência de resultados financeiros positivos.
A adoção do custo padrão deverá contribuir com o que se apresenta em
Ela deseja, principalmente, ter uma melhora nos seguintes pontos:
I. controle de custos.
II. planejamento de custos.
III. incorrência de resultados financeiros positivos.
A adoção do custo padrão deverá contribuir com o que se apresenta em
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
IF-MS
Prova:
INSTITUTO AOCP - 2025 - IF-MS - Técnico em Contabilidade |
Q3540233
Contabilidade de Custos
Um técnico em contabilidade foi contratado para
implementar a contabilidade de custos e a
contabilidade gerencial em uma organização.
Durante o processo, ele identificou que, para
produzir determinado item, o custo padrão
estabelecido era de R$ 5 por quilo de
matéria-prima, com um consumo padrão de 2
quilos por unidade produzida. No mês de
referência, foram produzidas 500 unidades, e a
empresa adquiriu e foram consumidos 1.200
quilos de matéria-prima ao custo real de R$ 5,50
por quilo.
Com base nessas informações, assinale a alternativa que corresponde à variação total do custo da matéria-prima para a produção do mês.
Com base nessas informações, assinale a alternativa que corresponde à variação total do custo da matéria-prima para a produção do mês.
Q3532123
Contabilidade de Custos
A formação de preços no setor público, especialmente
na contratação de bens e serviços por parte da
Administração, deve observar princípios como
economicidade e compatibilidade com os preços de
mercado. Nesse contexto, os órgãos e entidades
públicas devem justificar os valores contratados com
base em estimativas realistas de custo, elaboradas
segundo critérios técnicos, legais e contábeis. Assinale a
alternativa correta.
Ano: 2025
Banca:
AMEOSC
Órgão:
Câmara de Dionísio Cerqueira - SC
Prova:
AMEOSC - 2025 - Câmara de Dionísio Cerqueira - SC - Controlador Interno |
Q3517500
Contabilidade de Custos
A mensuração de custos e o monitoramento de políticas
públicas são instrumentos utilizados para avaliar o
desempenho da gestão pública e fundamentar decisões
baseadas em evidências. Considerando esse contexto,
assinale a alternativa correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
CAU-MG
Prova:
CESPE / CEBRASPE - 2025 - CAU-MG - Contador |
Q3508811
Contabilidade de Custos
Em relação ao sistema de custos do setor público, julgue o item subsequente.
O consumo de recursos de forma anormal e imprevisível, que não venha a contribuir para a geração de bens e serviços, é considerado custo não controlável para as entidades do setor público.
Q3505422
Contabilidade de Custos
Considerando a administração financeira, julgue o item a seguir.
O ROI é um dos principais indicadores de desempenho utilizados no meio financeiro, sendo aplicado para mensurar o retorno obtido sobre os investimentos realizados pela organização.
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-RN
Prova:
FUNCERN - 2025 - IF-RN - Professor EBTT - Área: Administração Contábil e Financeira |
Q3502530
Contabilidade de Custos
Um empresário analisa a viabilidade de um novo investimento para seus negócios e utiliza diversas
ferramentas de análise financeira para essa ação planejada de alocação de recursos. Para que o
investimento seja economicamente viável, o projeto deve
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-RN
Prova:
FUNCERN - 2025 - IF-RN - Professor EBTT - Área: Administração Contábil e Financeira |
Q3502526
Contabilidade de Custos
O processo de orçamento de capital envolve a análise de projetos e as técnicas de avaliação financeira.
Essas técnicas determinam a viabilidade financeira de um ou mais projetos e os classificam segundo a
relação risco-retorno. Considerando os diversos métodos de apoio à decisão na seleção de projetos, é
correto afirmar que
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-RN
Prova:
FUNCERN - 2025 - IF-RN - Professor EBTT - Área: Administração Contábil e Financeira |
Q3502525
Contabilidade de Custos
A MÁRIO ÁGUA MINERAL é uma empresa registrada como Microempreendedor Individual (MEI), com
sede em um espaço destinado à realização de eventos esportivos, culturais e religiosos. Sua atividade
principal é a comercialização de garrafas de água mineral de 250 ml, nas versões com e sem gás.
Em abril de 2025, a empresa atuou apenas nos dias 18 e 19, sexta-feira e sábado da Semana Santa, durante dois eventos promovidos pela Diocese local. Os custos fixos mensais da MÁRIO ÁGUA MINERAL somam R$ 5.000,00, valor que inclui a contribuição do MEI, o aluguel do ponto comercial e a retirada mensal do proprietário.
No primeiro dia de evento, foram adquiridas 40 caixas de água mineral para revenda — metade com gás e metade sem gás — ao custo de R$ 50,00 por caixa, sendo que cada caixa contém 50 garrafas. Todo o estoque foi vendido ao preço unitário de R$ 2,00 por garrafa, independentemente do tipo.
Com base nos resultados obtidos no primeiro dia, o proprietário elaborou um relatório financeiro para orientar o planejamento das ações do segundo dia de evento, conforme apresentado no quadro a seguir.
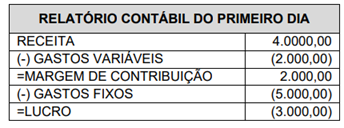
Com base no relatório, ele notou que, mantendo as mesmas condições no segundo evento, a empresa não atingiria o ponto de equilíbrio contábil.
Após pesquisar o perfil do público do evento de 19/04/2025, mantendo a mesma quantidade de produtos transacionados no dia anterior (18/04/2025), o proprietário decidiu aumentar o preço de venda das garrafas de água mineral com gás. O objetivo era alcançar o ponto de equilíbrio contábil em abril de 2025, considerando que já recebia remuneração como pessoa física.
Dado que o planejamento da empresa MÁRIO ÁGUA MINERAL foi integralmente cumprido, o valor do preço de venda unitário da água mineral com gás, estabelecido para o segundo dia do evento, foi de
Em abril de 2025, a empresa atuou apenas nos dias 18 e 19, sexta-feira e sábado da Semana Santa, durante dois eventos promovidos pela Diocese local. Os custos fixos mensais da MÁRIO ÁGUA MINERAL somam R$ 5.000,00, valor que inclui a contribuição do MEI, o aluguel do ponto comercial e a retirada mensal do proprietário.
No primeiro dia de evento, foram adquiridas 40 caixas de água mineral para revenda — metade com gás e metade sem gás — ao custo de R$ 50,00 por caixa, sendo que cada caixa contém 50 garrafas. Todo o estoque foi vendido ao preço unitário de R$ 2,00 por garrafa, independentemente do tipo.
Com base nos resultados obtidos no primeiro dia, o proprietário elaborou um relatório financeiro para orientar o planejamento das ações do segundo dia de evento, conforme apresentado no quadro a seguir.
Com base no relatório, ele notou que, mantendo as mesmas condições no segundo evento, a empresa não atingiria o ponto de equilíbrio contábil.
Após pesquisar o perfil do público do evento de 19/04/2025, mantendo a mesma quantidade de produtos transacionados no dia anterior (18/04/2025), o proprietário decidiu aumentar o preço de venda das garrafas de água mineral com gás. O objetivo era alcançar o ponto de equilíbrio contábil em abril de 2025, considerando que já recebia remuneração como pessoa física.
Dado que o planejamento da empresa MÁRIO ÁGUA MINERAL foi integralmente cumprido, o valor do preço de venda unitário da água mineral com gás, estabelecido para o segundo dia do evento, foi de
Ano: 2025
Banca:
FUNCERN
Órgão:
IF-RN
Prova:
FUNCERN - 2025 - IF-RN - Professor EBTT - Área: Administração Contábil e Financeira |
Q3502518
Contabilidade de Custos
A empresa SOLA LEVE LTDA, fabricante do sapato popular, vendia cada unidade desse produto por R$
200,00 (livre de impostos).
Até 19 de março de 2025, o preço final ao consumidor era de R$ 274,91. Porém, a partir de 20 de março de 2025, a alíquota do ICMS estadual aumentou de 18% para 20%, o que exigiu uma revisão do markup da fábrica.
Atualmente, a fábrica considera apenas os seguintes impostos e suas respectivas alíquotas.
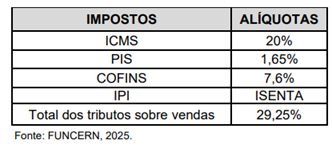
Para manter o mesmo valor de R$ 200,00 (livre de impostos), a SOLA LEVE LTDA repassou esse aumento para o consumidor. Com base nessas informações, o sapato popular tem um novo preço de venda final para o consumidor, que é de
Até 19 de março de 2025, o preço final ao consumidor era de R$ 274,91. Porém, a partir de 20 de março de 2025, a alíquota do ICMS estadual aumentou de 18% para 20%, o que exigiu uma revisão do markup da fábrica.
Atualmente, a fábrica considera apenas os seguintes impostos e suas respectivas alíquotas.
Para manter o mesmo valor de R$ 200,00 (livre de impostos), a SOLA LEVE LTDA repassou esse aumento para o consumidor. Com base nessas informações, o sapato popular tem um novo preço de venda final para o consumidor, que é de

 Conheça nossos planos