Questões de Concurso
Sobre gerenciamento de custos para controle e decisão em contabilidade de custos
Foram encontradas 487 questões


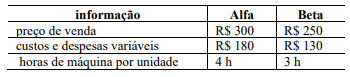
Nessa situação hipotética, considerando-se que a empresa busca maximizar sua margem de contribuição total e que a capacidade da máquina é o único fator limitante, a prioridade de produção deve ser atribuída
Suponha que uma indústria fabrique internamente 20.000 unidades anuais de determinado componente. Para esse volume, são apurados os seguintes custos:
• materiais diretos: R$ 18,00 por unidade;
• mão de obra direta: R$ 10,00 por unidade;
• custos indiretos variáveis: R$ 4,00 por unidade;
• custos fixos rateados: R$ 160.000,00 por ano.
Suponha, ainda, que um fornecedor tenha oferecido cada unidade do mesmo componente por R$ 35,00. Caso a indústria deixe de fabricá-lo, 75% dos custos fixos atualmente rateados ao componente permanecerão, e os demais 25% serão eliminados. A indústria está prestes a decidir se adota a oferta do fornecedor ou não.
Considerando que não haja diferenças de qualidade ou outros fatores qualitativos determinantes para embasar a decisão da empresa e no que diz respeito exclusivamente aos custos relevantes para a decisão, julgue os itens a seguir.
I - A indústria obterá maior vantagem econômica, se mantiver a fabricação própria do componente — o que gerará economia anual de R$ 20.000,00.
II - A indústria obterá maior vantagem econômica, se comprar o componente do fornecedor — o que gerará economia anual de R$ 60.000,00.
III - O custo relevante do componente será o mesmo, se a indústria fabricar ou comprar o componente, não havendo diferença de vantagem econômica entre as duas opções.
Assinale a opção correta.
Analise as afi rmações abaixo sobre a estrutura e
o preenchimento da fi cha técnica de custos (FTC), classifi cando-as como VERDADEIRAS (V) ou FALSAS (F):
( ) O cálculo do custo do ingrediente na FTC deve ser baseado sempre no Peso Líquido (PL) do alimento, multiplicando-se o PL pelo preço de compra do mercado.
( ) O Fator de Correção (FC) deve ser aplicado para ajustar a quantidade de compra (Peso Bruto) necessária para cobrir a perda de aparas, garantindo que o custo dessas perdas seja incorporado ao custo fi nal do prato.
( ) Custos indiretos de produção (como energia elétrica, gás e água do laboratório) são facilmente alocados de forma direta em cada ingrediente dentro da estrutura padrão da FTC.
( ) Se um lote de macaxeira possui um Fator de Correção de 1,30 e o seu preço de compra é de R$ 12,00/kg, o custo real do quilo limpo (utilizável) a ser lançado na fi cha técnica é de R$ 15,60.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
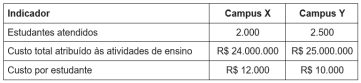
Ao analisar os dados, um gestor concluiu que o Campus X é necessariamente menos eficiente que o Campus Y, uma vez que apresenta maior custo por estudante, e propôs utilizar diretamente essa diferença para fundamentar a realocação de recursos entre as unidades.
Verificou-se, contudo, que os campi estão localizados em regiões com características distintas e apresentam diferenças relevantes de infraestrutura e de condições operacionais.
Considerando a NBC TSP 34 - Custos no Setor Público, analise as afirmativas a seguir.
I. Para garantir a qualidade da análise comparativa entre os campi, a instituição deve aplicar modelo de gerenciamento de custos padronizado às unidades comparadas.
II. A diferença observada no custo por estudante, isoladamente, não é suficiente para sustentar a conclusão do gestor, pois a interpretação dos custos deve considerar especificidades decorrentes, entre outros fatores, das condições geográficas, da infraestrutura e das condições operacionais das unidades.
III. As diferenças estruturais e operacionais entre os campi impedem a utilização da análise comparativa para subsidiar decisões sobre alocação de recursos, ainda que sejam adotados critérios consistentes de mensuração e consideradas as especificidades das unidades.
IV. Se o custo por estudante representar a mensuração de um objeto de custo final para fins de comparação, recomenda-se a adoção do custeio por absorção integral, de modo que os custos comparáveis resultem da atribuição dos custos finalísticos e de suporte.
Está CORRETO o que se afirma em:
I. Direcionador de custo é o indicador que permite estabelecer a relação de causa e efeito para alocação dos custos indiretos.
II. Os principais usuários da informação de custos são os gestores, em sua tomada de decisão sobre a aplicação dos recursos que lhes são confiados. Por isso, em regra, demandam informações customizadas, no formato de relatórios de custos genéricos.
III. A identificação e segregação entre custos e perdas é necessária, pois as perdas são atribuídas aos objetos de custos.
IV. Todo objeto de custo que corresponda a bens e serviços entregues à sociedade é considerado intermediário.
Quais estão corretas?
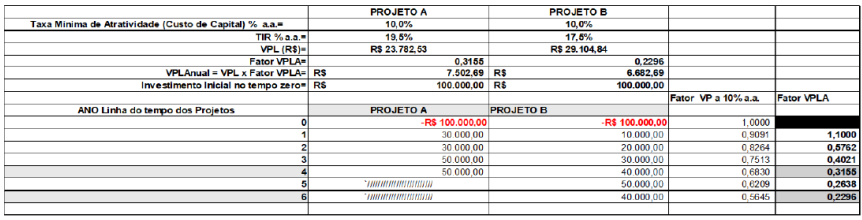
Considere os dois projetos a seguir (A e B) com investimentos iniciais iguais, no valor de R$ 100.000,00, com fluxos de caixa anuais, com taxa de desconto de 10% a.a. (como Custo de Capital), porém com vidas úteis diferentes. Para resolver essa diferença de vida útil, é utilizado o VPLA (anuidade), sendo considerado o melhor projeto o que apresentar o maior VPLA. Os valores de TIR e VPL são apresentados para os projetos A e B. O VPLA pode ser calculado utilizando o VPL e o Fator VPLA (anualizado ou anuidade) com 4 anos para o Projeto A e 6 anos para o Projeto B, redistribuindo o VPL em termos anuais (anuidade do Valor do dinheiro no tempo).
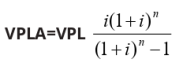 ou o uso do "fator VPLA" alternativamente em vez da fórmula.
Analise o problema da tomada de decisão com as informações fornecidas e os dados do quadro a seguir e escoIha a alternativa correta:
Fonte: GITMAN, Lawrence Jeffrey. Princípios de administração financeira. 12. ed. São Paulo, SP: Pearson, 2010. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 abr. 2026. (página 365);
CRUZ, June Alisson Westarb et al. Finanças corporativas: análise de demonstrativos contábeis e de investimentos. 1. ed. Curitiba: Intersaberes, 2014. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 abr. 2026. (página 128).
WAKAMATSU, André (org.). Matemática financeira. 1. ed. São Paulo, SP: Pearson, 2012. E-book. Disponível em: https://plataforma.bvirtual. com.br. Acesso em: 27 abr. 2026. (página 63).
Julgue o seguinte item, concernente ao estudo da relação custo versus volume versus lucro.
O risco da alavancagem operacional está relacionado a um eventual aumento de vendas, em razão da forma desproporcional do impacto desse aumento sobre os custos de produção.
Em relação a custos para avaliação de estoques e para tomada de decisões, bem como a sistemas de custos e informações gerenciais, julgue o item que se segue.
A margem de contribuição unitária é uma variável que permite a identificação dos produtos mais lucrativos, servindo também para indicar os produtos cuja fabricação deve ser incentivada nos casos em que houver limitações na capacidade produtiva.
Em relação a custos para avaliação de estoques e para tomada de decisões, bem como a sistemas de custos e informações gerenciais, julgue o item que se segue.
No processo de formação de preços com base em custos, o mark-up equivale à margem de lucro que se espera obter com a venda do produto no mercado.
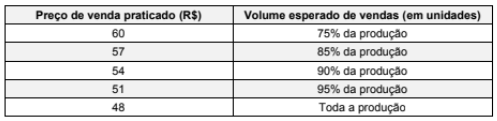
O preço de venda a ser escolhido pela empresa de modo a atender seu objetivo é, em reais,
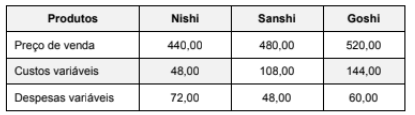
Os custos fixos mensais totalizam R$ 10.000, as despesas fixas mensais são de R$ 60.000 e a empresa tem capacidade para produzir 2000 unidades por mês. Os custos fixos e as despesas fixas são comuns aos três produtos, sendo que os custos fixos são alocados aos produtos com base nos custos variáveis de cada um e as despesas fixas são alocadas com base nas despesas variáveis de cada produto.
Se a empresa Nipônica S.A. estabeleceu o objetivo de maximização do lucro, a ordem de prioridade dos produtos que devem ter sua venda incentivada é, respectivamente,
O preço de venda praticado no mercado é de R$ 100 por unidade. Os custos e despesas variáveis unitários são os seguintes:
matéria-prima: R$ 25 mão de obra direta: R$ 24 custos indiretos variáveis de fabricação: R$ 7 despesas variáveis de venda: R$ 6
Os custos e despesas fixos totais do período somam R$ 300.000 e não sofrerão alteração caso a empresa aceite uma encomenda adicional. Um cliente estrangeiro propôs a compra de 4.000 unidades adicionais pelo preço de R$ 65 por unidade. Por se tratar de exportação, não haverá despesas variáveis de venda sobre essa encomenda, e a empresa possui capacidade produtiva suficiente para atendê-la sem afetar suas vendas atuais. Nessa situação hipotética, considerada exclusivamente a análise custo × volume × lucro, a empresa
A contabilização dos gastos de uma organização pode ser feita por diferentes metodologias. Dois dos métodos mais comuns são o Custeio por Absorção, que respeita as normas contábeis e é muito utilizado para apuração dos resultados contábeis e dos tributos a pagar, e o Custeio Variável, que é bastante utilizado em relatórios gerenciais. Para exemplificar as principais diferenças entre estes métodos, considere os dados a seguir:
Uma empresa, que comercializa um único produto, apresentou os seguintes da dos em determinado período:
• Quantidade produzida = 1 000 unidades;
• Quantidade vendida = 800 unidades;
• Preço de venda = R$ 100,00 por unidade;
• Custo variável = R$ 40,00 por unidade;
• Custo fixo = R$ 20 000,00 no período;
• Despesa variável = R$ 10,00 por unidade;
• Despesa fixa = R$ 10 000,00 no período.
Marque a alternativa que apresenta o resultado financeiro apurado em cada método de custeio apresentado (Custeio por Absorção e Custeio Variável):
Com base nas noções de custos no setor público e nas normas aplicáveis, assinale a alternativa CORRETA.

 Conheça nossos planos