Questões de Concurso
Sobre gerenciamento de custos para controle e decisão em contabilidade de custos
Foram encontradas 487 questões


Os métodos de custeio orientam a apropriação de custos aos objetos de custeio (produtos/serviços). Entre eles, destacam-se o Custeio por Absorção, o Custeio Variável (ou Direto), o Custeio Baseado em Atividades (ABC) e o Custeio Pleno (RKW), os quais possuem abordagens e finalidades distintas, incluindo aplicações contábeis e gerenciais.
Analise as assertivas a seguir, julgando-as como Verdadeiras (V) ou Falsas (F).
( ) No custeio por absorção, todos os custos de fabricação (diretos e indiretos, fixos e variáveis) são apropriados aos produtos, as despesas são lançadas diretamente ao resultado do período e o método é aceito pela legislação fiscal no Brasil.
( ) No custeio variável (ou direto), apenas os custos variáveis são apropriados aos produtos, enquanto os custos fixos de fabricação são tratados como despesas do período, sendo o método aceito pela auditoria externa e pela legislação do Imposto de Renda.
( ) No custeio ABC, os custos indiretos são alocados aos produtos principalmente por rateios volumétricos, com base no volume produzido, evitando o uso de direcionadores de custos.
( ) No custeio pleno (RKW), são apropriados aos produtos não apenas os custos de produção, mas também as despesas, visando obter o montante total gasto no processo de “produzir e vender”, sendo um método de uso predominantemente gerencial.
Assinale a alternativa que apresenta a sequência CORRETA:
Com base em estudos técnicos e contratos de fornecimento, o contador estabeleceu como padrão o consumo de 20 kg de argila por unidade produzida, ao preço padrão de R$ 15,00 por kg.
Ao final do período, ao preparar o relatório gerencial solicitado pela diretoria, o contador apurou que:
- o preço real da argila apresentou uma redução de 20% em relação ao preço padrão.
- o consumo real de argila foi 10% superior ao consumo padrão previamente estabelecido.
Considerando os conceitos de custo padrão, variação de preço e variação de quantidade, e levando em conta exclusivamente a diferença entre o custo padrão total e o custo real total para a produção de uma unidade, é correto afirmar que a variação total do custo da argila foi de
Nessa situação hipotética, o critério de rateio adequado consiste em
Considerando os princípios de engenharia de cardápio, gestão de custos, controles internos e práticas de stewardship, qual interpretação técnica avançada descreve de forma mais adequada a discrepância de quatro pontos percentuais entre os indicadores?
I. A mensuração de custos no setor público deve considerar tanto os fluxos financeiros quanto as variações patrimoniais, integrando as informações orçamentárias e contábeis.
II. O custo dos serviços prestados por autarquias deve incluir a depreciação, amortização e exaustão dos ativos imobilizados e intangíveis utilizados na atividade-fim.
III. Os custos indiretos de administração devem ser alocados aos centros de resultados finais utilizando critérios que reflitam o consumo real de recursos pelos departamentos.
Está correto o que se afirma em:
Os custos mensais foram os seguintes:
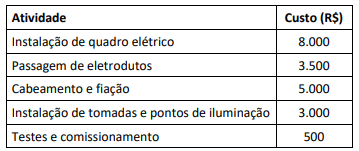
Considerando a análise ABC, em que a classe A representa os 20% de itens que concentram aproximadamente 70% do valor total do projeto, avalie se pertencem a essa classe as seguintes atividades:
I. Instalação de quadro elétrico.
II. Cabeamento e fiação.
III. Passagem de eletrodutos.
IV. Instalação de tomadas e pontos de iluminação.
Pertencem de fato à classe A as atividades
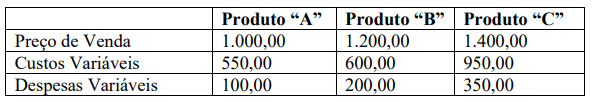
– No mercado X, o preço de venda do ativo é de R$ 7.000, com custos de transação de R$ 800 e custos de transporte de R$ 600.
– No mercado Y, o preço de venda do ativo é de R$ 6.600, com custos de transação de R$ 400 e custos de transporte de R$ 300.
Com base nas informações apresentadas, qual é o mercado mais vantajoso para a venda desse ativo?
A NBC TSP 34 (Custos no Setor Público) tem por objetivo estabelecer diretrizes e padrões a serem observados na implementação do sistema de custos no setor público tratando de critérios para geração da informação de custos, como instrumento de governança pública, e aponta para o importante papel do gestor na adoção efetiva de modelos de gerenciamento de custos.
Considerando as disposições expressas na norma, assinale a alternativa CORRETA.
I.O custo fixo é aquele que permanece constante em termos absolutos, independentemente do volume de produção, sendo diretamente proporcional ao nível de atividade.
II.O custo de oportunidade, embora não envolva desembolso monetário, é um conceito relevante na tomada de decisões gerenciais.
III.Despesa é um termo utilizado para identificar todos os gastos que têm relação direta com o processo produtivo.
A seguir, assinale a
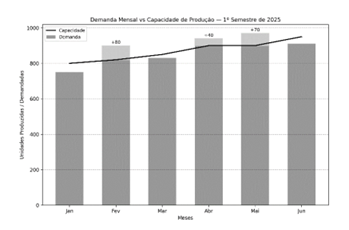
Para cada unidade produzida e vendida, a indústria obtém, após dedução de impostos e custos, lucro líquido de R$ 100. Caso a demanda ultrapasse a capacidade mensal, a indústria pode produzir além da capacidade máxima até o total da demanda do mês, sem outro limite operacional, mediante pagamento de um valor constante de R$ 60 adicionais por unidade extra produzida (distribuídos entre hora extra e custos logísticos). Se optar por não produzir além da capacidade, a indústria sofrerá R$ 120 de perda líquida por unidade não atendida (multa contratual e perda de receita). Considerando-se que os dados apresentados no gráfico são valores exatos, e com base nas informações anteriores, em quais meses a decisão mais vantajosa financeiramente é produzir além da capacidade para atender a toda a demanda?
Analise as afirmativas a seguir sobre os componentes desses custos.
(__)O BDI é um percentual aplicado sobre o custo direto que contempla despesas indiretas, tributos, riscos e o lucro da empresa.
(__)A Administração Central da construtora é considerada um custo direto, pois participa de todas as obras simultaneamente.
(__)Os encargos sociais incidentes sobre a mão de obra (como INSS e FGTS) compõem o custo direto da obra, sendo calculados sobre a folha de pagamento dos operários.
(__)A mobilização e desmobilização de canteiro são exemplos típicos de custos indiretos que não podem ser mensurados na planilha orçamentária.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Com base nessa informação, assinale a alternativa correta:

 Conheça nossos planos