Questões de Concurso
Sobre custeio por absorção ou integral em contabilidade de custos
Foram encontradas 433 questões


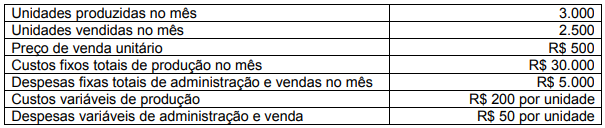
Dados adicionais: • Não havia estoques iniciais de matéria prima, produtos em processo, ou produtos acabados para comercialização. • Toda a produção iniciada no mês foi concluída no próprio mês.
Considerando o custeio por absorção e o custeio variável, os valores do Resultado de Exercício são, respectivamente
I. As máquinas e equipamentos adquiridos são ativados como imobilizados e considerados, neste primeiro momento, investimento.
II. A folha de pagamento é registrada como despesa, pois não tem divisão de funcionários por departamento.
III. As matérias primas adquiridas são consideradas custos, pois serão utilizadas no processo de produção.
Assinale a alternativa correta:
preço unitário de venda R$ 60
custos de fabricação
variáveis (por unidade produzida)
materiais diretos R$ 12
mão de obra direta R$ 7
indiretos variáveis R$ 2
fixos (por ano) R$ 120.000
despesas de vendas e despesas administrativas
variáveis (por unidade vendida) R$ 7
fixas (por ano) R$ 80.000
Os dados referentes à movimentação dos estoques estão apresentados a seguir.
unidades no estoque inicial zero
unidades produzidas no ano 10.000
unidades vendidas no ano 7.000
unidades no estoque final 3.000
A partir dos dados precedentes, assinale a opção que apresenta os valores que correspondem ao custo unitário de fabricação do produto, em 2019, calculado pelo método de custeio por absorção e pelo método de custeio variável, respectivamente.
Considere os dados a seguir para responder à questão.
Observe algumas informações de custos de uma determinada entidade industrial:

Com base nessa situação hipotética, julgue o item seguinte.
A diferença entre o valor do custo unitário do produto
calculado com base no método do custeio por absorção e o
valor do custo unitário do produto calculado com base no
método do custeio variável é de R$ 21.
Com relação aos custos e às receitas apurados pela contabilidade, julgue o item que se segue.
O tratamento dado aos custos variáveis é o que diferencia
a metodologia de custeio por absorção da metodologia
de custeio variável.
Quantidades produzidas............................... 12.500 unidades Quantidades vendidas.................................. 80% da produção Receita de vendas líquida de impostos.......... R$ 400.000,00 Custos fixos de produção............................... R$ 125.000,00 Custo variável unitário de produção............... R$ 15,00 Despesas fixas.............................................. R$ 50.000,00 Despesa variável unitária.............................. R$ 3,75
Com base nessas informações, o valor do lucro operacional obtido pelo método do custeio por absorção e pelo método do custeio variável apresentará uma diferença de:
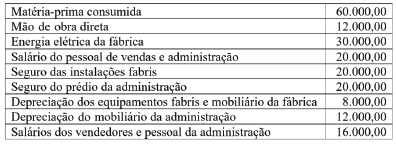
No início do mês, não havia estoque de produtos acabados e toda produção foi iniciada e terminada durante o mês. Sabendo-se que somente 60% dos produtos fabricados foram vendidos, o custo de venda desses produtos, pelo custeio por absorção, foi igual a:
Apesar de incorporar custos fixos aos custos unitários, o custeio por absorção pode resultar no reconhecimento de gastos produtivos em volume idêntico ao custeio variável.
O texto a seguir deverá ser considerando para responder à questão.
O Departamento de Controladoria de uma indústria
levantou as seguintes informações no último mês:
Capacidade produtiva 15000 unidades
Quantidade produzida 14000 unidades
Custos indiretos fixos R$ 65.000,00
Custos indiretos variáveis R$ 5,00 por unidade
Despesa variável R$ 1,50 por unidade
Despesa fixa R$ 105.000,00
Mão de obra direta R$ 15,00 por unidade
Material direto R$ 8,00 por unidade
Dados Cortina amarela Cortina vermelha Matéria-prima consumida R$ 20,00 por unidade R$ 15,00 por unidade Mão de obra direta R$ 5,00 por unidade R$ 5,00 por unidade Produção acabada no período 300 unidades 400 unidades Vendas no período 200 unidades 300 unidades Custo fixo do período R$ 10.000,00
Considerando que essa empresa utiliza o Método de Custeio por Absorção para apuração do custo dos seus produtos e que os custos fixos são apropriados aos produtos na proporção do valor total da matéria-prima consumida, assinale, a seguir, o custo total da cortina vermelha.
Matéria-prima adquirida 80.000,00 Salário do supervisor da fábrica 4.000,00 Matéria-prima consumida 50.000,00 Mão de obra direta 20.000,00 Comissão de vendas 2.000,00 Aluguel da fábrica 10.000,00 Depreciação das máquinas 3.600,00 Impostos da administração 2.400,00 Impostos da fábrica 2.400,00
Considerando que a empresa utiliza o custeio por absorção e, ainda, as informações apresentadas, podemos afirmar que o custo unitário de cada cabide é:

 Conheça nossos planos