Questões de Concurso
Sobre custeio por absorção ou integral em contabilidade de custos
Foram encontradas 433 questões


Qual dos métodos a seguir deve ser utilizado para garantir a alocação completa e obrigatória de todos os custos de produção aos produtos, conforme as normas contábeis brasileiras?
Observe o texto abaixo:
"A apropriação de custos consiste na alocação dos custos _________e_________ aos produtos, serviços ou atividades de uma empresa. O método de custeio_______ é obrigatório para fins fiscais, pois considera tanto os custos variáveis quanto os custos_______ de produção."
Assinale a alternativa cujos termos preenchem, CORRETA e RESPECTIVAMENTE, as lacunas acima.
A respeito da contabilidade de custos, julgue o item subsequente.
No custeio por absorção, todos os gastos relativos ao esforço
de produção são distribuídos para todos os produtos ou
serviços feitos.
√ Despesas administrativas R$ 9.570,00
√ Depreciação do maquinário – produção R$ 3.098,00
√ Estoque final de matérias-primas R$ 18.360,00
√ Estoque final de produtos acabados R$ 28.258,00
√ Mão de obra direta R$ 35.100,00
√ Mão de obra indireta R$ 18.200,00
√ Custos indiretos R$ 25.100,00
√ Compras de matérias-primas R$ 45.300,00
√ Comissão da equipe de vendas R$ 2.700,00
√ Receita bruta de vendas R$ 143.750,00
Levando-se em consideração que não havia outros saldos e utilizando o Método de Custeio por Absorção, a alternativa que apresenta o Custo dos Produtos Vendidos é:
I. O método de custeio por absorção aloca todos os custos diretos e indiretos aos produtos.
II. No custeio variável, os custos fixos são considerados na formação do custo dos produtos.
III. O custeio ABC (Custeio Baseado em Atividades) proporciona uma visão mais detalhada das atividades que geram custos, permitindo uma alocação mais precisa.
IV. O custeio pleno não considera os custos fixos na apuração dos custos dos produtos.
Quais afirmativas estão CORRETAS?
É um método de custeio obrigatório para fins fiscais no Brasil e está em conformidade com o princípio contábil da competência. Nesse método, são atribuídos aos produtos acabados tanto os custos variáveis quanto os custos fixos incorridos durante o período. O enunciado está a se referir ao:
Em relação aos métodos de custeio e seus conceitos, assinale a alternativa que apresenta sua correta aplicação no campo do setor público.
No custeio por absorção, os gastos incorridos para se efetuar a venda dos produtos fabricados pela empresa devem ser contemplados no cálculo do custo dos produtos.
Informações para a resolução da questão.
A Cia. Metal Leve é uma empresa industrial que trabalha produzindo chapas de aço para coberturas. Suponha‑se que, no exercício de 2023, a empresa apresentou os dados de custos a seguir.
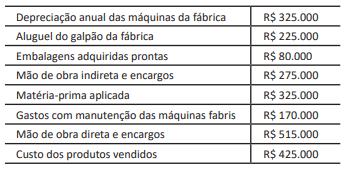
O estoque de produtos acabados no início do
período importava em R$ 175.000 e, ao final do período,
não havia estoques de matéria‑prima, nem de produtos em
elaboração.
Leia o caso a seguir.
Uma indústria brasileira que adota o custeio por absorção
aplicou R$ 35.000,00 de matéria-prima, R$ 15.000,00 de mão
de obra direta e R$ 55.000,00 de custos indiretos de fabricação
em sua produção do mês de janeiro de 2024. O saldo inicial dos
estoques de produtos em elaboração do referido mês foi de R$
8.000,00 e a fábrica não possuía estoque de produtos
acabados no início do mês.
Considerando que a fábrica vende seu único produto por R$
20,00 a unidade e que foi vendida a produção total de 6.000
unidades, o custo de produção do período foi igual a
Julgue o próximo item, a respeito do custo das mercadorias e dos produtos vendidos e dos serviços prestados.
Considere que uma entidade utiliza a metodologia dos
custeios por absorção para a mensuração do custo de sua
produção: o único produto da entidade exige R$ 20 de custos
variáveis por unidade produzida e a estrutura produtiva fixa
custa, mensalmente, R$ 180 mil. Considere ainda que, dentro
de determinado mês em que não havia estoques iniciais,
foram produzidas 18 mil unidades do produto e 75% da
produção foi vendida. Nessa situação, o custo do produto
vendido, nesse mês, superou R$ 400.000.
O gasto com a matéria prima utilizada na produção de cada caixa grande é de R$20, e o de cada caixa pequena é de R$6.
Além disso, os custos indiretos mensais de fabricação das caixas são de R$80.000, rateados de acordo com o gasto com a matéria prima utilizada.
Os custos indiretos mensais de fabricação da caixa grande, de acordo com o Custeio por Absorção, são de
Depreciação das máquinas R$ 10.000,00.
Custo de embalagens prontas (individuais) R$ 5.000,00.
Mão de obra indireta R$ 4.000,00.
Custos de transformação R$ 40.000,00.
Matéria-prima direta R$ 20.000,00.
Energia Elétrica/Água R$ 10.000,00.
Considere, ainda, que não havia estoques, nem no início nem no final do período.
Os gastos com energia elétrica e água são alocados à proporção de 20% para o setor administrativo e 80% para o departamento de produção.
O custo do produto vendido, de acordo como método do custeio por absorção é:
As informações a seguir serão utilizadas para responder à questão.
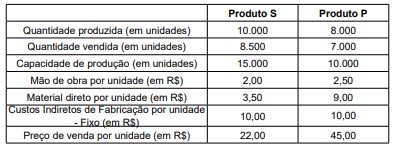
A Controladoria da Indústria Peruíbe Ltda. apresentou os seguintes dados da produção industrial do último mês:

 Conheça nossos planos