Questões de Concurso
Sobre custeio por absorção ou integral em contabilidade de custos
Foram encontradas 433 questões


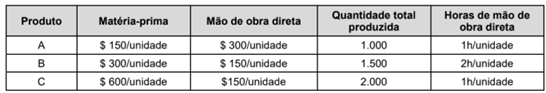
Os custos indiretos incorridos no mês de abril de 2025 totalizaram R$ 2.700.000, a empresa utiliza o método de custeio por absorção e aloca os custos indiretos aos produtos em função da quantidade de horas de mão de obra direta utilizada.
Sabendo que não havia estoques iniciais e finais de produtos em processo, o custo unitário de produção dos produtos A, B е С, no mês de abril de 2025, foram, respectivamente, em reais,
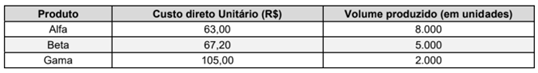
Os custos indiretos de produção mensais totalizam R$ 720.000, a empresa adota o custeio por absorção e distribui os custos indiretos entre os três produtos com base nos custos diretos totais de cada um.
O custo total mensal de produção do produto Beta é, em reais,
A contabilização dos gastos de uma organização pode ser feita por diferentes metodologias. Dois dos métodos mais comuns são o Custeio por Absorção, que respeita as normas contábeis e é muito utilizado para apuração dos resultados contábeis e dos tributos a pagar, e o Custeio Variável, que é bastante utilizado em relatórios gerenciais. Para exemplificar as principais diferenças entre estes métodos, considere os dados a seguir:
Uma empresa, que comercializa um único produto, apresentou os seguintes da dos em determinado período:
• Quantidade produzida = 1 000 unidades;
• Quantidade vendida = 800 unidades;
• Preço de venda = R$ 100,00 por unidade;
• Custo variável = R$ 40,00 por unidade;
• Custo fixo = R$ 20 000,00 no período;
• Despesa variável = R$ 10,00 por unidade;
• Despesa fixa = R$ 10 000,00 no período.
Marque a alternativa que apresenta o resultado financeiro apurado em cada método de custeio apresentado (Custeio por Absorção e Custeio Variável):
Os métodos de custeio determinam a forma de apropriação dos gastos aos produtos e serviços, com reflexos na mensuração dos estoques e dos resultados.
Sobre esses métodos, assinale a alternativa CORRETA.
A Base Naval da Ilha das Cobras, que é responsável pela fabricação de navios de guerra, está estruturada nos seguintes departamentos:
Departamento de Casco (Produção)
Departamento de Sistemas Bélicos (Produção)
Departamento de Engenharia e Manutenção (Serviços)
No mês de referência, os Custos Indiretos de Produção (CIP) totalizaram R$ 1.200.000,00, distribufdos inicialmente da seguinte forma:
Casco: R$ 500.000,00 Sistemas Bélicos: R$ 400.000,00 Engenharia e Manutenção: R$ 300.000,00O Departamento de Engenharia e Manutenção presta serviços exclusivamente aos departamentos produtivos, sendo 70% para Casco e 30% para Sistemas Bélicos. Após a departamentalização completa, os Custos Indiretos Totais apropriados aos departamentos produtivos serão:
O Arsenal da Marinha produz os produtos A, ВеC necessários à Marinha do Brasil, para defesa dos interesses nacionais. No ano de X1, o Arsenal produziu 32.000, 24.000 e 20.000 unidades dos produtos A, Bе C, respectivamente, ensejando os seguintes custos:
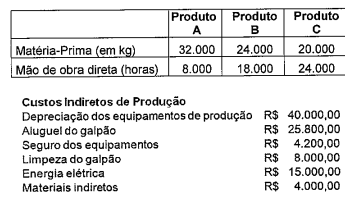
O custo da mão de obra direta é de R$ 6,00 por hora, e o custo da matéria-prima é de R$ 4,00 por kg. Os custos indiretos de produção são apropriados aos produtos de acordo com o tempo de mão de obra empregado na produção de cada produto, e são necessários 8, 9 е 1,5 minutos para produzir os produtos A,. B е C, respectivamente. Por fim, o Arsenal utiliza uma máquina em sua produção que tem sua vida útil física e econômica limitada pela quantidade de matéria-prima processada, sendo a vida útil estimada pelo fabricante de 432.000 kg. Até o início do período, apenas 20% de sua vida útil havia sido consumida. A máquina custou R$ 540.000,00 e o seu custo não está incluido na relação acima. Com base nas informações apresentadas, assinale a opção que contém o custo total de produção dos produtos A, Be C respectivamente.
A NBC TSP 34 – Custos no Setor Público estabelece normas para a mensuração e a gestão de custos nas entidades do setor público brasileiro, enfatizando a necessidade de distinguir custos diretos e indiretos, bem como a aplicação de métodos que permitam a apuração da eficiência na prestação de serviços públicos. Método de custeio refere-se ao método de atribuição de custos e está associado ao processo de identificação do custo ao objeto que está sendo custeado.
Considere o caso hipotético abaixo e, em seguida, responda ao que se pede.
Uma determinada Unidade de Pronto Atendimento (UPA) Municipal, vinculada à Secretaria de Saúde, busca apurar o custo total de seu Departamento de Triagem para o mês de janeiro de 2026. A administração forneceu os seguintes dados operacionais e financeiros, todos com valores em reais:
Energia elétrica da UPA: R$ 20.000,00 (valor total da conta);
Aquisição no mês de materiais de consumo: R$ 20.000,00;
Salário dos enfermeiros da triagem (dedicação exclusiva): R$ 40.000,00;
Consumo de materiais utilizados diretamente na triagem: R$ 10.000,00;
Depreciação dos equipamentos de diagnóstico da triagem: R$ 5.000,00;
O aluguel do prédio da UPA é rateado por área, e a triagem ocupa 10% do total;
A energia elétrica da UPA é rateada por consumo estimado, e a triagem utiliza 5% do total.
Considerando as disposições da NBC TSP 34 sobre a classificação e apropriação de custos, e utilizando o método de custeio por absorção para identificar o custo total do Departamento de Triagem, assinale a alternativa que apresenta o valor correto.
Para evitar decisões distorcidas, o gestor revisa conceitos de custeio por absorção, variável e ABC. Considere as assertivas a seguir e classifique como verdadeira (V) ou falsa (F).
(__) No custeio variável, custos fixos são tratados como custos do período, e a análise de margem de contribuição é útil para decisões de curto prazo.
(__) No custeio por absorção, os custos indiretos de fabricação são apropriados aos produtos por meio de rateios/ critérios de alocação.
(__) O ponto de equilíbrio contábil ocorre quando receita total iguala a soma de custos e despesas totais, resultando em resultado igual a zero.
(__) O custeio ABC (Activity-Based Costing — Custeio Baseado em Atividades) elimina a necessidade de direcionadores e dispensa identificação de atividades.
Assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
I. No método RKW, todos os custos e despesas, inclusive as de natureza financeira, são apropriados aos produtos e rateados entre todos esses produtos.
II. O método baseia-se na identificação de atividades e na utilização de direcionadores de custos para realizar o rateio aos produtos.
III. No Custeio RKW, os custos fixos são tratados como despesas do período, sendo apropriados aos produtos apenas os custos variáveis.
Julgue o item a seguir, referente à contabilidade de custos.
No custeio por absorção, são incorporados ao valor dos produtos apenas os custos variáveis, enquanto os custos fixos são tratados como despesa do período.
Em janeiro de X4, a empresa produziu 1.200 unidades e vendeu 900 unidades. Os custos variáveis no período totalizaram R$ 600,00 por violino.
Os custos fixos e despesas fixas mensais da empresa foram os seguintes:
• Salários dos supervisores de fábrica: R$ 150.000,00 por mês; • Salários do pessoal administrativo: R$ 30.000,00 por mês; • Depreciação das máquinas utilizadas na fabricação: R$ 39.800,00 por mês; • Aluguel do prédio da fábrica: R$ 15.000,00 por mês; • Custos diversos de manufatura: R$ 10.000,00 por mês; • Promoção e Propaganda: R$ 20.000,00 por mês.
Não houve estoques de produtos em elaboração, e não são considerados tributos incidentes sobre a receita.
Assinale a opção que indica o Lucro Bruto da empresa pelo método de custeio por absorção.
Atenção: Considere as informações a seguir para responder à questão.
Uma empresa fabrica e vende um único produto. No mês de julho de 2025, produziu integralmente 2.000 unidades do produto e incorreu nos seguintes gastos:
Custos e despesas variáveis
• Mão de obra direta: R$ 24 por unidade produzida
• Matéria-prima: R$ 48 por unidade produzida
• Despesas variáveis: R$ 12 por unidade produzida
Custos e despesas fixas
• Custos fixos diretos: R$ 24.000
• Custos fixos indiretos: R$ 72.000
• Despesas fixas: R$ 48.000
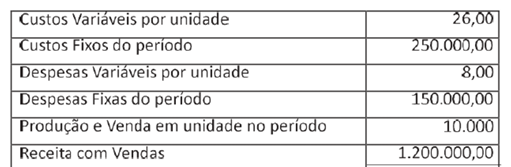
Considerando esses dados, o custo de produção unitário pelo custeio por absorção e a margem de contribuição unitária são, respectivamente,
Produção total: 1.000 unidades;
Vendas totais: 800 unidades;
Custo variável unitário: R$ 20,00;
Com base nos métodos de custeio por absorção e de custeio variável, calcule o custo unitário de produção em cada método e assinale a alternativa correta. Custos fixos totais: R$ 10.000,00.

 Conheça nossos planos