Questões de Concurso
Sobre análise das demonstrações contábeis em análise de balanços
Foram encontradas 630 questões


O MCASP define comparabilidade como a qualidade da informação que permite aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos.
A análise e interpretação dos resultados econômicos e financeiros de uma entidade são frequentemente realizadas utilizando técnicas que se baseiam em dados comparativos. Duas das ferramentas analíticas mais comuns são a Análise Horizontal (AH) e a Análise Vertical (AV).
Assinale a opção que descreve corretamente o objetivo e a aplicação primária da Análise Horizontal (AH) e da Análise Vertical (AV).
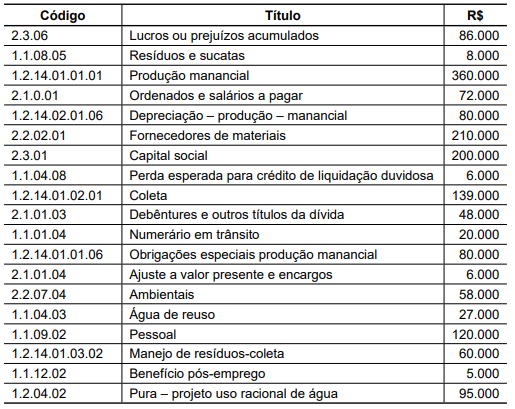
Nessa circunstância, na realização da análise vertical do Balanço Patrimonial, deve-se considerar como denominador a(o)
O indicador de endividamento geral de uma sociedade empresária, em 31/12/2024, era 1,00.
Com base no valor deste indicador pode-se inferir que
Observe as seguintes informações extraídas das demonstrações financeiras da Empresa PQR S.A., relativas ao último exercício financeiro:
• Índice de liquidez corrente: 1,40;
• Participação de capital de terceiros sobre os recursos totais: 60%;
• Composição do endividamento: 45%;
• Ativo total: R$ 24.400.000,00.
Considerando exclusivamente as informações apresentadas, o valor correspondente ao ativo circulante da empresa, em reais, corresponde a
Assinale a opção que indica uma possível causa para a diminuição da porcentagem.
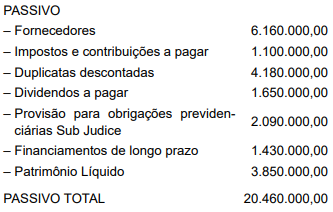
Ao analisar verticalmente o passivo, pode-se afirmar que o passivo não circulante, em relação ao passivo total, representa o equivalente a:
I Para fins de análise econômico-financeira, um número-índice resulta da relação de uma conta contábil ou de um grupo de contas contábeis em determinada data e seu valor na data-base estabelecida.
II A comparação de uma conta contábil ou de um grupo de contas contábeis com um valor afim ou relacionável no mesmo período é a base metodológica da análise vertical.
III A análise de tendências em perspectiva temporal não dispensa a análise por grupos de comparação dentro de um mesmo período.
Assinale a opção correta.
O ativo circulante da empresa é menor que o passivo circulante. O patrimônio líquido apresenta saldo positivo. A empresa apresentou lucro líquido no exercício.
Com base nessas informações, é correto afirmar que a empresa:
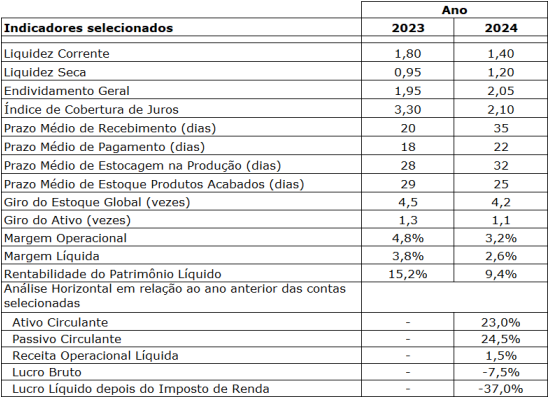 Figura 1
I. Através dos indicadores, percebe-se que a empresa está em plena recuperação, cabendo destacar o aumento do Índice de Liquidez Seca no período em análise e de todos os Indicadores de Atividade, demonstrados pelo aumento nos prazos médios de recebimento, pagamento e de estocagem da produção entre 2023 e 2024.
II. As informações demonstram que a atividade operacional da empresa é excelente. Destaca-se a análise horizontal, com aumento da Receita Operacional Líquida e na Rentabilidade do Patrimônio Líquido.
III. A empresa apresenta, através de seus indicadores, situação preocupante. Destaca-se a redução do Índice de Liquidez de 1,80 para 1,40, a elevação no Índice de Endividamento de 1,95 para 2,05 e a redução dos indicadores de rentabilidade, tais como a Margem Operacional e a Margem Líquida.
IV. Os indicadores de atividade demonstram que a empresa tem um desequilíbrio entre os prazos médios de pagamento e recebimento, evidenciando que, em média, paga seus compromissos em um prazo mais curto que a média dos recebimentos, o que impacta no capital de giro disponível.
V. Embora a Margem Líquida em 2024 tenha sido positiva (2,6%), a variação dos indicadores do ano 2023 para 2024 exigem cuidado e reestruturação das operações da empresa. Houve uma redução na remuneração do capital próprio, a capacidade de pagamento das dívidas de curto prazo diminuiu, os resultados se refletem na evolução negativa do Lucro Bruto e do Lucro Líquido depois do Imposto de Renda.
Quais estão corretas?
A respeito da análise econômico-financeira das empresas, julgue o item subsequente.
Pode ser também obtida por meio da análise vertical a informação trazida pelo indicador denominado participação de capital de terceiros sobre recursos totais.
Das demonstrações financeiras da Cia ABC foram extraídos os seguintes dados:
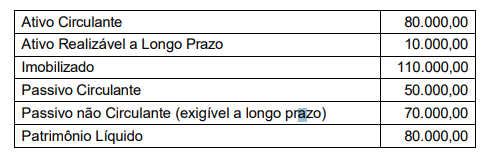
Considerando os dados apresentados acima, pode-se afirmar que:
I. Identificação dos itens que mais contribuíram para a formação do resultado do período.
II. Comportamento de cada conta do resultado ao longo do tempo.
III. Representatividade de cada componente patrimonial no saldo total.
A análise vertical da Demonstração do Resultado, poderá ser utilizada pelo analista para avaliar o que se afirma em
Em relação à análise das demonstrações financeiras, julgue o item seguinte.
A análise gerencial interna é facilitada pelo acesso irrestrito às informações contábeis da empresa.
Em relação à análise das demonstrações financeiras, julgue o item seguinte.
O enfoque da análise das demonstrações financeiras varia conforme o perfil do usuário da informação.

 Conheça nossos planos