Questões de Concurso
Sobre análise das demonstrações contábeis em análise de balanços
Foram encontradas 630 questões


Diante do exposto, analise as afirmativas a seguir.
I. De acordo com a análise vertical, o ativo circulante no exercício de 2022, representava cerca de 44% do ativo total. No exercício de 2023 esse percentual diminuiu, com consequente aumento do ativo não circulante.
II. Utilizando a técnica de análise horizontal, nota-se um aumento de 15% do patrimônio líquido no exercício de 2023, com relação ao exercício de 2022.
III. O índice de liquidez corrente da empresa diminuiu em 2023 com relação à liquidez corrente do exercício de 2022.
IV. O índice de liquidez seca da empresa em 2023 apresenta um grande aumento, quando comparada à liquidez seca de 2022.
Estão corretas as afirmativas:
Os indicadores supracitados foram calculados a partir dos seguintes dados:


Aplicando a análise vertical nas contas do balanço patrimonial, pode-se afirmar que a representação percentual da conta capital social em relação ao valor total do patrimônio líquido é de:
Considerem‑se as informações a seguir, extraídas dos livros contábeis da Cia. Galizé após o encerramento do exercício social de 2023:

Ainda no exercício de 2023, a empresa obteve uma receita líquida de vendas de 120.000, o custo das mercadorias vendidas foi de 40.000 e o lucro líquido de 20.000.
Com base nessa situação hipotética e nas informações fornecidas, julgue o item a seguir.
O valor do ativo não circulante ao final do exercício era de 112.000.
Considerem‑se as informações a seguir, extraídas dos livros contábeis da Cia. Galizé após o encerramento do exercício social de 2023:
Ainda no exercício de 2023, a empresa obteve uma receita líquida de vendas de 120.000, o custo das mercadorias vendidas foi de 40.000 e o lucro líquido de 20.000.
Com base nessa situação hipotética e nas informações fornecidas, julgue o item a seguir.
A margem líquida auferida pela empresa no exercício de 2023 foi superior a 18%.
Considerem‑se as informações a seguir, extraídas dos livros contábeis da Cia. Galizé após o encerramento do exercício social de 2023:
Ainda no exercício de 2023, a empresa obteve uma receita líquida de vendas de 120.000, o custo das mercadorias vendidas foi de 40.000 e o lucro líquido de 20.000.
Com base nessa situação hipotética e nas informações fornecidas, julgue o item a seguir.
O índice de liquidez corrente da Cia. Galizé em 31/12/2023 era inferior a 1,5.
I.O MDF é um modelo de análise de desempenho financeiro que envolve apenas a avaliação de lucros e perdas, sem levar em consideração os fluxos de caixa da empresa.
II.A análise dos demonstrativos contábeis permite identificar a rentabilidade, a liquidez, a solvência e a eficiência operacional de uma empresa, e não se limita à simples verificação de indicadores financeiros.
III.O MDF não inclui o balanço patrimonial como ferramenta de análise, já que ele se concentra unicamente nas demonstrações de resultados operacionais.
Após análise, marque a opção correta.
"Na análise dos demonstrativos contábeis, os indicadores de solvência são menos relevantes do que os indicadores de rentabilidade, pois a solvência diz respeito apenas à capacidade de gerar lucro".
Após análise, assinale a alternativa que justifica a frase.
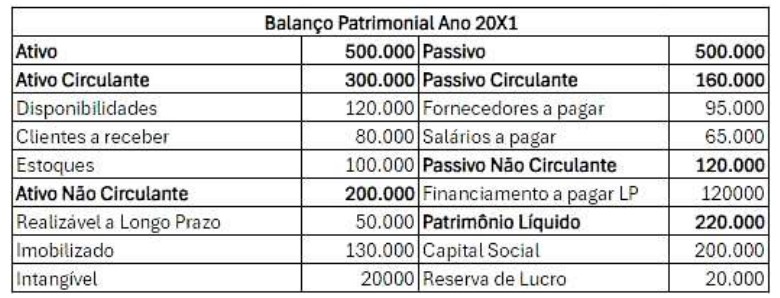
Considerando as informações apresentadas pela empresa XNL para o exercício de 20X1, faça a análise vertical do ativo patrimonial e assinale a alternativa que apresenta o índice de participação dos estoques com relação ao ativo total.
( ) O Ativo representa os recursos de propriedade da empresa e é classificado em Bens e Direitos.
( ) A Demonstração de Lucros ou Prejuízos Acumulados registra o saldo acumulado de resultados positivos ou negativos ao longo do tempo.
( ) O Balanço Patrimonial é uma demonstração estática, que não reflete mudanças ao longo do tempo.
( ) A Análise Vertical compara o valor de cada conta com o total do ativo, passivo ou resultado.
( ) As Notas Explicativas são destinadas apenas aos profissionais de contabilidade, não sendo de interesse do público em geral.
Marque a alternativa que apresenta a sequência CORRETA.
Na obra “Análise das demonstrações contábeis” (Pereira, 2018), verifica-se que o objetivo geral da análise das demonstrações contábeis é avaliar o desempenho da empresa em um ou mais períodos, para fazer projeções que ajudem na tomada de decisões de investimentos (comparação entre retornos, avaliação de riscos) e financiamento (concessão de crédito, avaliação de risco).
Os passos para uma boa análise das demonstrações contábeis são:
O objetivo geral da análise das demonstrações contábeis consiste em avaliar o desempenho da empresa em um período, para fazer projeções que ajudem na tomada de decisões de investimento (comparação entre retornos; avaliação de riscos); e de financiamento (concessão de crédito; avaliação de risco).
Quais Demonstrações Contábeis são usadas para avaliar uma empresa?
• Duplicatas a receber de clientes: R$ 1.200.000;
• Contas a pagar: R$ 40.000;
• Fornecedores a pagar: R$ 240.000;
• Tributos a pagar: R$ 780.000;
• Estoque de mercadorias: R$ 400.000;
• Duplicatas descontadas: R$ 120.000; • Caixa e equivalentes: R$ 170.000.
• Caixa e equivalentes: R$ 170.000.
Com base nas informações apresentada, é correto afirmar que o índice de liquidez corrente é
(__)Depreciação da empresa.
(__)Situação financeira.
(__)Vantagens competitivas.
(__)Expectativa de crescimento.
A seguir assinale a alternativa com a ordem CORRETA
de cima para baixo:
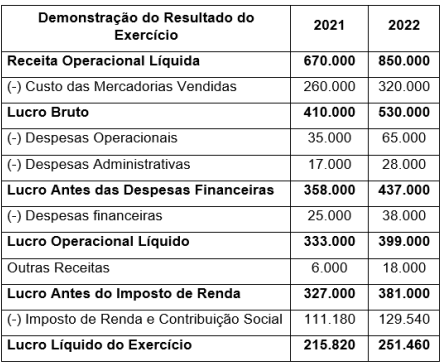
A análise vertical e horizontal faz com que seja possível analisar os dados contábeis em números relativos ou percentuais, e com isso extrair informações que sejam úteis a seus usuários. Neste sentido, a conclusão a respeito da análise vertical e/ou horizontal da demonstração supracitada é que
O modo como uma Instituição se organiza tecnicamente tem relação direta com o objetivo de ter uma estrutura de análise de balanços e demonstrações contábeis mais eficiente. Os sistemas gerenciais são mecanismos importantes neste processo de análise contábil tanto no que se refere a controle, quanto à tomada de decisões. A respeito deste processo de estrutura e análise de demonstrações contábeis, análise dos itens abaixo quais condizem com benefícios dos sistemas de informações gerenciais para a contabilidade. Registre V, para verdadeiro, e F, para falso:
( ) Redução de custos operacionais.
( ) Relatórios mais precisos e rápidos.
( ) Favorece o acesso às informações.
( ) Ampliação dos níveis hierárquicos e responsabilidade.
A seguir, assinale a alternativa que contém a ordem correta de cima para baixo.
“O balanço patrimonial da empresa fornece informações, de um lado, sobre a estrutura de seus investimentos, e, de outro, sobre a estrutura de suas fontes de financiamento. As estruturas escolhidas devem levar consistentemente à maximização do valor do investimento dos proprietários na empresa”. (GITMAN, 2010, p. 547).
Marque a alternativa verdadeira em relação a administração financeira de curto prazo:
(MARTINS, Eliseu. Análise Didática das Demonstrações Contábeis. Rio de Janeiro: Grupo GEN, 2020. E-book, ISBN 9788597025439. Disponível em: https://app.minhabiblioteca.com.br/#/books/9788597025439/. Acesso em: 31 jul. 2024.)
(GITMAN, Lawrence Jeffrey. Princípios de administração financeira. 12. ed. São Paulo, SP: Pearson, 2010. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 jul. 2024.)
Diante disso, em relação à Análise das Demonstrações Financeiras, julgue como verdadeiras (V) ou falsas (F) as afirmativas a seguir:
I - O Índice de Liquidez Corrente avalia as condições gerais de liquidez da empresa considerando todos os seus ativos (curto e longo prazo) e também todas as dívidas (curto e longo prazo).
II - O CCL - Capital Circulante Líquido - é o resultado obtido ao se descontar o Ativo Não Circulante das fontes de recursos de longo prazo (Patrimônio Líquido + Exigível a Longo Prazo) ou, de forma equivalente, ao deduzir do Ativo Circulante o Passivo Circulante.
III - O Índice D/C (Dívida/Capitalização) é um indicador de quantidade de dívida da empresa e é considerado como um indicador de risco financeiro.
IV - O indicador de composição do endividamento ou "Qualidade da Dívida" (Qualidade=(PC/PE)), em que PC=Passivo Circulante e PE=Passivo Exigível, mede a proporção (ou % quando multiplicado por 100) das dívidas da empresa que vencem no curto prazo.
V - Para fins de avaliação da Liquidez da empresa, considerando o indicador "Qualidade da Dívida", quanto mais próximo de zero, melhor.
VI - Na Análise das Demonstrações Financeiras, a Análise Vertical identifica a evolução dos valores a partir do ano base.
VII - Na Análise das Demonstrações Financeiras, a Análise Horizontal identifica a participação relativa das contas em cada ano da referida análise (como proporção ou % dos ativos ou do Passivo Total + Patrimônio Líquido, conforme o caso) ou da DRE - Demonstrações de Resultado do Exercício.
A alternativa que apresenta a sequência CORRETA é:

 Conheça nossos planos